
 Intervento aftersales
Retention Gap: la nuova battaglia dell’aftermarket non si gioca sul prezzo, ma sulla relazione con il cliente
Uno studio Autoflows su 560 professionisti automotive europei evidenzia un paradosso: l'aftersales è considerato il principale motore di profitto del futuro, ma il 74% degli operatori non sa quanti clienti stia perdendo. Un segnale che potrebbe ridefinire gli equilibri competitivi tra OES e IAM
Uno studio Autoflows su 560 professionisti automotive europei evidenzia un paradosso: l'aftersales è considerato il principale motore di profitto del futuro, ma il 74% degli operatori non sa quanti clienti stia perdendo. Un segnale che potrebbe ridefinire gli equilibri competitivi tra OES e IAM
Per molti anni il settore aftermarket ha interpretato la competizione in base a variabili ben definite: prezzo, disponibilità dei ricambi, competenza tecnica, copertura territoriale e velocità del servizio. Erano questi gli elementi che determinavano la capacità di attrarre nuovi clienti. Oggi la domanda potrebbe essere diversa: quanti di quelli già acquisiti stanno silenziosamente abbandonando concessionarie e officine senza che nessuno se ne accorga?
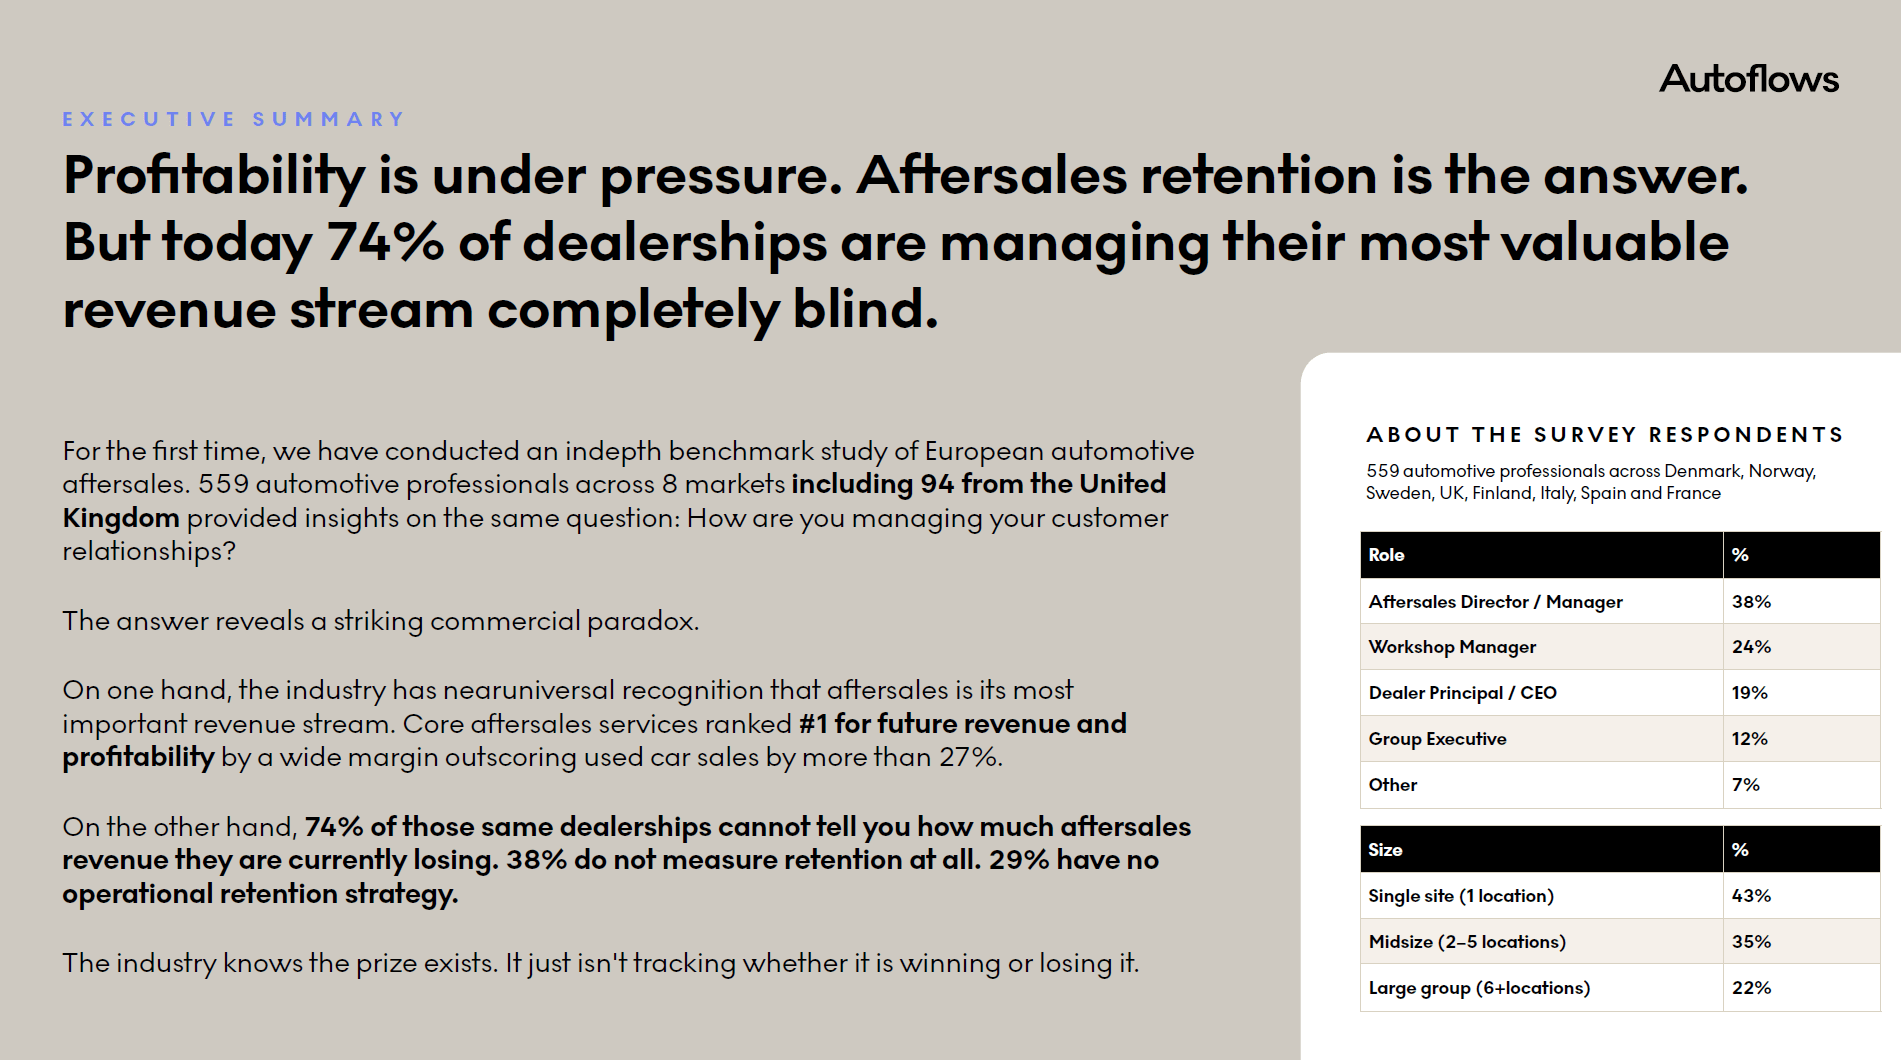
È attorno a questo interrogativo che ruota il benchmark europeo realizzato da Autoflows e condiviso per la prima volta in Italia per il 6° Aftermarket Report di SICURAUTO.it. Lo studio, basato sulle risposte di oltre 550 professionisti del settore automotive appartenenti a otto Paesi europei – Danimarca, Norvegia, Svezia, Regno Unito, Finlandia, Italia, Spagna e Francia – fotografa un settore che riconosce nell’aftersales il proprio principale motore di redditività futura ma che, paradossalmente, spesso non dispone degli strumenti per misurare quanto valore stia perdendo lungo il percorso.
La ricerca coinvolge figure che vivono quotidianamente il business post-vendita: Aftersales Director, Workshop Manager, Dealer Principal, CEO e responsabili di gruppo. Quasi la metà dei rispondenti appartiene a concessionarie singole, mentre il restante campione è composto da gruppi multi-sede di dimensioni medio-grandi. Non si tratta quindi di un sondaggio generico, ma di una fotografia raccolta direttamente presso chi prende decisioni operative e strategiche all’interno delle organizzazioni.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
UN SETTORE RICCO CHE CAMBIA PIÙ VELOCEMENTE DI QUANTO SEMBRI
Per comprendere la rilevanza del tema è utile allargare lo sguardo oltre il report Autoflows. Secondo i dati ICDP, il solo mercato italiano della manutenzione e riparazione di autovetture e veicoli commerciali leggeri vale oggi circa 35 miliardi di euro, in crescita del 13% rispetto al 2019. Parallelamente, il numero degli operatori attivi è diminuito dell’8% rispetto al 2020, mentre l’età media del parco circolante ha superato i 13 anni, aumentando di circa 2,6 anni rispetto al 2015.
Sono dati che raccontano una trasformazione spesso sottovalutata. Il mercato continua a crescere, il parco veicoli continua a invecchiare e la domanda di manutenzione non mostra segnali di contrazione strutturale. Al contrario, il numero degli operatori tende progressivamente a ridursi. Questo significa che il post-vendita sta assumendo un peso sempre maggiore all’interno dell’economia automotive dei dealer, ma anche dell’indipendent aftermarket (e su questo ci arriviamo più avanti).
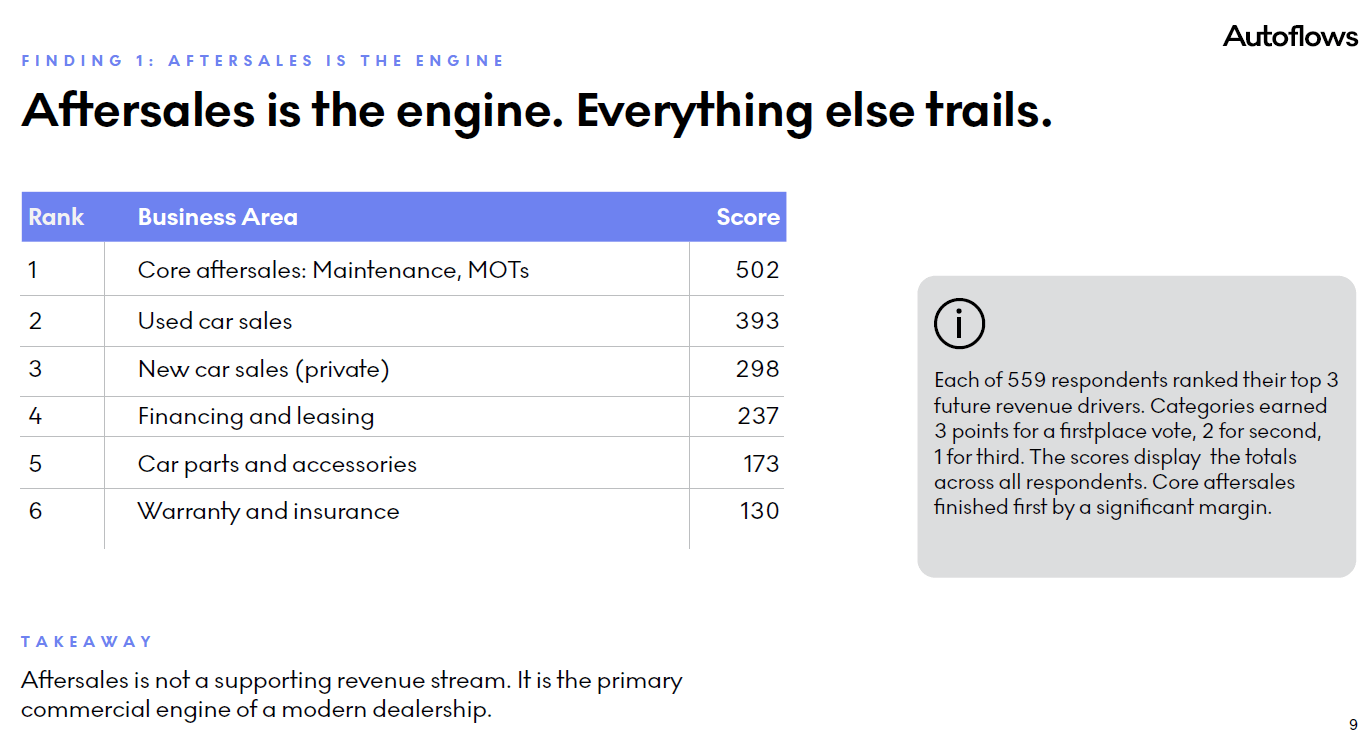
Quando ai partecipanti è stato chiesto di indicare le aree di business che i Dealer ritengono più importanti per la redditività dei prossimi anni, i servizi aftermarket tradizionali – manutenzione, assistenza e revisioni – si sono classificati al primo posto con un punteggio complessivo di 502 punti, superando nettamente le vendite di usato (393 punti), le vendite di veicoli nuovi (298 punti), il finanziamento (237 punti), i ricambi e accessori (173 punti) e le attività legate a garanzie e assicurazioni (130 punti). La percezione è quindi chiara: il futuro della redditività passa dall’officina. Eppure proprio qui emerge il primo grande paradosso.
IL RETENTION GAP: LA PERDITA CHE IN TANTI (TROPPI) TRASCURANO
Tra tutti i numeri emersi dalla ricerca Autoflows, uno colpisce più degli altri perché mette in discussione un presupposto che gran parte del settore considera acquisito: la convinzione di conoscere realmente il proprio business aftersales.
Il 74% dei dealer europei intervistati dichiara infatti di non essere in grado di quantificare quanto fatturato stia perdendo a causa dell’abbandono dei clienti. Non si tratta di una semplice approssimazione o di una difficoltà nel definire una stima precisa. Il dato suggerisce che nella maggior parte delle organizzazioni manca una visione strutturata del fenomeno. In altre parole, molti operatori sanno quanti clienti entrano in officina, ma non sanno quanti abbiano smesso di farlo.
Osservando più nel dettaglio le risposte emerge un quadro ancora più interessante. Il 38% dei dealer dichiara di non misurare affatto la retention, mentre il 29% ammette di non disporre di una strategia specifica dedicata alla fidelizzazione. Soltanto il 30% afferma di lavorare in maniera proattiva sui clienti considerati a rischio abbandono.
Questi numeri assumono un significato particolare se confrontati con il livello di controllo normalmente esercitato sulle altre attività aziendali (soprattutto nelle strutture più grandi). Molte organizzazioni dispongono di dashboard estremamente sofisticate capaci di analizzare nel dettaglio quasi ogni aspetto operativo del business, eppure, proprio mentre l’aftersales viene indicato come il principale motore di redditività futura, la maggior parte degli operatori non riesce a quantificare quanto valore economico stia progressivamente uscendo dall’azienda attraverso la perdita dei clienti.
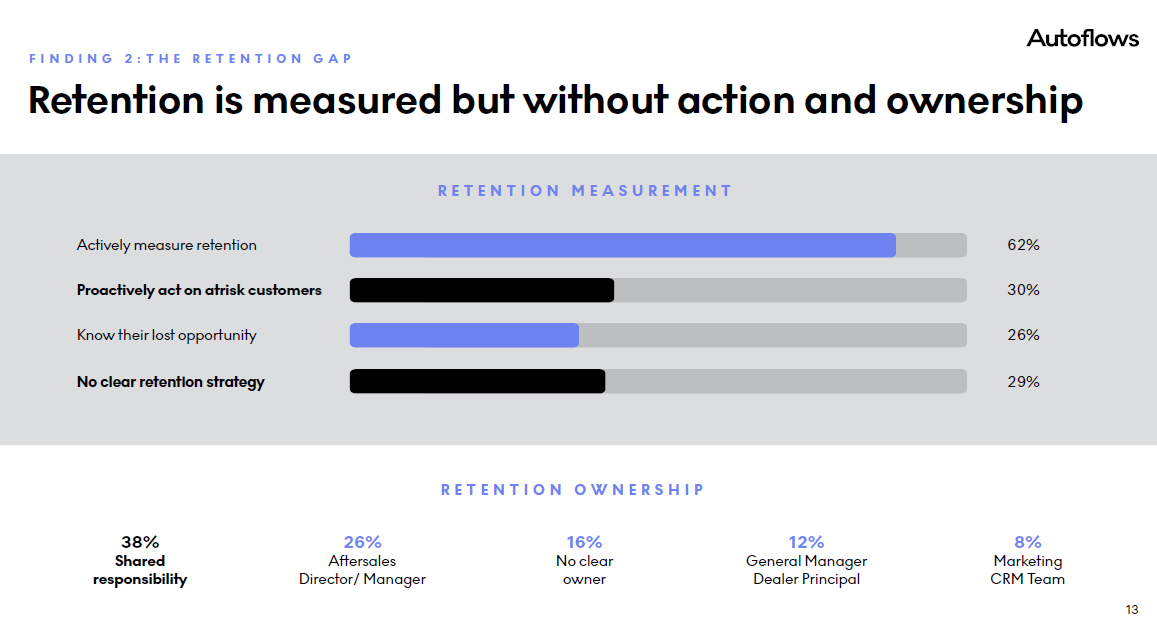
È da questa apparente contraddizione che nasce il concetto di Retention Gap, introdotto da Autoflows per descrivere il divario tra l’importanza attribuita alla fidelizzazione e la capacità concreta di gestirla. Più che un indicatore, il Retention Gap rappresenta una chiave di lettura del mercato. Da una parte troviamo organizzazioni perfettamente consapevoli del ruolo strategico del “business officina”; dall’altra, processi e strumenti che spesso non consentono di comprendere quando un cliente stia iniziando ad allontanarsi e, soprattutto, perché.
IL BUSINESS AD ALTA MARGINALITÀ CHE I DEALER PERDONO MA NON QUANTIFICANO
La conseguenza è che la perdita di clienti tende a diventare un fenomeno invisibile. A differenza di una riduzione improvvisa delle vendite o di un calo della produttività, l’abbandono avviene generalmente in modo graduale. Un cliente salta un tagliando, rinvia un intervento, si rivolge a un altro operatore (magari IAM) per una manutenzione ordinaria o per una riparazione fuori garanzia. Nella maggior parte dei casi non comunica la propria decisione, smette semplicemente di tornare. Quando il fenomeno diventa evidente nei risultati economici, spesso è già troppo tardi per intervenire. Un impatto devastante per il business, considerando che la manutenzione vale il 50% della marginalità finale pur coprendo appena il 13% dei ricavi.
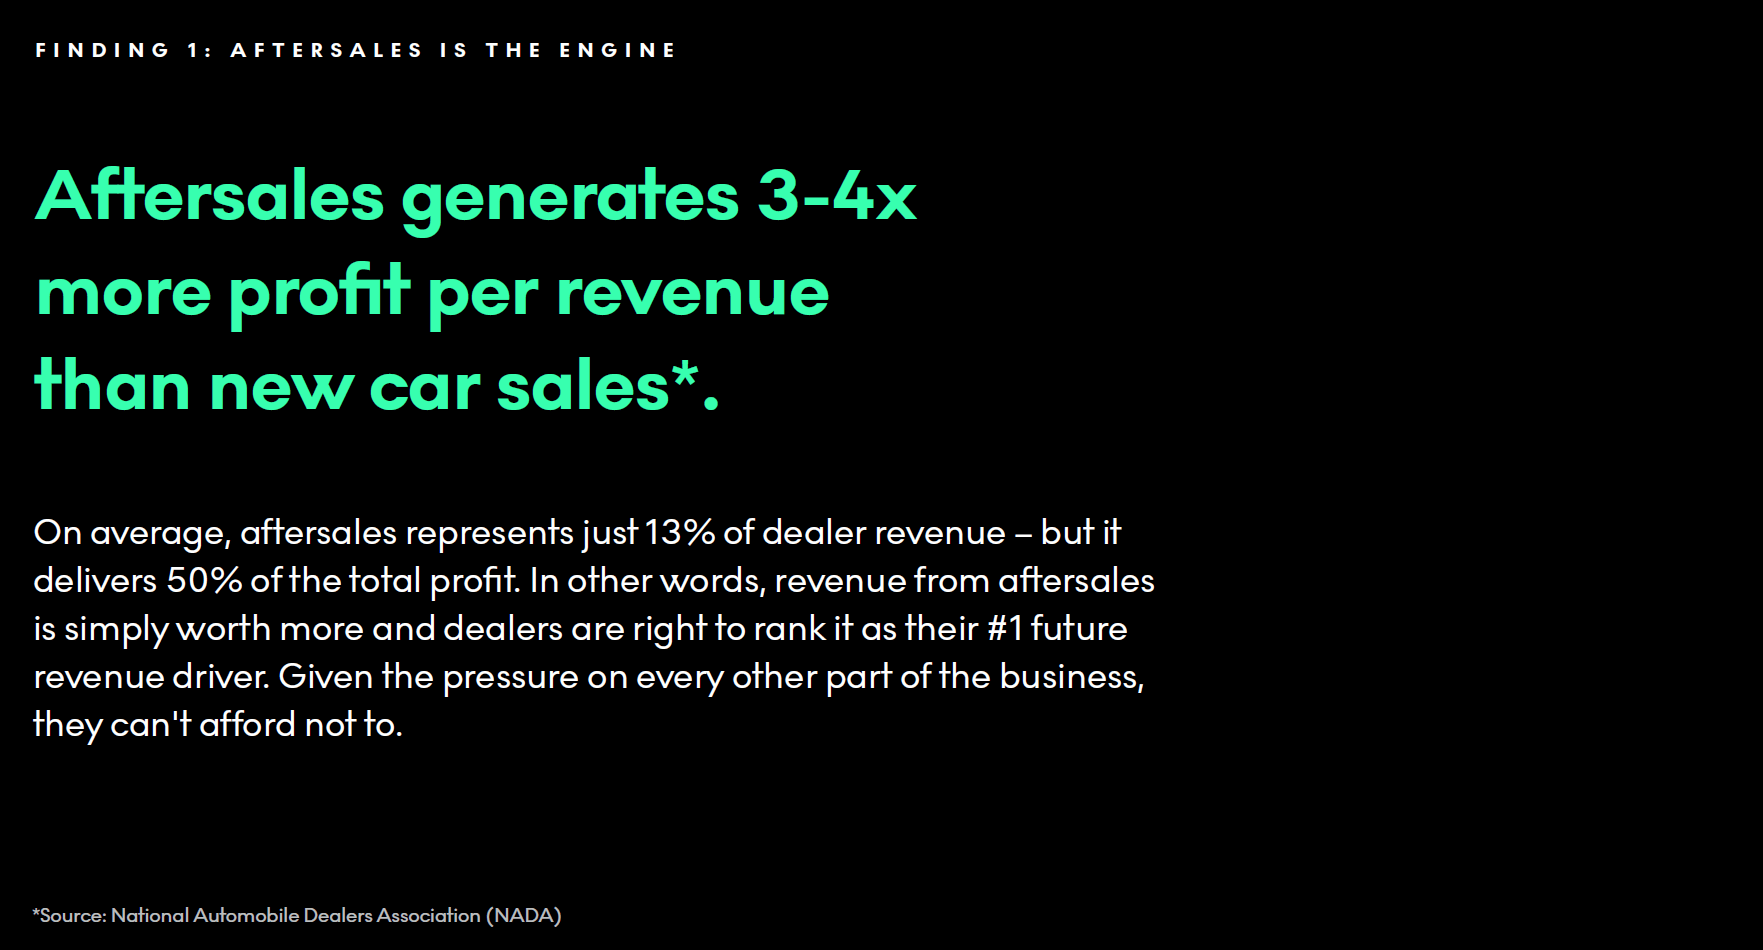
Il dato diventa ancora più significativo se osservato insieme a un’altra evidenza emersa dalla ricerca. Una parte rilevante degli operatori continua a gestire la fidelizzazione in modo reattivo piuttosto che preventivo. In altre parole, il cliente viene contattato quando si manifesta un problema evidente, non quando iniziano a emergere i primi segnali di allontanamento. È una differenza sottile ma fondamentale. Perché la perdita di un cliente raramente avviene in un singolo momento. Più spesso è il risultato di una serie di piccoli passaggi o semplicemente l’assenza di un contatto che mantenga viva la relazione.
IL CLIENTE CHE TORNA VALE PIÙ DEL CLIENTE APPENA ACQUISITO
Se il Retention Gap rappresenta il sintomo, la vera ragione per cui questo fenomeno merita attenzione si trova nell’evoluzione del valore economico del cliente nel tempo. Uno degli elementi più interessanti emersi dal report riguarda infatti la relazione tra età del veicolo e fatturato generato in officina (vedi grafico sotto). I dati riportati mostrano una crescita progressiva del valore del cliente lungo il ciclo di vita dell’automobile. Si passa da circa 480 euro annui nei primi anni fino a oltre 1.650 euro nelle fasi più mature del veicolo e della relazione.
Si tratta di una dinamica che, a prima vista, può apparire intuitiva. Un veicolo nuovo richiede generalmente pochi interventi oltre alla manutenzione programmata, mentre con il passare degli anni aumentano le esigenze di manutenzione straordinaria, sostituzione di componenti soggetti a usura e riparazioni più complesse. Tuttavia, osservata dal punto di vista manageriale, questa curva suggerisce una riflessione molto più profonda che tocca l’Indipendent Aftermarket.
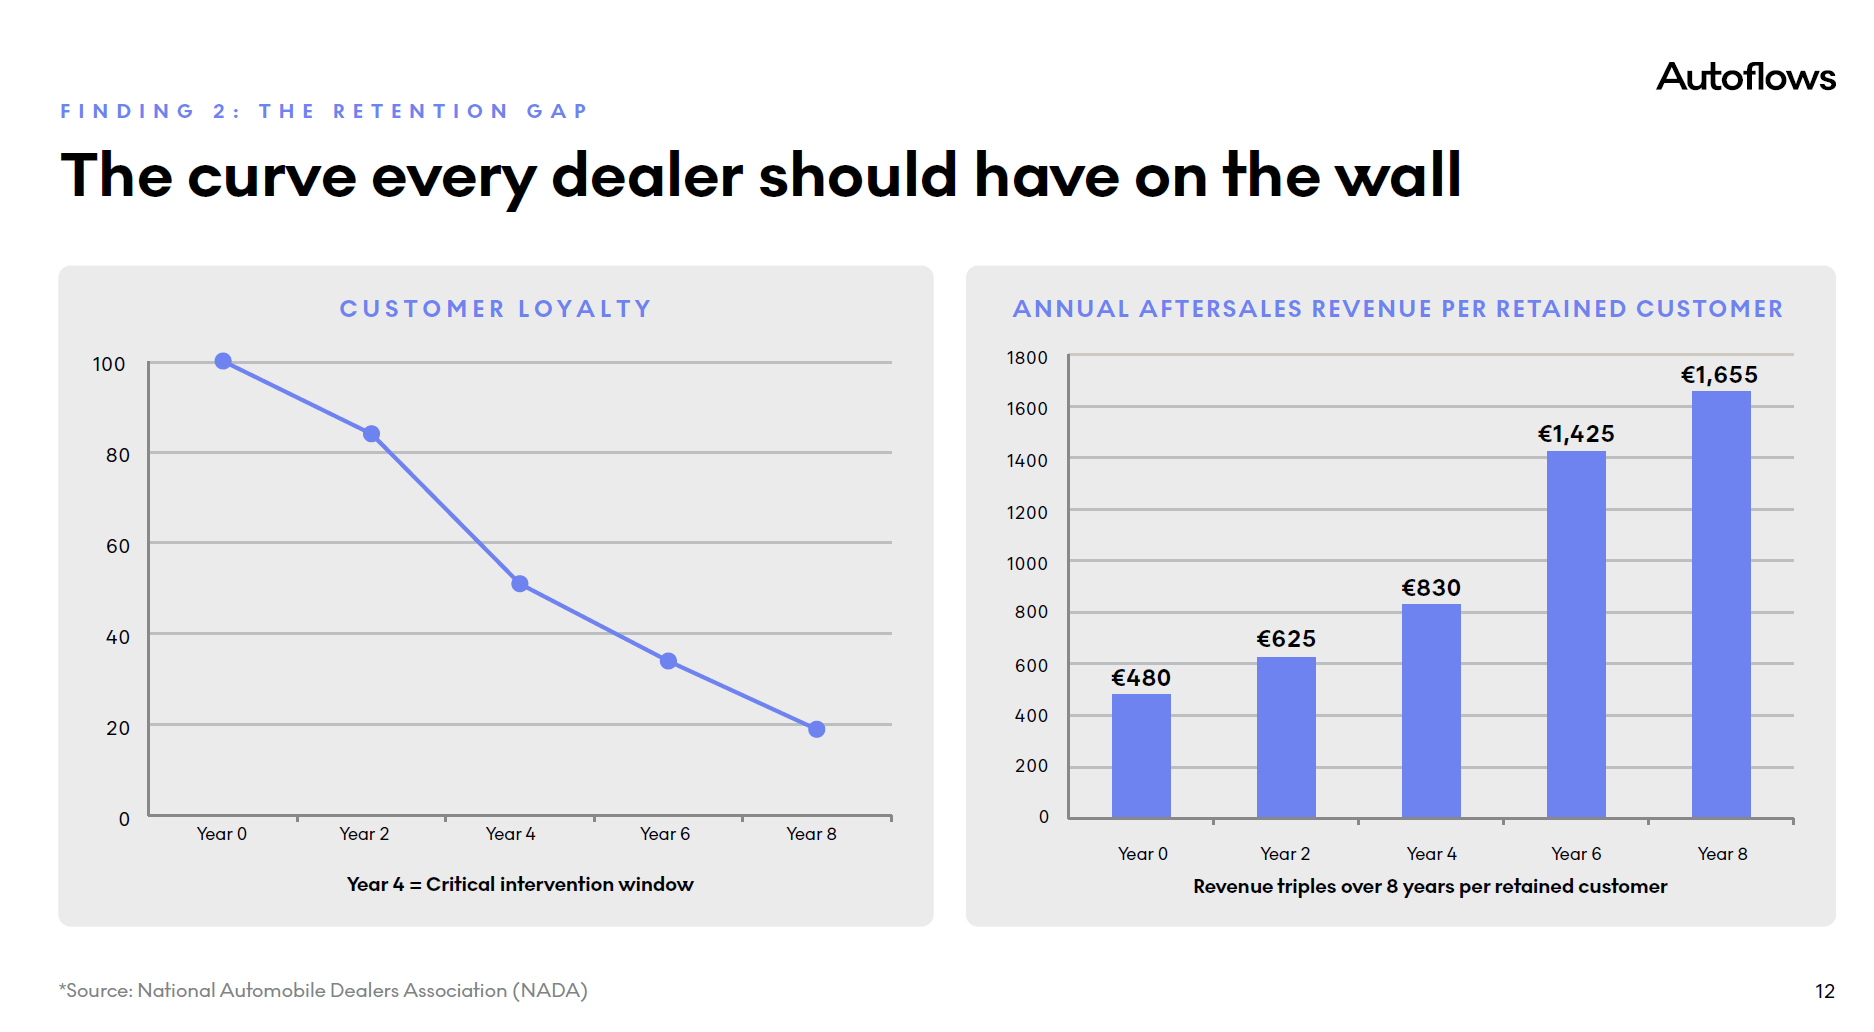
Per anni il settore dei Dealer ha investito enormi risorse nell’acquisizione di nuovi clienti. La vendita del veicolo rappresentava il punto di partenza della relazione e gran parte dell’attenzione era concentrata sul momento dell’acquisto. Il benchmark Autoflows riporta al centro però un famoso detto “l’auto si compra due volte, prima in concessionaria e poi in officina”. Il valore economico più significativo non si genera al momento della vendita, ma durante gli anni successivi, quando il cliente continua a utilizzare il veicolo e necessita di assistenza, manutenzione e supporto. Da questa prospettiva il cliente che ritorna periodicamente in officina assume un’importanza strategica, specie se il veicolo supera i 4 anni. Ogni visita non rappresenta soltanto una singola transazione economica, ma contribuisce ad alimentare una relazione destinata a generare valore nel lungo periodo.
Particolarmente interessante è il riferimento presente nello studio a una finestra critica individuata intorno al quarto anno di vita del veicolo. È in questa fase che il cliente inizia spesso a valutare alternative rispetto alla rete che lo ha seguito fino a quel momento. Storicamente, proprio in questo periodo, il mercato indipendente ha costruito una parte importante della propria capacità competitiva, intercettando automobilisti che uscivano progressivamente dall’ecosistema ufficiale. La domanda che emerge dal benchmark è quindi semplice ma strategica: quanta parte di questo flusso di clienti che migra verso l’Indipendent Aftermarket potrebbe essere trattenuta attraverso una gestione più efficace della relazione?
Per i dealer il tema riguarda la difesa del proprio fatturato futuro. Per il mercato indipendente rappresenta invece una questione altrettanto importante, perché una crescente attenzione alla retention da parte degli OES potrebbe modificare dinamiche competitive considerate consolidate da decenni.
IL SETTORE DEI DEALER SI ASPETTA MARGINI SEMPRE PIÙ DIFFICILI
Se il tema della retention appare così rilevante, è anche perché il contesto economico nel quale operano dealer e riparatori sta diventando progressivamente più complesso. Secondo il benchmark Autoflows, l’80% degli intervistati ritiene che la redditività del business sarà più difficile da sostenere nei prossimi due o tre anni. Ancora più significativo è il fatto che oltre il 64% si aspetti che diventi addirittura “molto più difficile”. Si tratta di una percezione diffusa che attraversa mercati diversi e che riflette una trasformazione in atto nell’intero ecosistema automotive europeo.
Le ragioni sono molteplici. La progressiva elettrificazione del parco circolante modifica le logiche tradizionali della manutenzione e riduce alcune delle attività storicamente più redditizie. Le aspettative dei clienti evolvono rapidamente e richiedono livelli di servizio sempre più elevati. A tutto questo si aggiunge la necessità di investire continuamente in formazione, attrezzature, software e competenze specialistiche. In passato la crescita del mercato era spesso sufficiente a compensare eventuali inefficienze. Oggi questo equilibrio appare molto più fragile. Ogni punto percentuale di redditività deve essere difeso con maggiore attenzione e ogni cliente acquisisce un valore economico crescente.
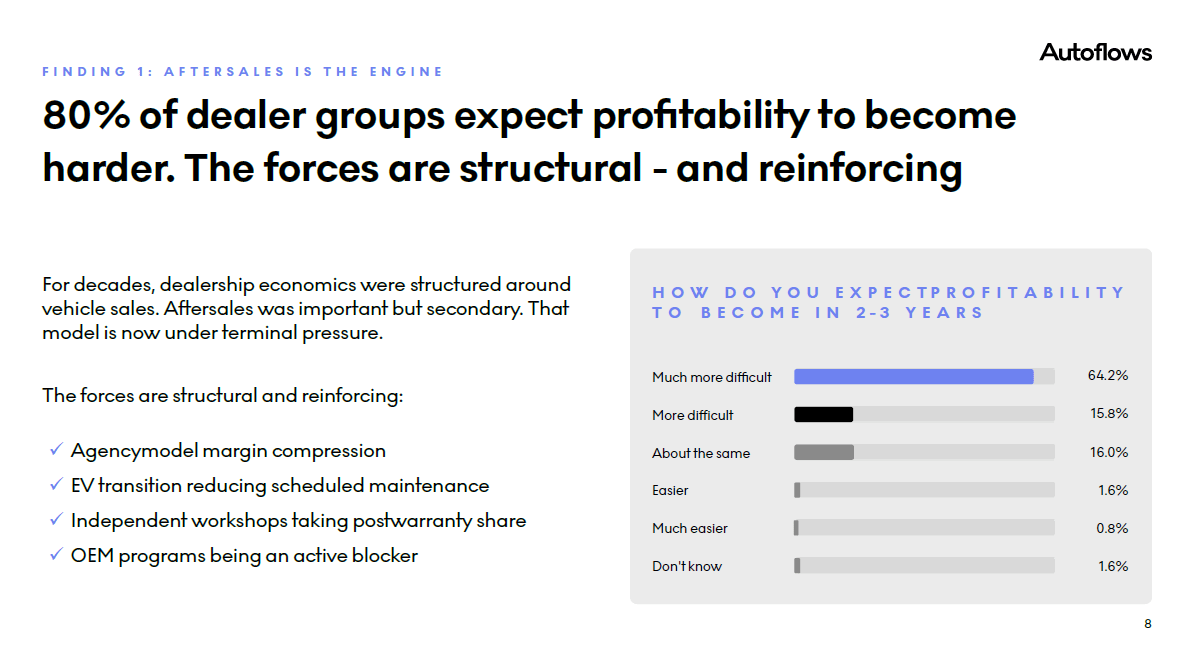
È proprio in questo contesto che la retention smette di essere una semplice metrica commerciale e diventa una leva strategica. Se generare nuovo business richiede investimenti sempre maggiori, conservare il valore già presente nel portafoglio clienti può rappresentare una delle modalità più efficaci per proteggere la redditività futura. Da questo punto di vista, il Retention Gap evidenziato da Autoflows assume una valenza che va ben oltre il marketing. Diventa un tema direttamente collegato alla sostenibilità economica delle imprese automotive.
OES E IAM: UNA PARTITA CHE SI GIOCA SU UN TERRENO DIVERSO
Sebbene il benchmark Autoflows sia stato costruito esclusivamente sul mondo dealer, le sue implicazioni si estendono ben oltre i confini delle reti ufficiali. Per comprenderne il motivo è necessario osservare la struttura attuale del mercato aftermarket. Le elaborazioni ICDP presentate nel 2025 mostrano come i riparatori indipendenti continuino a detenere la quota più significativa delle attività di manutenzione e riparazione in numerosi mercati europei. In Italia la quota attribuita al mercato indipendente si avvicina all’80%, confermando una posizione estremamente solida.
Questo dato è importante perché evita interpretazioni semplicistiche. I numeri non suggeriscono affatto un indebolimento dell’IAM. Al contrario, dimostrano che il mercato indipendente continua a rappresentare il principale punto di riferimento per una larga parte del parco circolante.
È proprio questa logica che rende il concetto di Retention Gap interessante anche per il mondo IAM. Indipendentemente dal modello di business, il valore di una relazione tende infatti ad aumentare con il tempo. Di conseguenza, la capacità di preservare tale relazione assume un’importanza crescente per tutti gli operatori della filiera.
IL VANTAGGIO INFORMATIVO DEGLI OES SUI DATI DEI CLIENTI
Uno degli aspetti secondo noi più interessanti che emergono indirettamente dall’analisi riguarda la diversa disponibilità di informazioni tra reti ufficiali e riparazione indipendente. Storicamente il dealer parte da una posizione privilegiata:
- conosce il cliente fin dal momento dell’acquisto del veicolo;
- dispone dei dati anagrafici, delle informazioni di contatto, della configurazione dell’auto e dello storico degli interventi effettuati all’interno della rete.
In molti casi, ciò garantisce una visione quasi completa del customer journey nei primi anni di vita del veicolo; un vantaggio competitivo destinato a consolidarsi ulteriormente con la diffusione delle auto connesse.
Il riparatore indipendente opera invece secondo una logica differente. Nella maggior parte dei casi deve intercettare il cliente, conquistarlo, dimostrare la qualità del proprio servizio e soltanto successivamente costruire una base informativa comparabile. Questa differenza è sempre esistita, ma per molto tempo non è stata considerata un fattore competitivo decisivo. Oggi la situazione potrebbe cambiare.
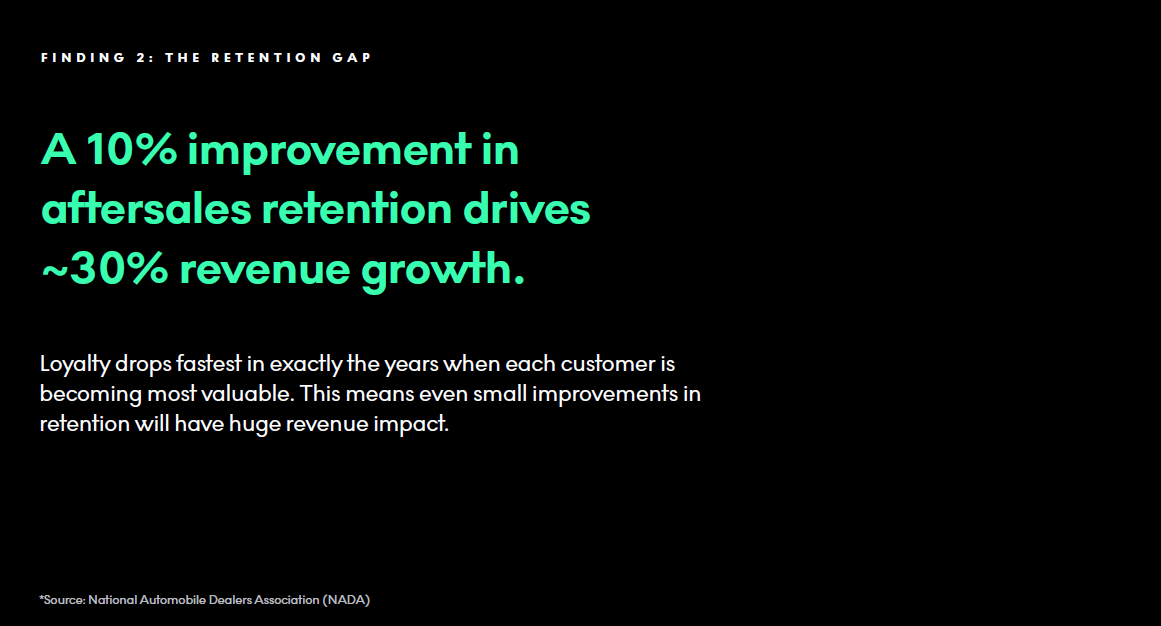
Naturalmente il benchmark Autoflows mostra chiaramente che possedere dati non significa automaticamente saperli utilizzare. Il fatto che il 74% degli intervistati non sia in grado di quantificare il valore perso attraverso l’abbandono dei clienti dimostra che esiste ancora una distanza significativa tra disponibilità delle informazioni e capacità di trasformarle in decisioni operative. Tuttavia, proprio questa distanza potrebbe rappresentare uno dei principali terreni di competizione dei prossimi anni.
IL VANTAGGIO PREZZO BASTA ANCORA?
Per decenni il prezzo ha rappresentato una delle principali chiavi di lettura della competizione aftermarket. Nella percezione di molti automobilisti la scelta tra rete ufficiale e riparatore indipendente si è spesso ridotta a un confronto relativamente semplice: da una parte la competenza associata al costruttore (ma spesso onerosa), dall’altra la possibilità di ottenere un servizio a un costo inferiore. I dati ICDP mostrano come questa differenza continui a esistere. Nel 2025 la tariffa media della manodopera in Italia si colloca intorno ai 75 euro all’ora per le reti ufficiali e intorno ai 45 euro all’ora per i riparatori indipendenti.
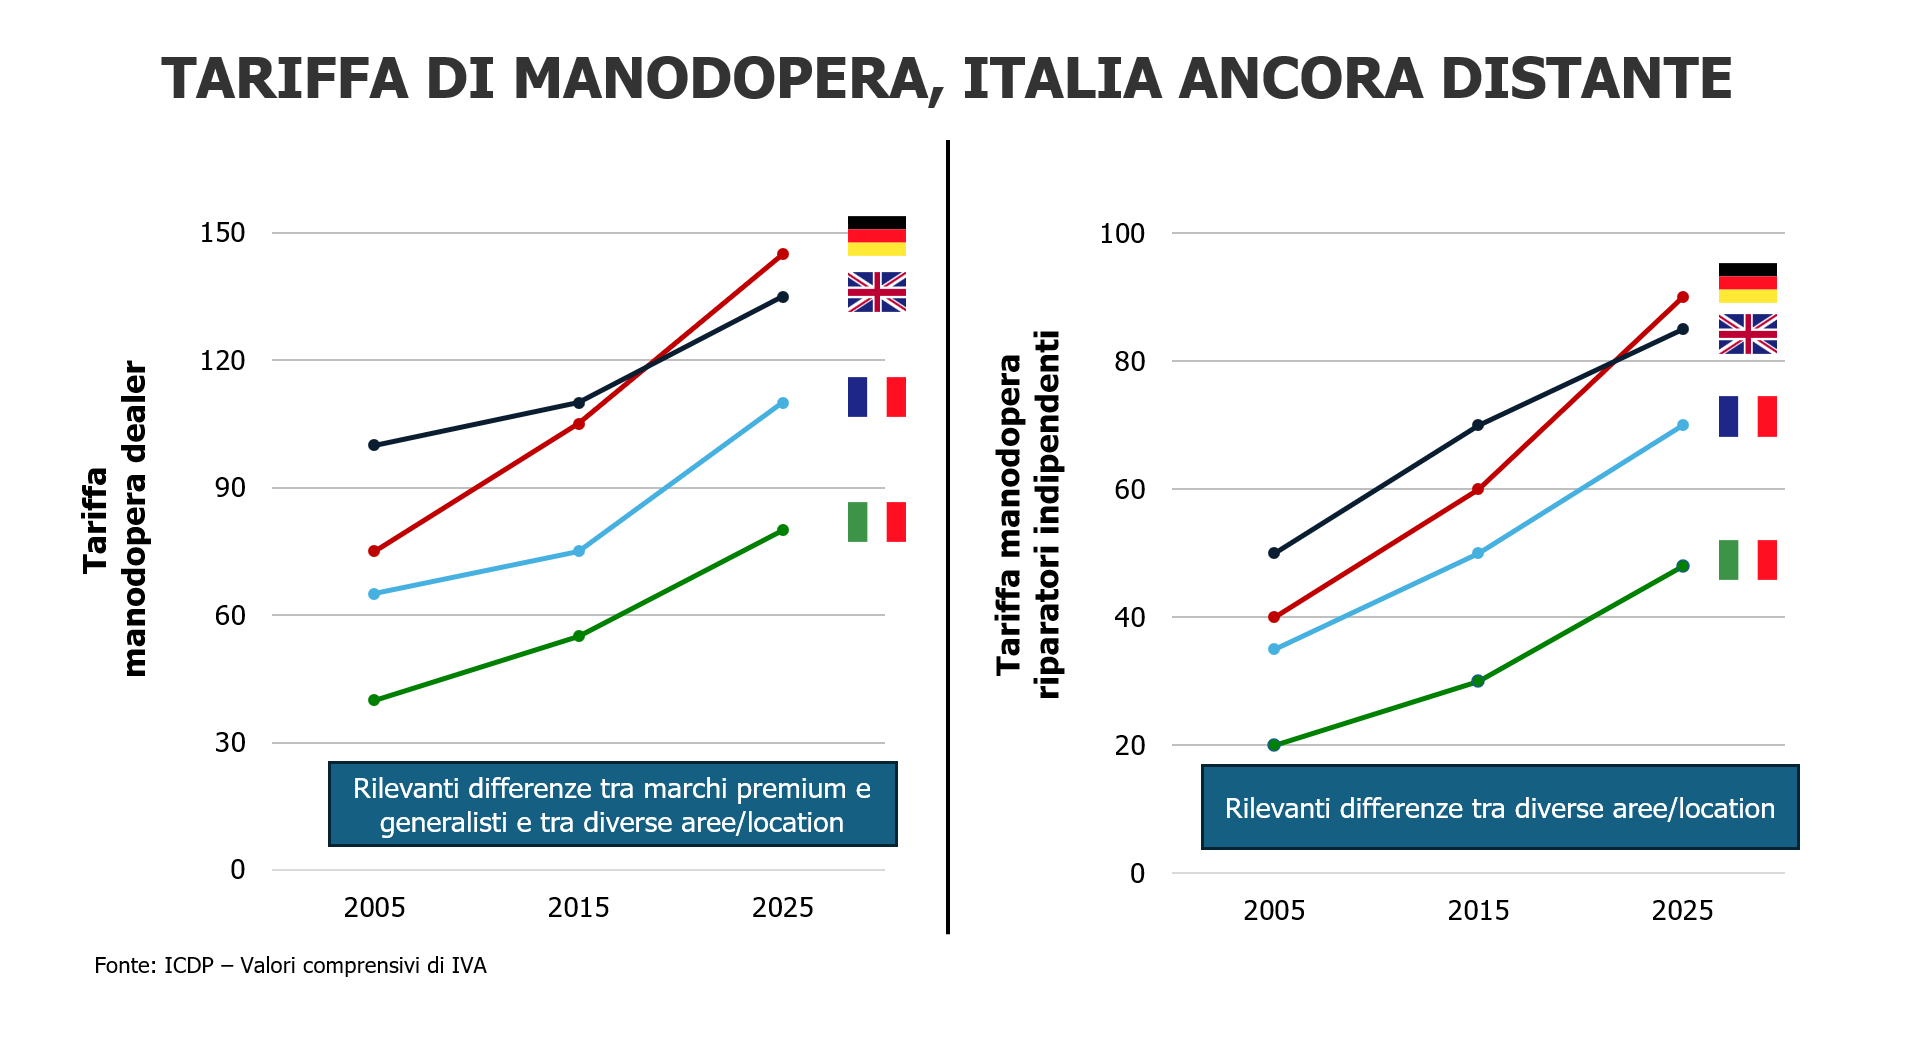
Tuttavia, osservando l’evoluzione storica delle tariffe emerge un fenomeno interessante: entrambe le curve sono cresciute in modo costante negli ultimi vent’anni. La crescente complessità dei veicoli, la diffusione dei sistemi ADAS, la necessità di formazione continua, l’elettrificazione, la cybersecurity e l’accesso alle informazioni tecniche stanno aumentando il costo necessario per svolgere attività di riparazione professionale. Anche strumenti come il SERMI contribuiscono a elevare il livello di professionalizzazione richiesto agli operatori indipendenti.
Questo significa che il differenziale economico tenderà gradualmente ad assottigliarsi e altri fattori potrebbero assumere un peso crescente nelle decisioni dei clienti. Tra questi, la qualità della relazione e la capacità di mantenere un contatto continuativo con l’automobilista sembrano destinati a occupare una posizione sempre più rilevante.
DALL’ANALISI ALL’AZIONE: IL RUOLO DELL’AI PREDICTION
È proprio in questo contesto che Autoflows introduce il concetto di AI Prediction. Uno degli aspetti più interessanti del benchmark è che l’intelligenza artificiale non viene presentata come una tecnologia fine a sé stessa. Al contrario, viene descritta come uno strumento capace di trasformare dati e informazioni in azioni operative.
La ricerca evidenzia infatti una contraddizione significativa. Da un lato la customer communication viene identificata come la principale area di miglioramento. Dall’altro, il 53% degli operatori dichiara di non utilizzare né esplorare strumenti basati sull’intelligenza artificiale. Meno del 23% utilizza o sta valutando soluzioni AI dedicate alla comunicazione con il cliente.
In altre parole, il settore riconosce l’esistenza di un problema ma non ha ancora adottato in modo diffuso gli strumenti che potrebbero contribuire a risolverlo. È qui che emerge la differenza tra Business Intelligence e Action Intelligence. Per anni le organizzazioni hanno investito nella capacità di raccogliere dati e costruire report, disponendo oggi di enormi quantità di informazioni riguardanti clienti e veicoli. Tuttavia, il valore di questi dati viene annullato se non viene tradotto in azioni concrete.
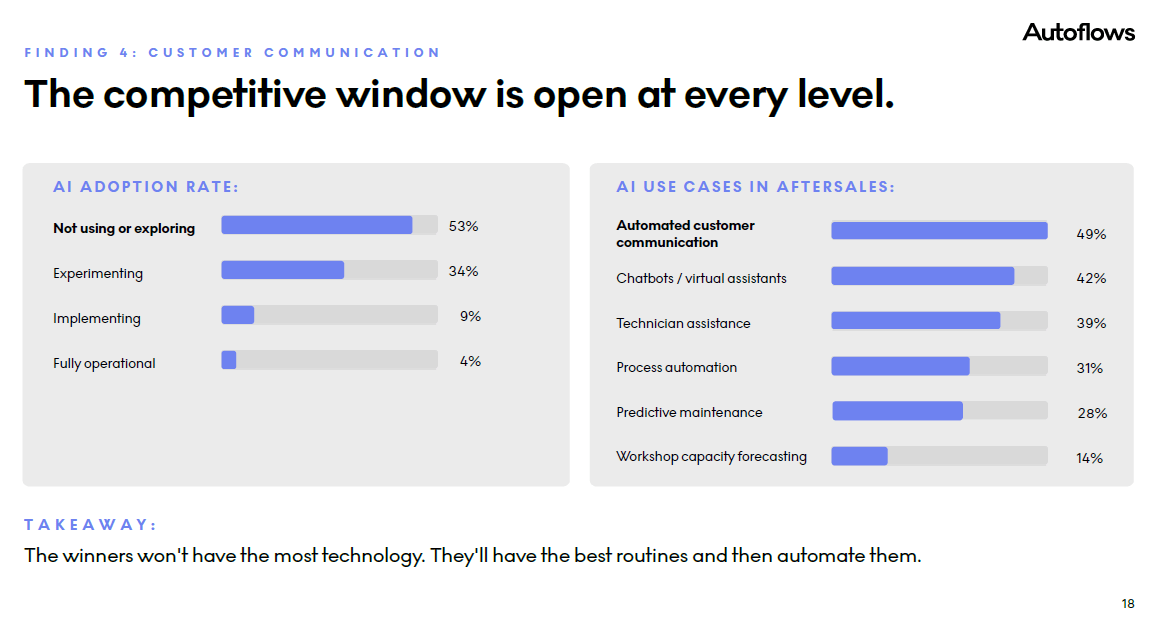
L’approccio proposto da Autoflows consiste proprio nel trasformare il dato in intervento operativo. Non limitarsi a sapere che un cliente è a rischio abbandono, ma attivare processi che consentano di contattarlo nel momento opportuno, con il messaggio più rilevante e attraverso il canale più efficace.
QUANDO LA RETENTION DIVENTA UN CASO CONCRETO: L’ESEMPIO LSH AUTO UK
Per comprendere l’impatto potenziale di questo approccio è interessante osservare il caso studio relativo a LSH Auto UK. Secondo i dati condivisi dall’azienda, l’adozione di strategie basate sull’identificazione dei clienti a rischio e sull’attivazione proattiva delle comunicazioni ha consentito di incrementare il tasso di retention di ben 16 punti percentuali, dal 40,6% al 56,6%.
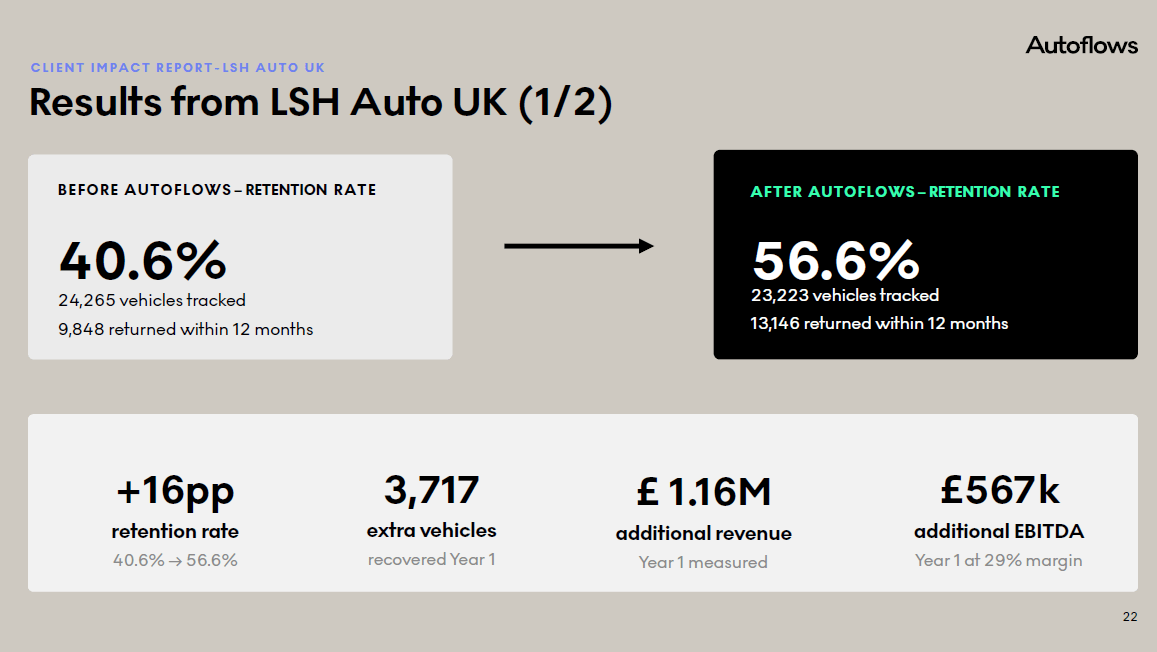
Secondo i dati condivisi da Autoflows, il progetto ha consentito di riportare in officina 3.717 veicoli e generare circa 1,16 milioni di sterline di ricavi incrementali. Al di là dei numeri specifici, il valore di questo esempio risiede soprattutto nel messaggio che trasmette. La retention non è una variabile astratta. Può essere misurata, monitorata e migliorata attraverso processi strutturati. È proprio questa la distanza che il benchmark evidenzia tra la consapevolezza dell’importanza del problema e la capacità concreta di affrontarlo.
DAL BENCHMARK ALL’AZIONE, COSA FARE “DOMANI”?
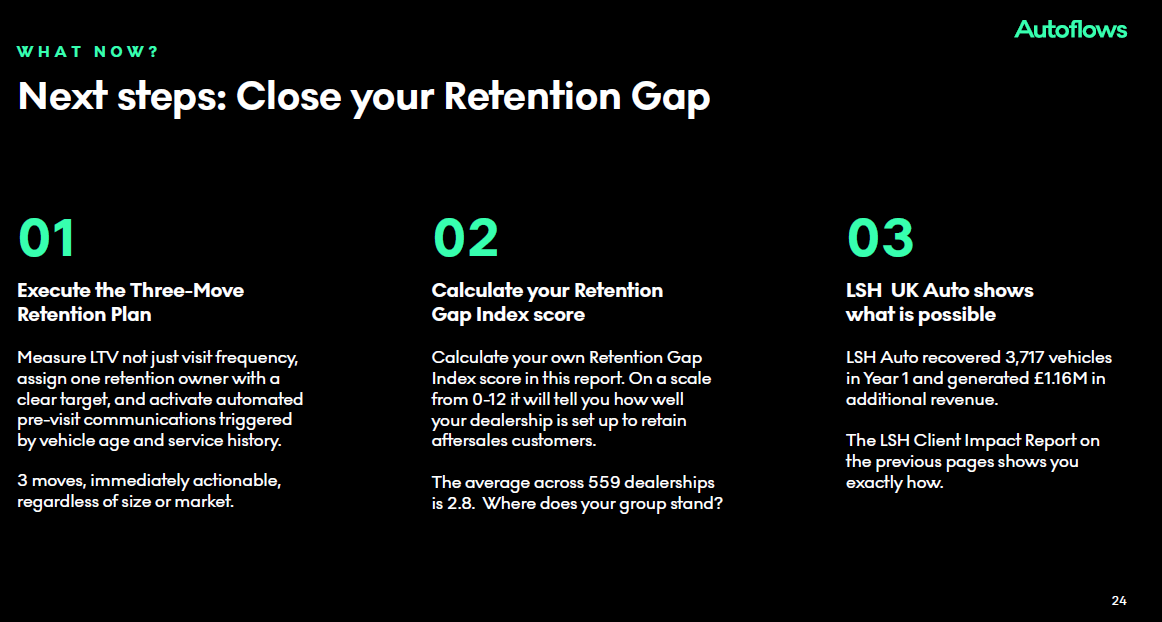
Dopo aver evidenziato il Retention Gap esistente tra la consapevolezza del problema e la capacità di gestirlo, Autoflows propone anche un percorso concreto per aiutare concessionarie e gruppi automotive a misurare il proprio livello di maturità nella fidelizzazione dei clienti.
Il punto di partenza è il Retention Gap Index, l’indicatore sviluppato dall’azienda che consente di valutare, su una scala da 0 a 12, quanto un’organizzazione sia realmente strutturata per trattenere i clienti aftersales. Nel benchmark europeo, il punteggio medio delle 559 organizzazioni analizzate è pari a 2,8 su 12, un dato che evidenzia ampi margini di miglioramento nella gestione della relazione con il cliente.
Per accompagnare i dealer in questo percorso, Autoflows mette inoltre a disposizione una valutazione iniziale e un’analisi del proprio Retention Gap, affiancata da una garanzia di risultato di 60 giorni: qualora non venga riscontrato un miglioramento misurabile della retention nei primi due mesi di utilizzo, l’azienda prevede il rimborso completo del progetto. Il sistema si integra con il DMS esistente, senza sostituirlo, e mantiene dati e prenotazioni all’interno dell’infrastruttura già utilizzata dalla concessionaria.
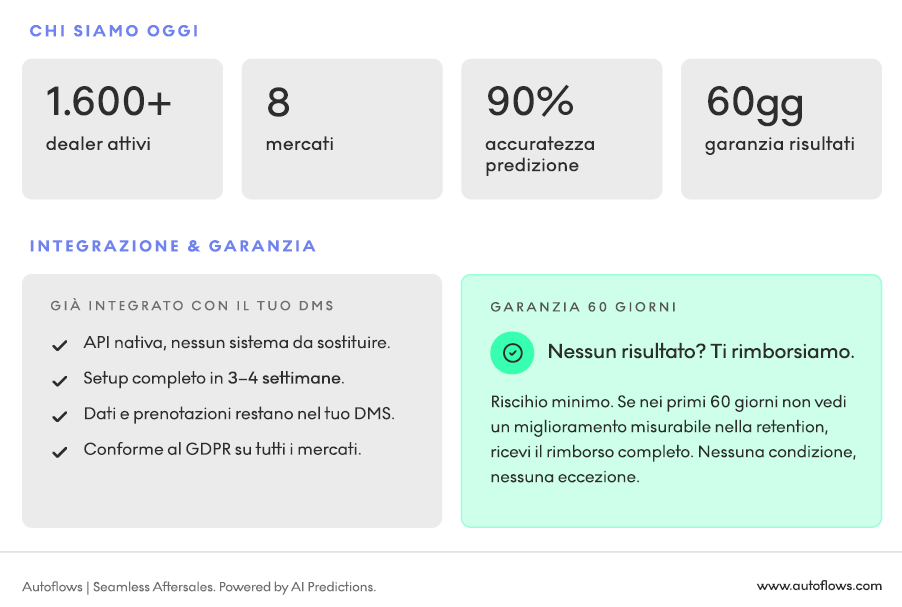
I risultati riportati nel materiale relativo al mercato italiano aiutano a comprendere il potenziale di questo approccio. Considerando la media dei dealer attivi tra giugno 2025 e maggio 2026, Autoflows indica una conversione outbound del 39%, una fedeltà al servizio del 54%, 1.675 clienti dormienti da oltre 18 mesi riattivati e un valore complessivo degli ordini generati pari a 6,5 milioni di euro. Lo stesso documento riporta inoltre un’accuratezza predittiva dichiarata del 90%, oltre 1.600 dealer attivi distribuiti in otto mercati.
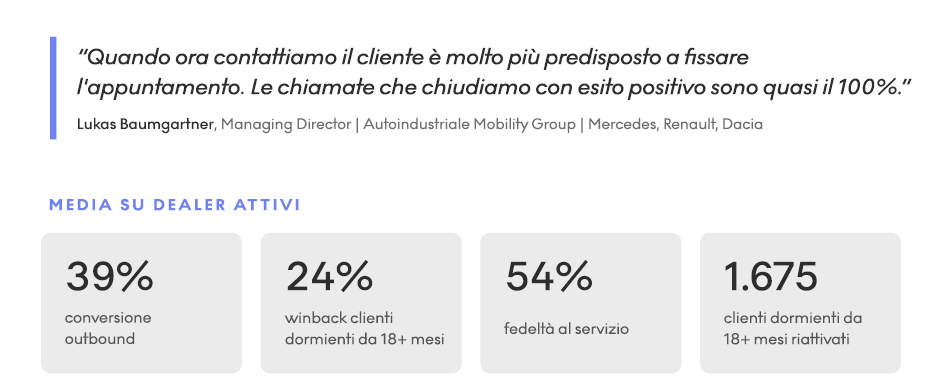
Al di là delle singole tecnologie utilizzate, il messaggio finale appare chiaro: la retention non può più essere considerata soltanto un indicatore da osservare a posteriori. Deve diventare una variabile misurabile, gestita e migliorata in modo costante attraverso processi strutturati. Ed è probabilmente proprio qui che si giocherà una parte importante della competitività dell’aftersales nei prossimi anni.
