
L’automotive perde di vista il cliente e diventa il settore più disrupted
L’automotive si conferma anche nel 2026 come il settore più disrupted in assoluto, ma sul prodotto auto i clienti sembrano avere idee più chiare delle aziende
L’automotive si conferma anche nel 2026 come il settore più disrupted in assoluto, ma sul prodotto auto i clienti sembrano avere idee più chiare delle aziende
Il settore automotive si conferma il più esposto alla disruption. Lo indica l’edizione 2026 dell’AlixPartners Disruption Index, la settima, che vede l’auto al primo posto della classifica. Allo stesso tempo, le indagini sui consumatori mostrano che i clienti hanno idee sempre più chiare su ciò che si aspettano dal prodotto auto, e che queste aspettative non sempre coincidono con le direzioni prese dall’industria. Questi e altri spunti sono stati commentati da Gianluca Di Loreto, Partner & Managing Director di AlixPartners, durante la presentazione del 6° Aftermarket Report di SICURAUTO.it, tenutasi il 1° ottobre 2026. Vediamo cosa ne è venuto fuori.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
UN INDICE CHE COINVOLGE 3.200 DIRIGENTI
L’AlixPartners Disruption Index si basa su un’indagine condotta tra business executive di tutto il mondo. I rispondenti sono 3.200, 320 per ciascuno dei 10 settori analizzati, con un campione compreso tra 200 e oltre 600 intervistati per Paese. La ricerca ha coinvolto Stati Uniti, Canada, Regno Unito, Francia, Germania, Italia, Svizzera, Cina, Giappone, Arabia Saudita ed Emirati Arabi Uniti.
Gli intervistati hanno tra i 25 e i 65 anni, ricoprono ruoli di livello direttore o superiore e il 60% è C-level. Lavorano inoltre in aziende con fatturato di almeno 100 milioni di dollari, nel 50% dei casi superiore al miliardo. Secondo AlixPartners, i cicli di disruption stanno sostituendo sempre più spesso quelli economici come prima sfida di business.
L’AUTO IN CIMA A UNA CLASSIFICA CHE NESSUNO VUOLE VINCERE
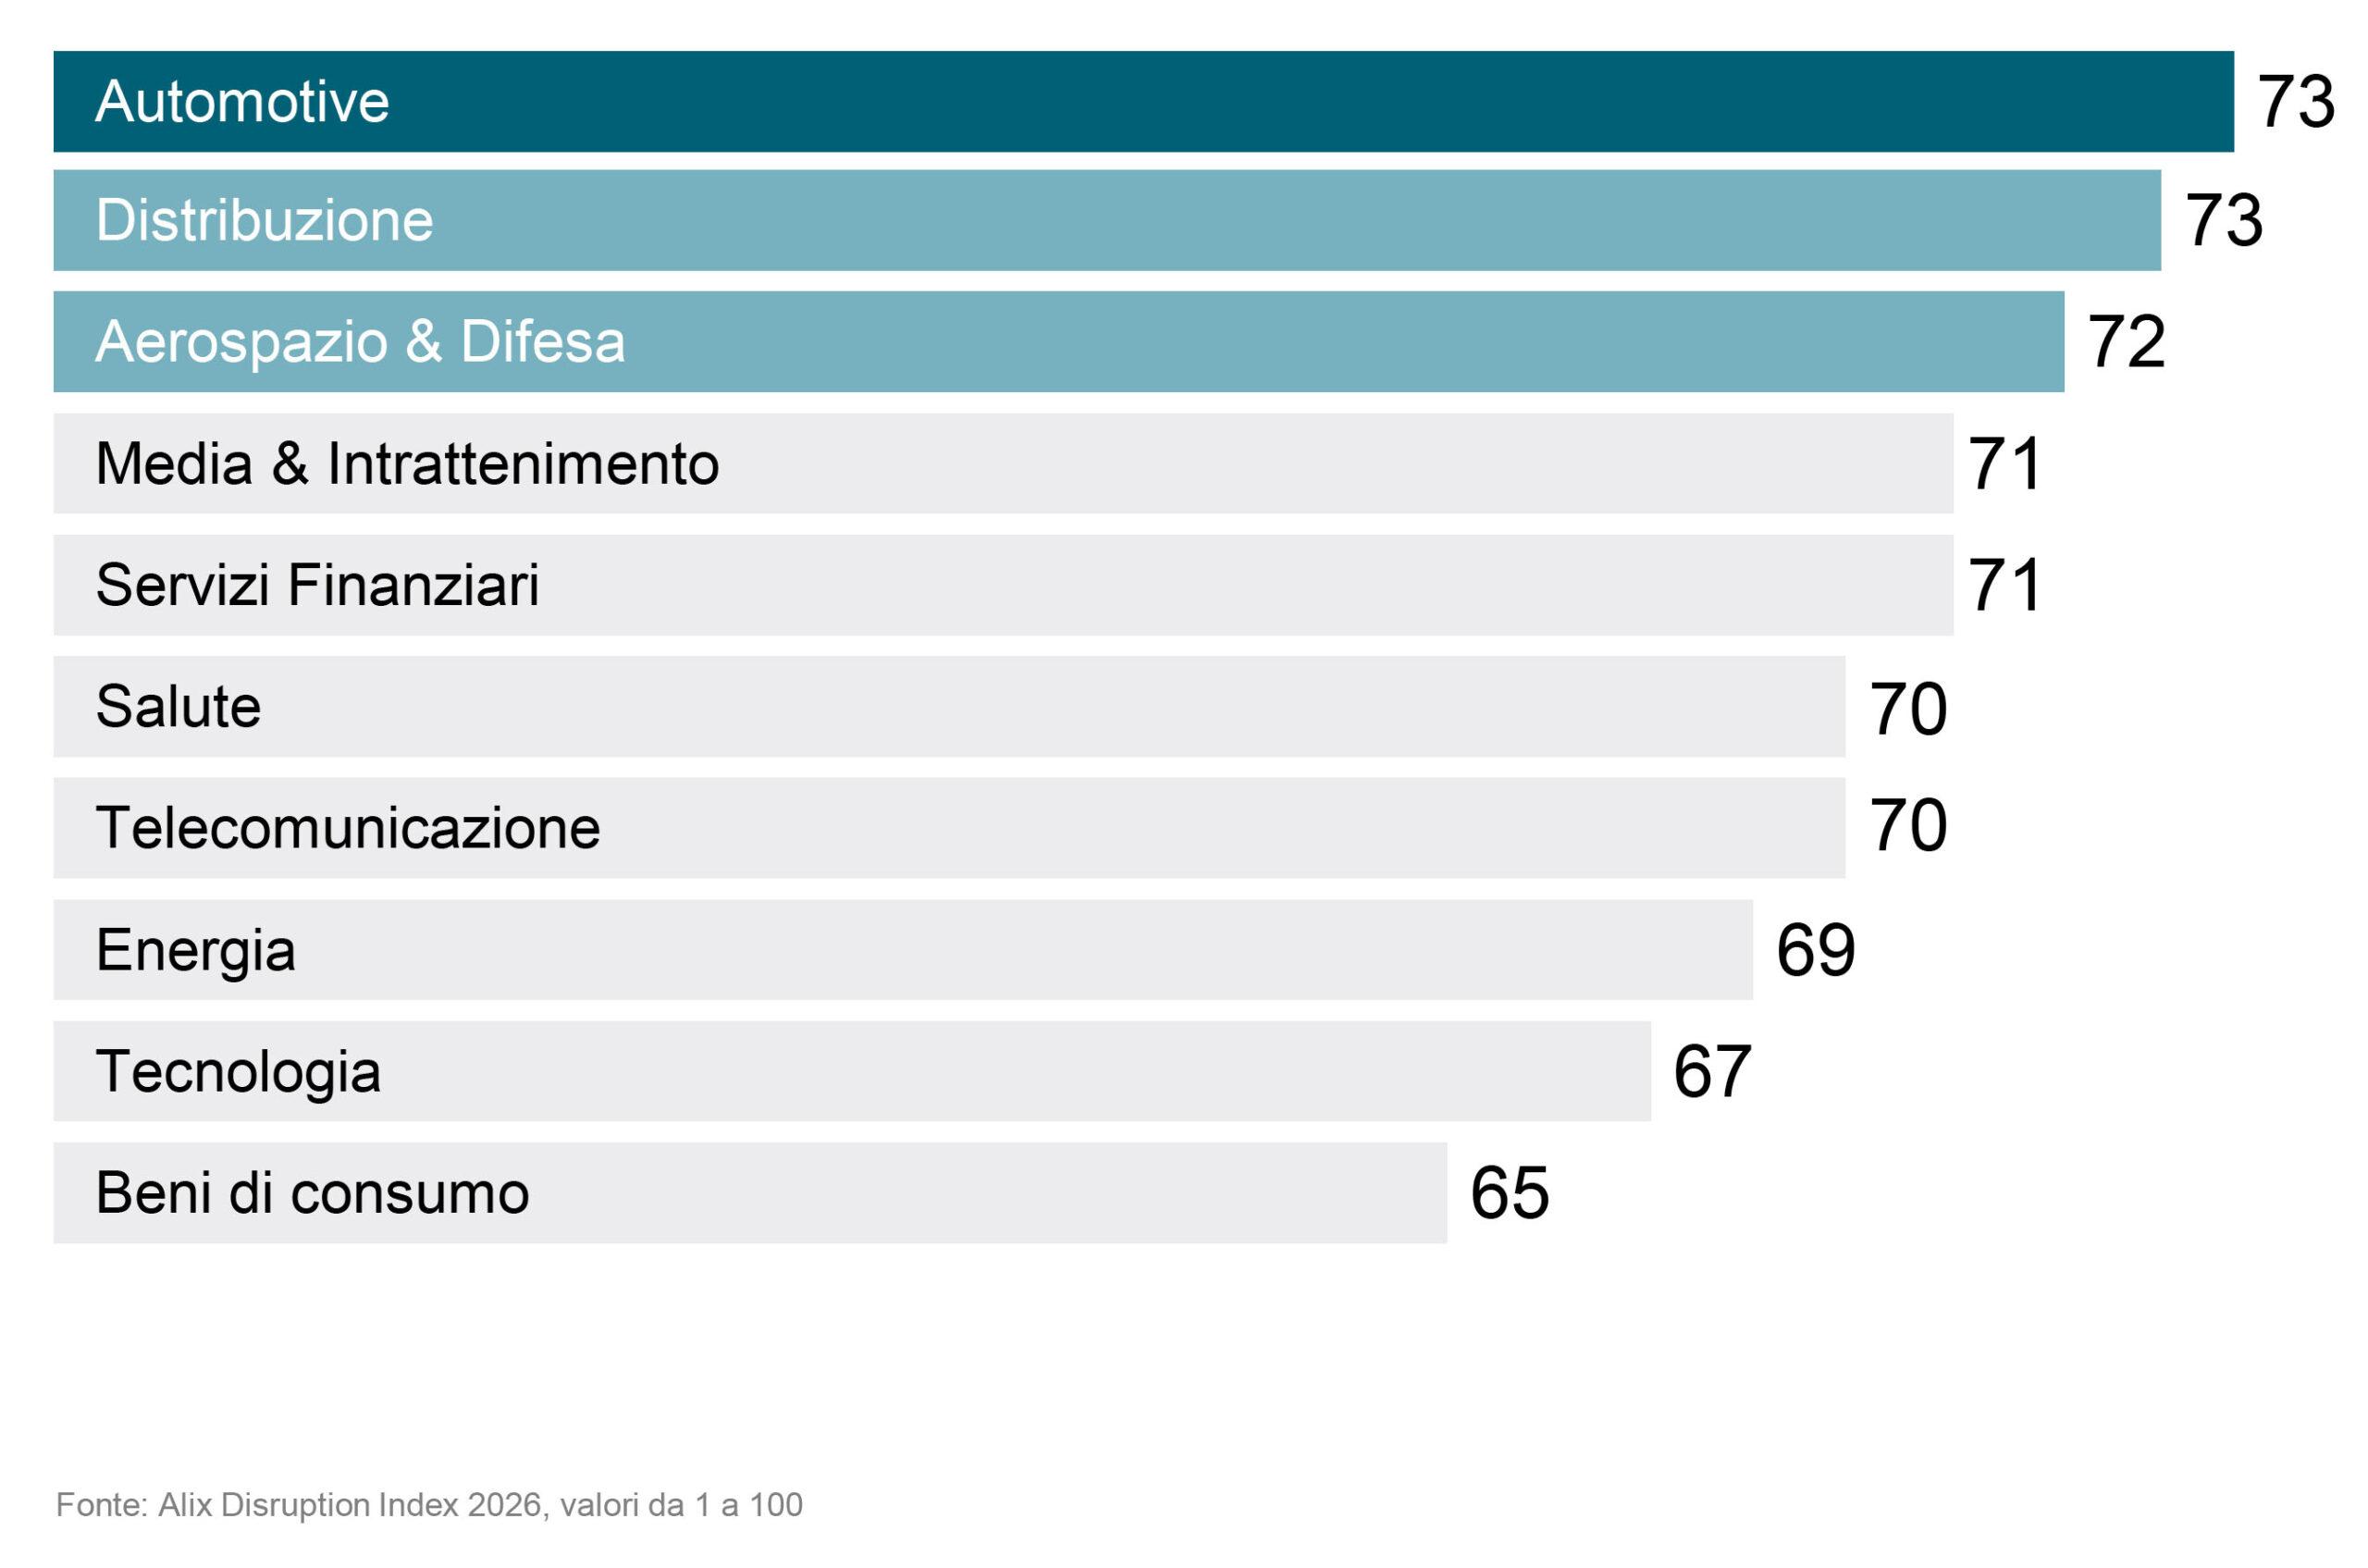
Nell’AlixPartners Disruption Index 2026 l’automotive ottiene dunque 73 punti su una scala da 1 a 100, a pari merito con la distribuzione. Seguono aerospazio e difesa (72), media e intrattenimento e servizi finanziari (71), salute e telecomunicazioni (70), energia (69), tecnologia (67) e beni di consumo (65).
Secondo l’indagine, questo risultato si inserisce in un contesto segnato da numerosi trend, sia locali sia globali, che, combinati con le evoluzioni normative e tecnologiche, hanno fatto saltare il banco del settore. Oggi chi guida le aziende dell’automotive si trova ad affrontare innumerevoli fattori di cambiamento, tutti contemporaneamente.
L’impatto riguarda ogni settore dell’industria dell’auto. Le flotte e la mobilità condivisa registrano il valore più alto (81), seguite da dealer e servizi (79 entrambi), ricambi (78), OEM (77) e fornitori (75). Si tratta in tutti i casi di valori molto elevati e superiori a quelli registrati in altri settori. Il 77% dei dirigenti ritiene inoltre di aver bisogno di maggiore aiuto.
I MALI DEL SETTORE: RESISTENZA, STRATEGIA E RISORSE
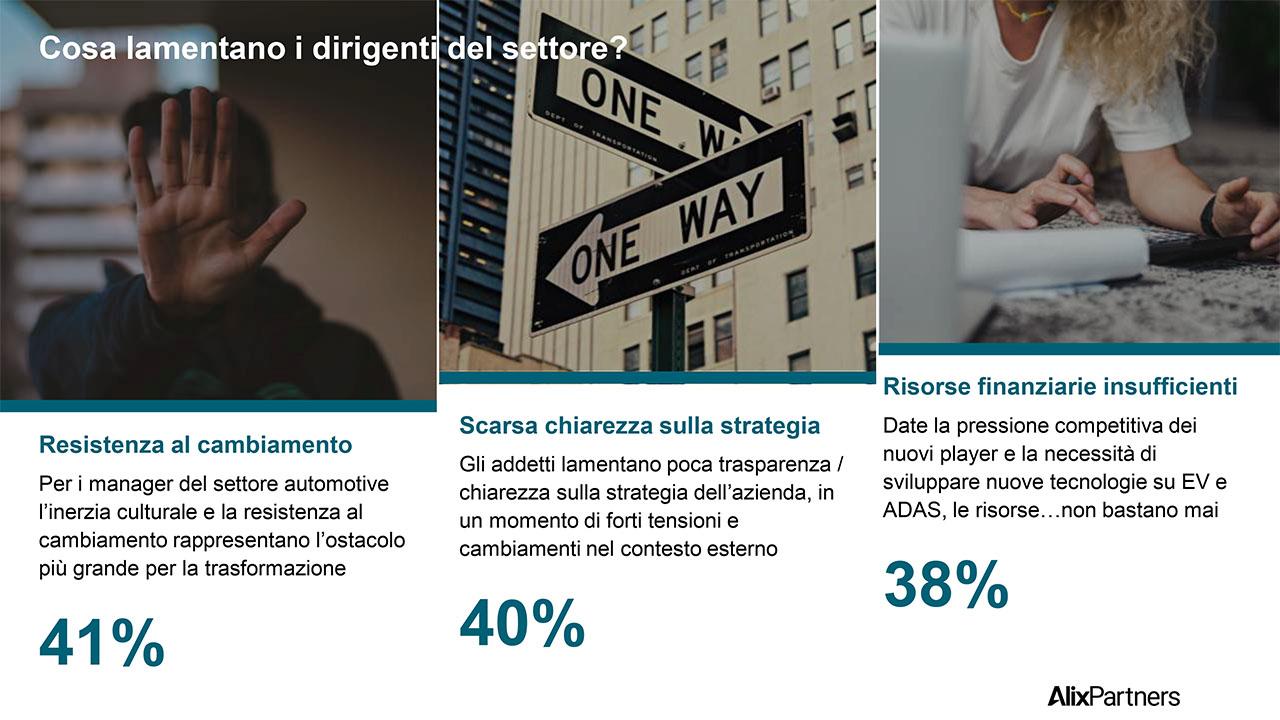
Tra gli ostacoli citati dai dirigenti dell’automotive intervistati, il primo è la resistenza al cambiamento (41%), cioè l’inerzia culturale. Segue la scarsa chiarezza sulla strategia aziendale (40%), in una fase caratterizzata da forti tensioni e cambiamenti nel contesto esterno. Al terzo posto ci sono le risorse finanziarie insufficienti (38%), in un settore sottoposto alla pressione dei nuovi player e chiamato a sviluppare nuove tecnologie, in particolare EV e ADAS.
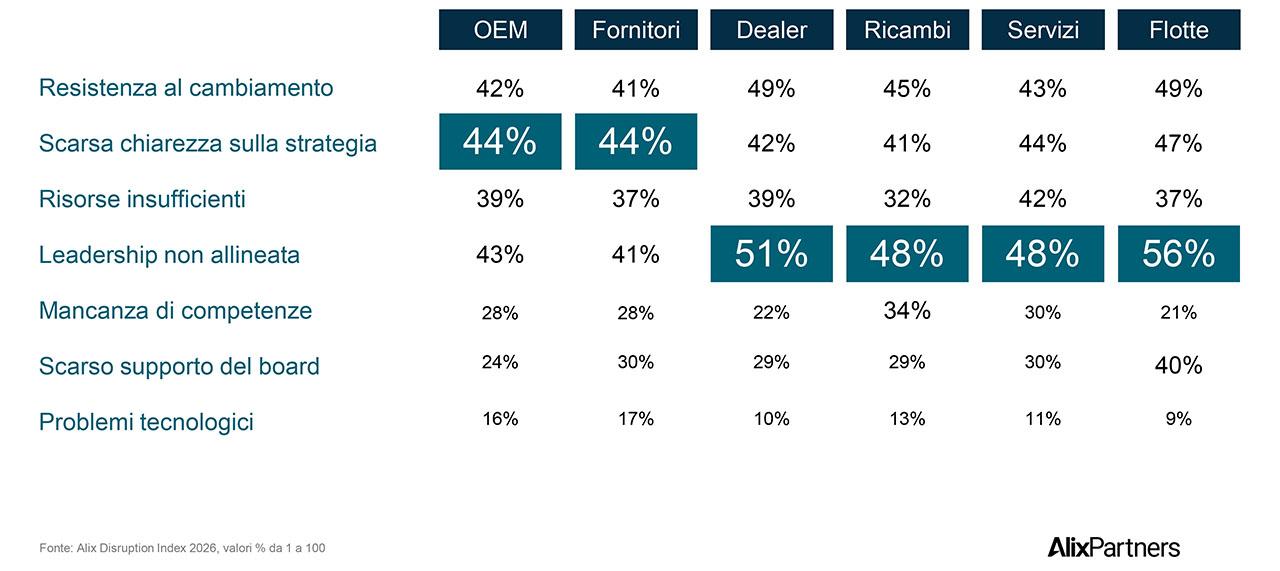
Il quadro cambia da comparto a comparto. Case costruttrici e fornitori lamentano soprattutto la scarsa chiarezza sulla strategia (44% per entrambi). Negli altri segmenti pesa invece la leadership non allineata: 51% per i dealer, 48% per ricambi e servizi, 56% per le flotte. Le flotte segnalano inoltre uno scarso supporto del board (40%). I problemi tecnologici sono citati meno frequentemente, con valori compresi tra il 9% e il 17%.
IL CLIENTE E IL VALORE DEL BRAND
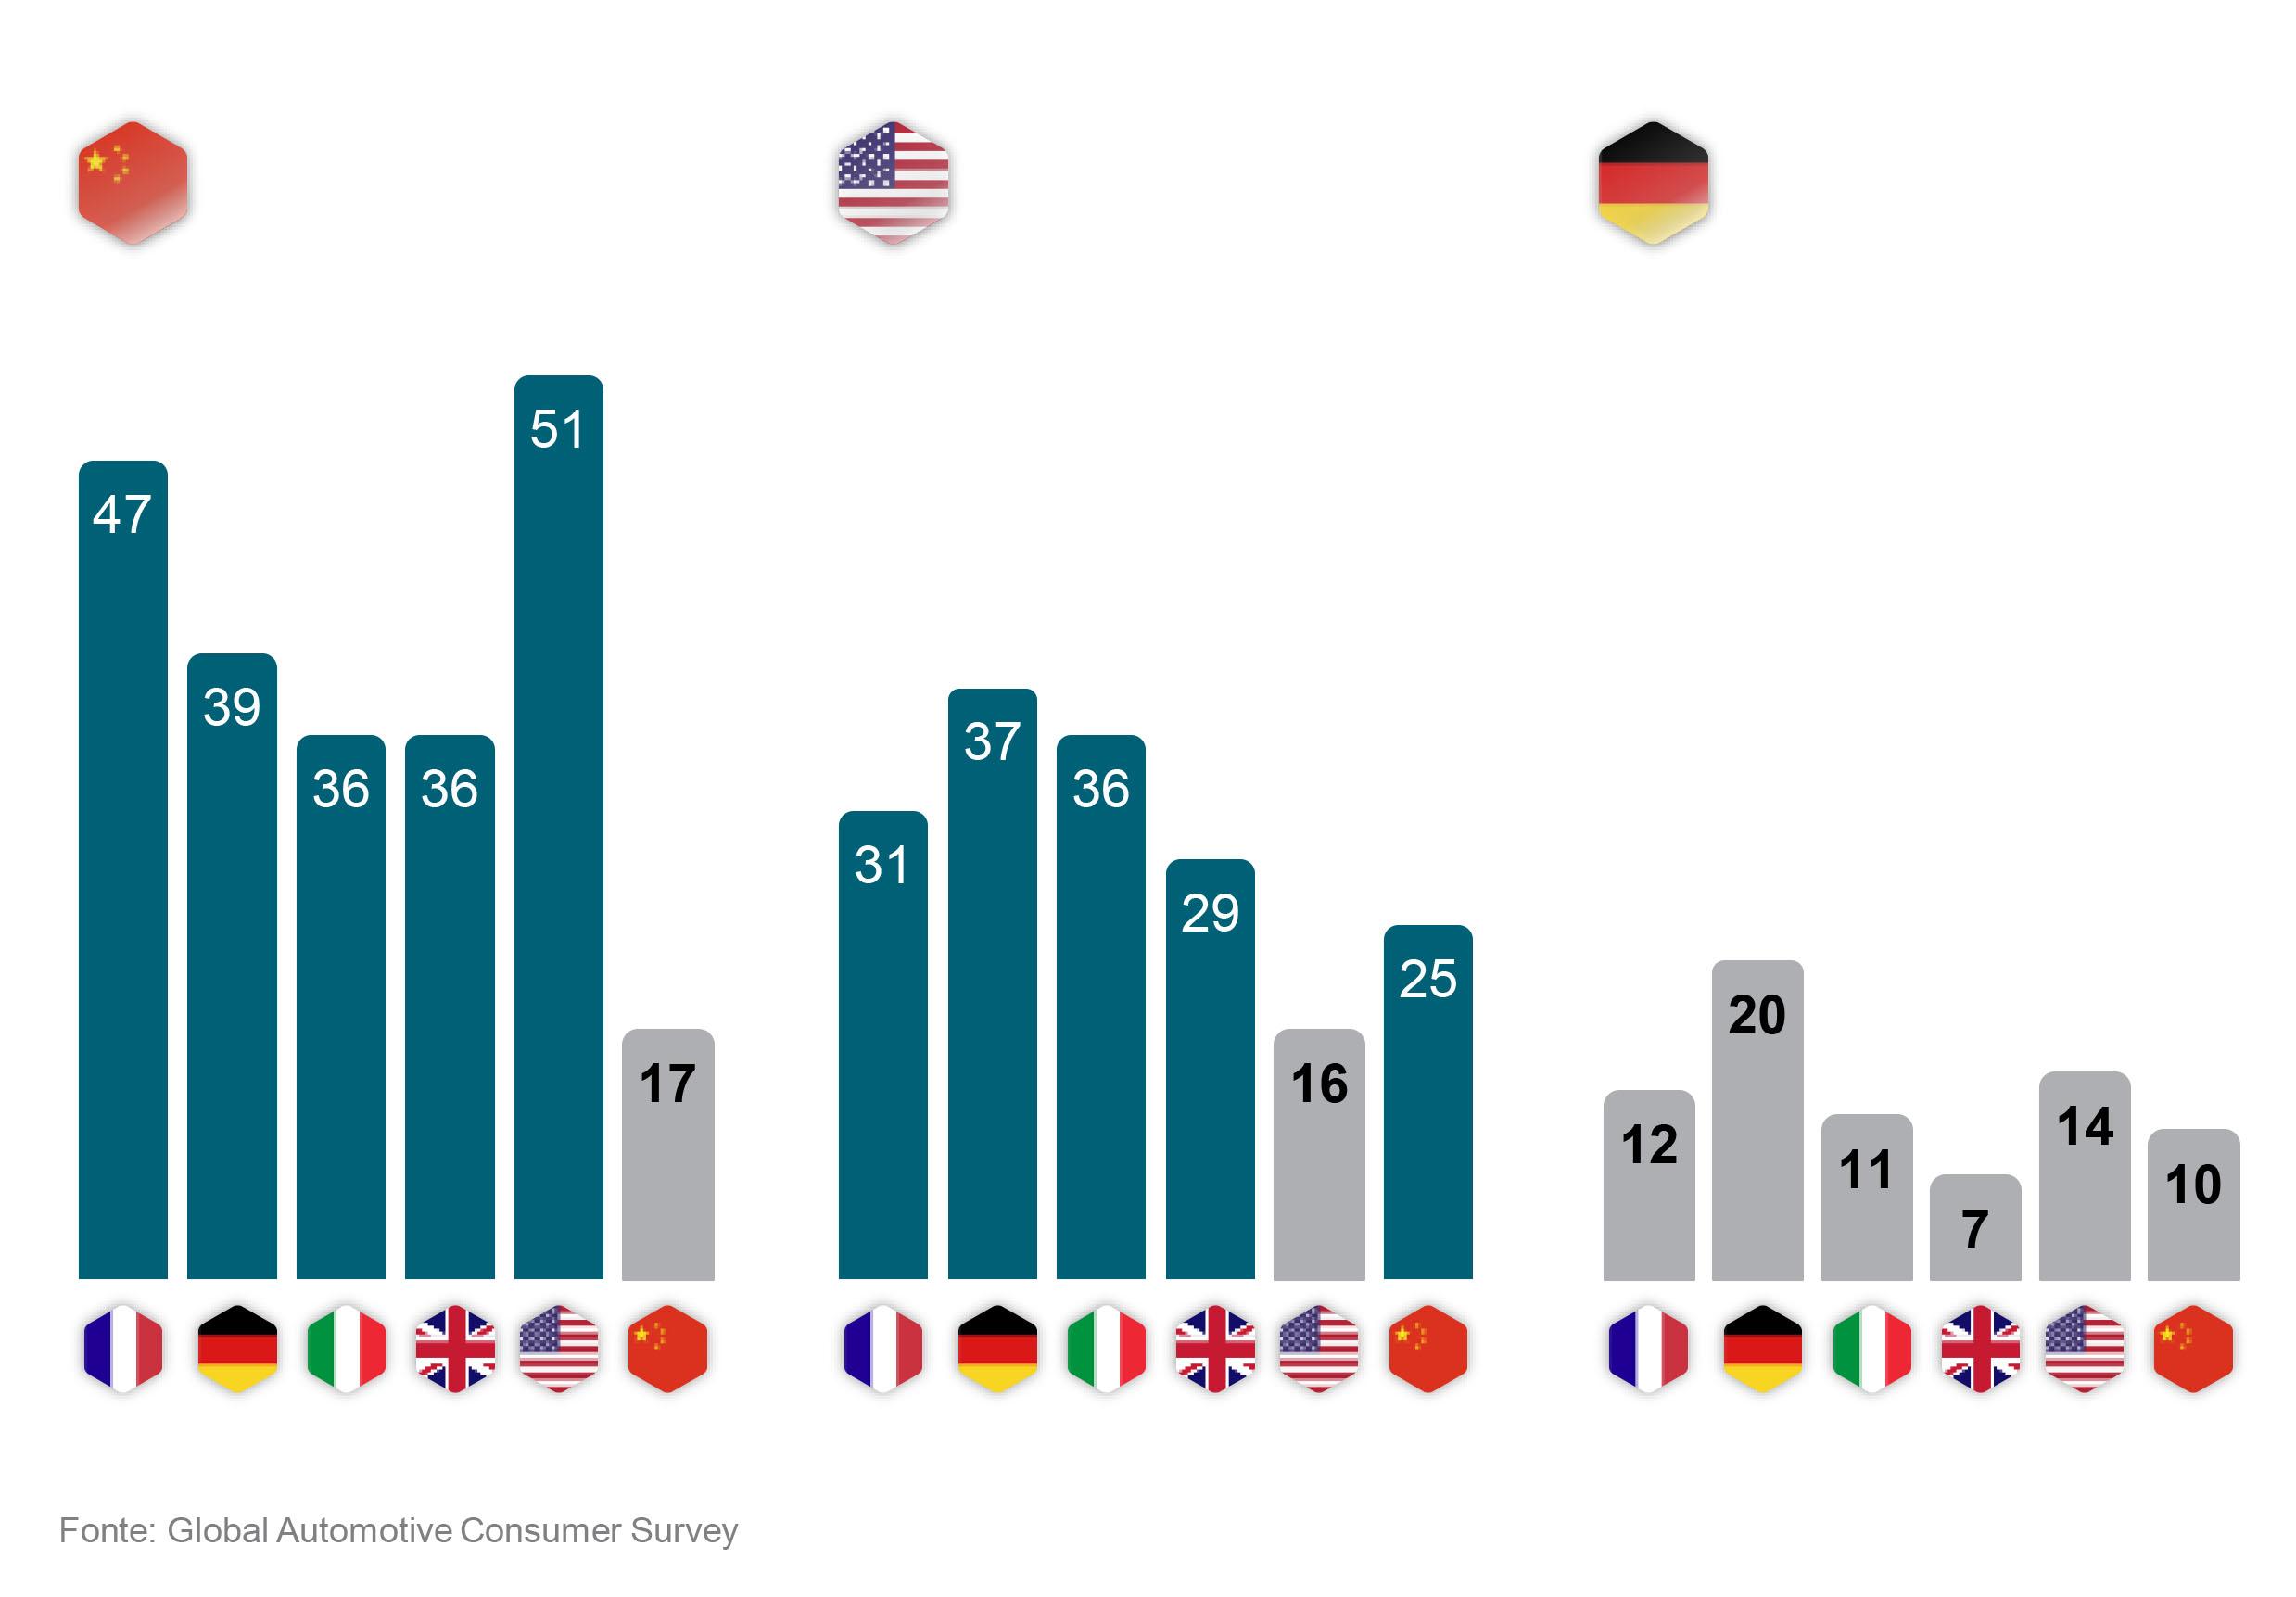
Dal punto di vista dei consumatori, il brand, o meglio i valori che un brand rappresenta, conserva ancora un peso importante, nonostante la progressiva “commoditizzazione” dell’auto. Le origini dei marchi sono infatti associate a valori ben precisi, come la qualità. Secondo la Global Automotive Consumer Survey, tra i marchi che i clienti dichiarano di evitare più spesso ci sono quelli cinesi: li rifiutano il 47% dei francesi, il 39% dei tedeschi, il 36% di italiani e britannici e il 51% degli americani, contro il 17% della stessa categoria di consumatori in Cina. I marchi tedeschi, al contrario, sono evitati da una quota molto più bassa, tra il 7% e il 20% a seconda del Paese. La “qualità tedesca” rimane quindi un elemento importante del posizionamento dei marchi occidentali.
I LIMITI DELLA TECNOLOGIA
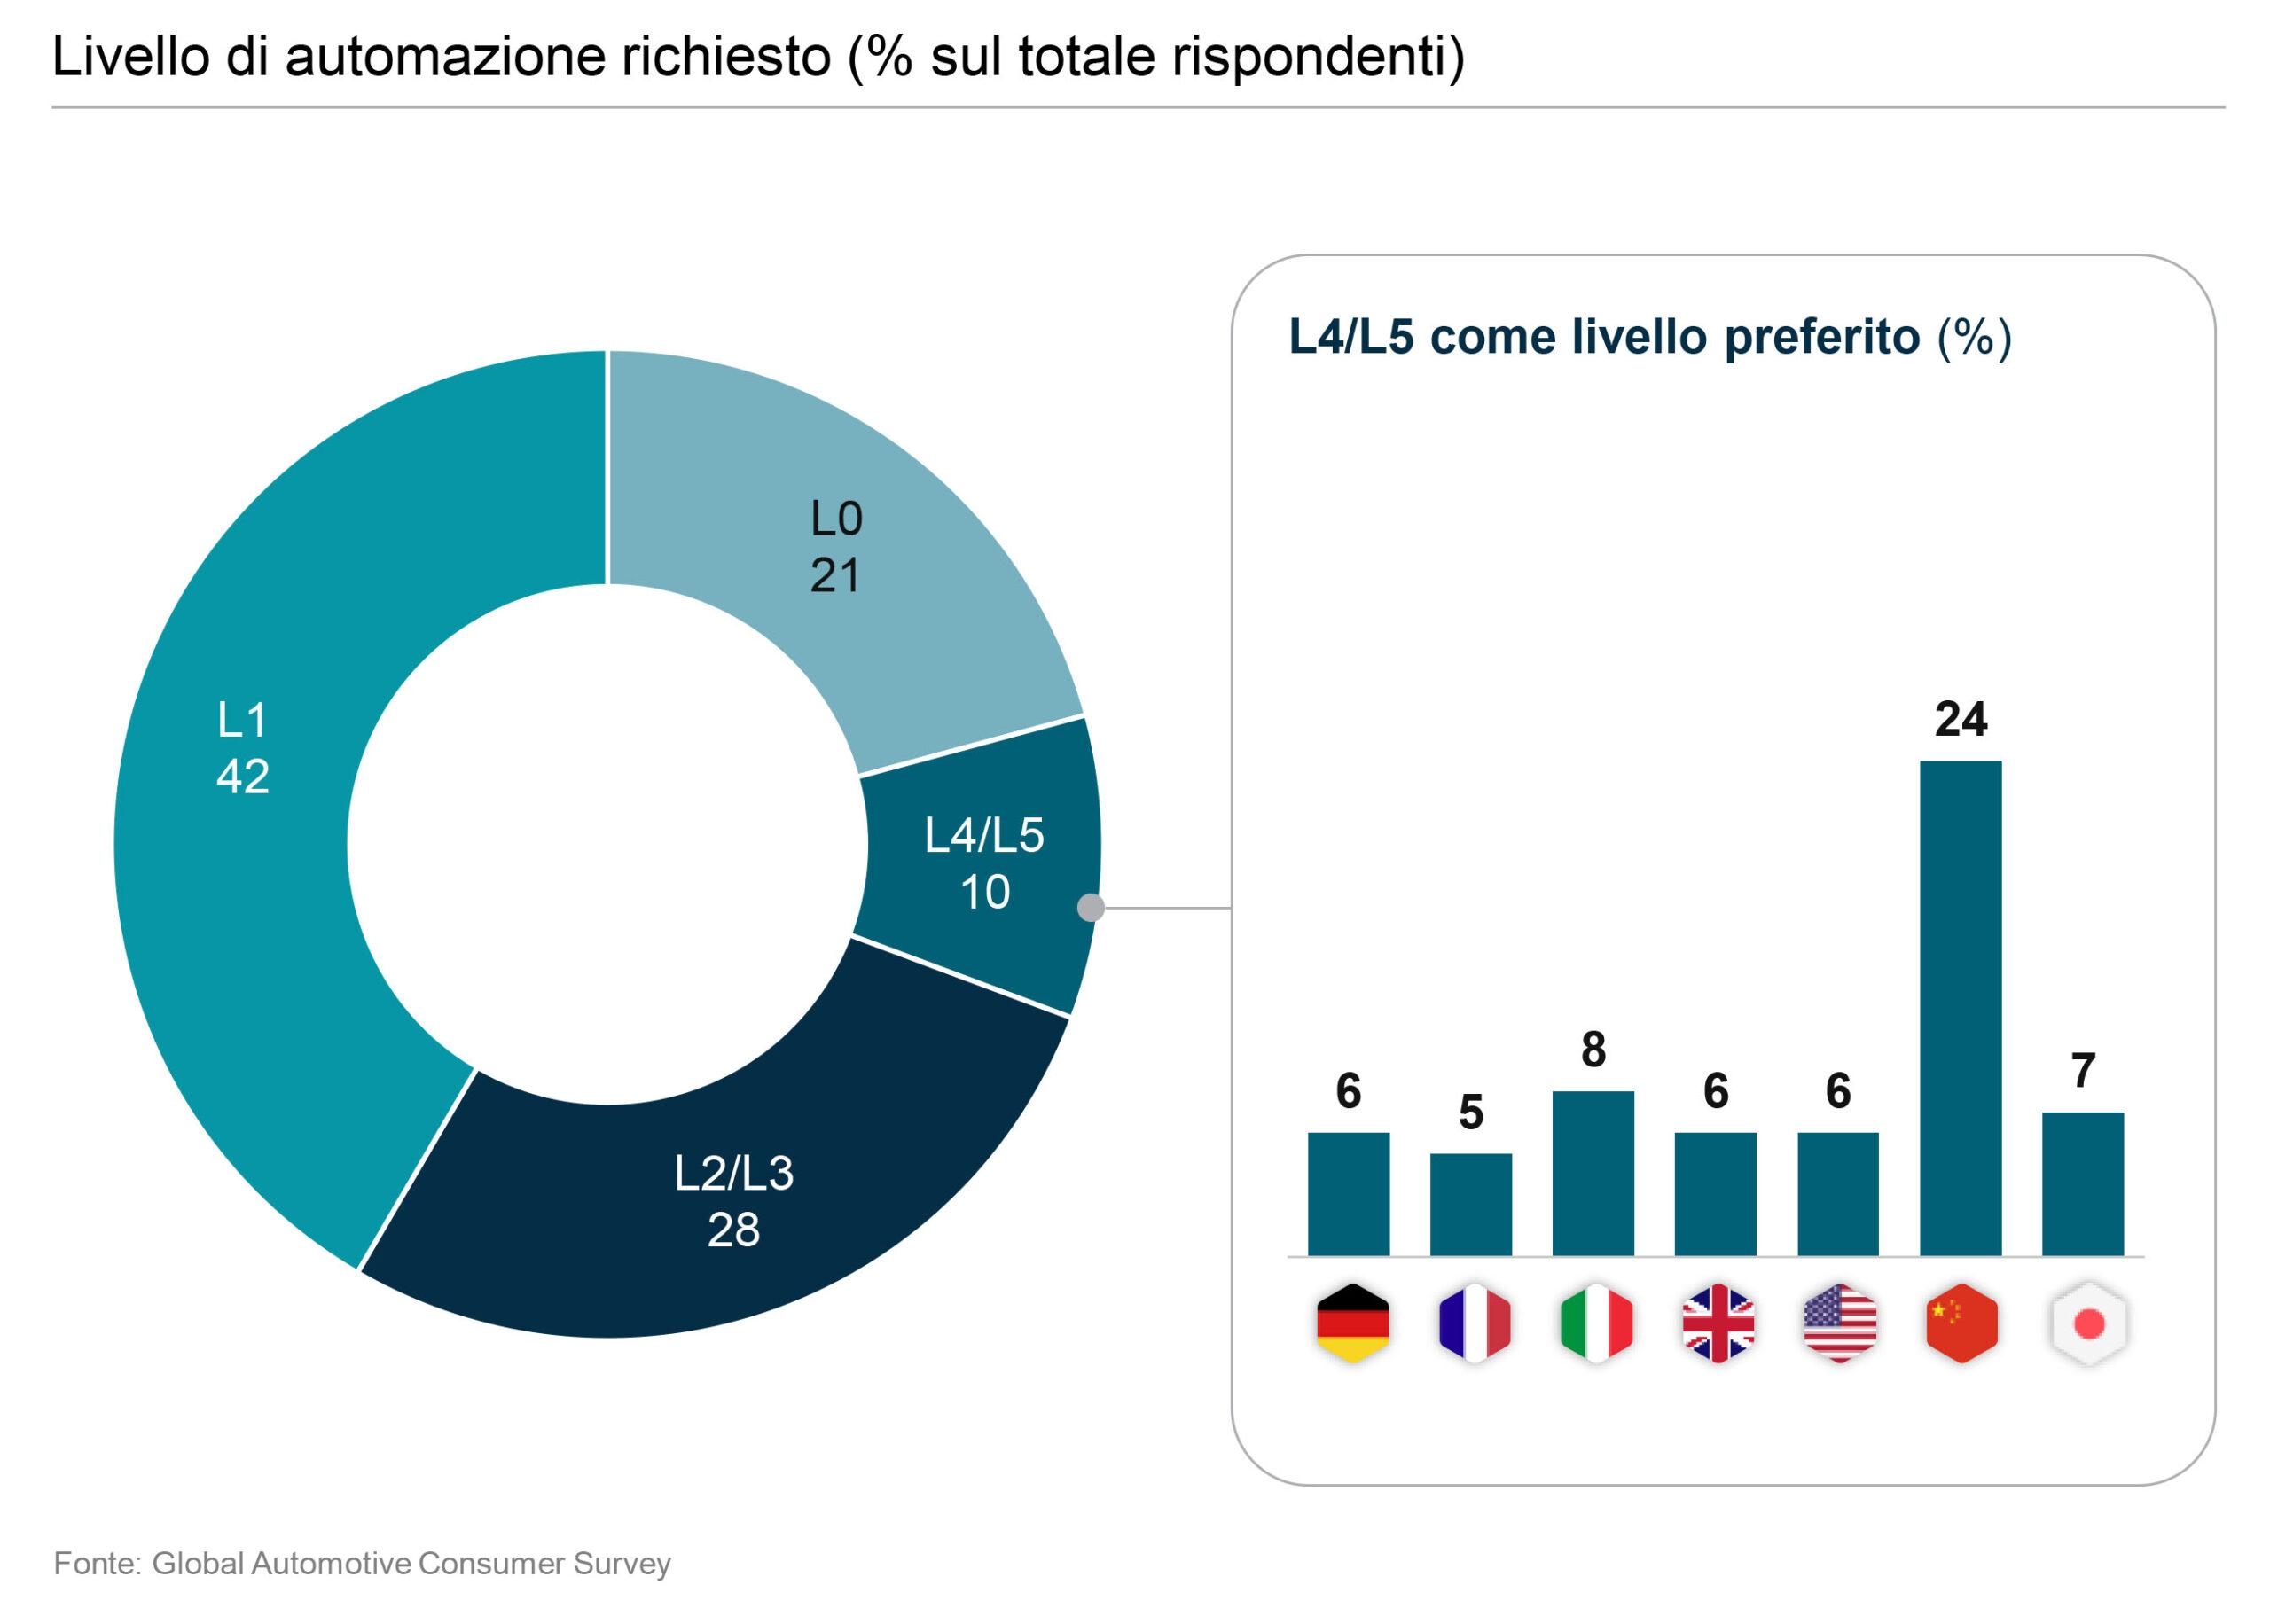
Con riferimento alla tecnologia, il 42% dei consumatori ritiene sufficiente il livello L1 di automazione, mentre il 28% indica i livelli L2 e L3 e il 21% il livello L0. Solo il 10% considera adeguati i livelli L4 o L5. Il dato è sostanzialmente omogeneo a livello globale, con l’eccezione della Cina, dove i livelli più elevati sono preferiti dal 24% del campione, contro percentuali comprese tra il 5% e l’8% negli altri Paesi. Secondo la ricerca di AlixPartners, in Cina questa preferenza non è tuttavia legata tanto a motivi di sicurezza, quanto alla ricerca di un maggiore comfort.
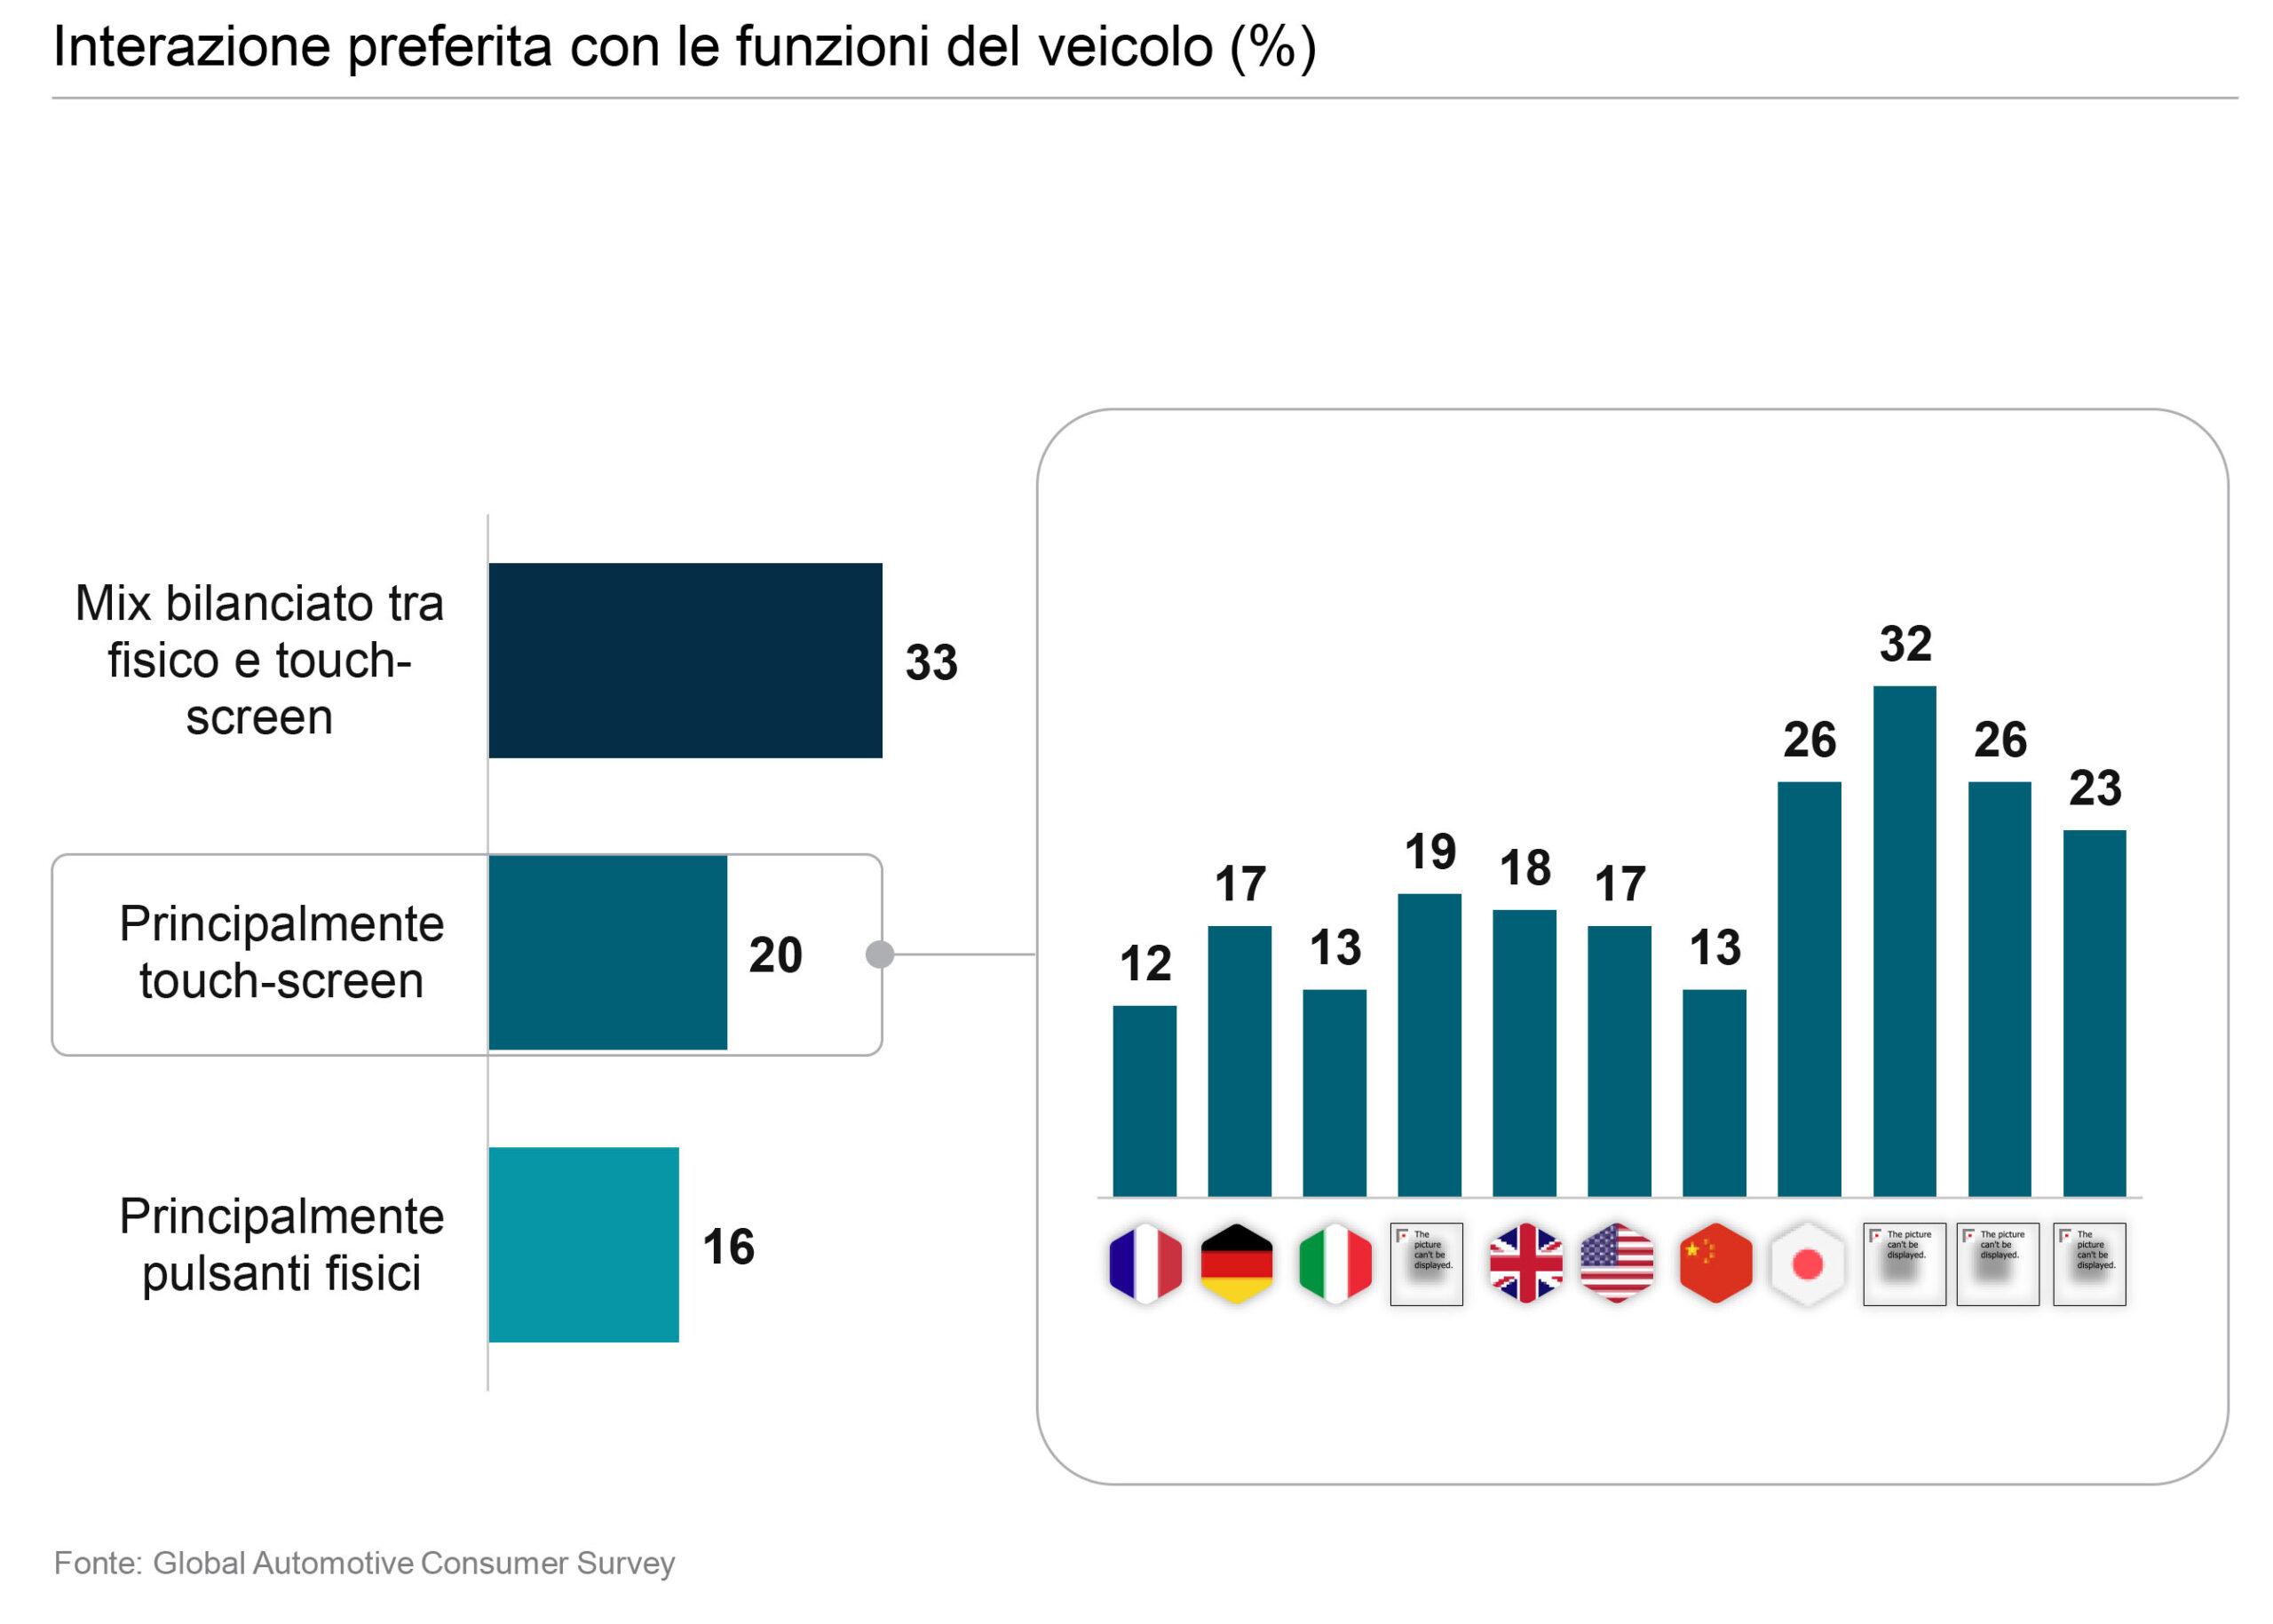
Anche sul fronte del digitale emerge un certo limite. Il 33% dei consumatori preferisce un mix equilibrato tra comandi fisici e touchscreen, mentre il 20% predilige principalmente il touchscreen e il 16% i pulsanti fisici. Per il 57% degli intervistati, il sistema di navigazione rimane la principale tecnologia di bordo.
Anche le funzioni attivabili tramite abbonamento incontrano una certa resistenza. Il 48% dei consumatori dichiara che non hanno alcun impatto sul proprio interesse per il veicolo, mentre il 38% afferma invece che lo aumentano e il 15% che, al contrario, lo riducono. Le uniche formule in abbonamento generalmente accettate riguardano la sicurezza, in particolare gli ADAS, e la connettività. Solo in Germania e negli Stati Uniti prevalgono invece le funzioni legate al comfort, come i sedili riscaldati.
MOTORIZZAZIONI: LA PREFERENZA VA ANCORA AL TERMICO
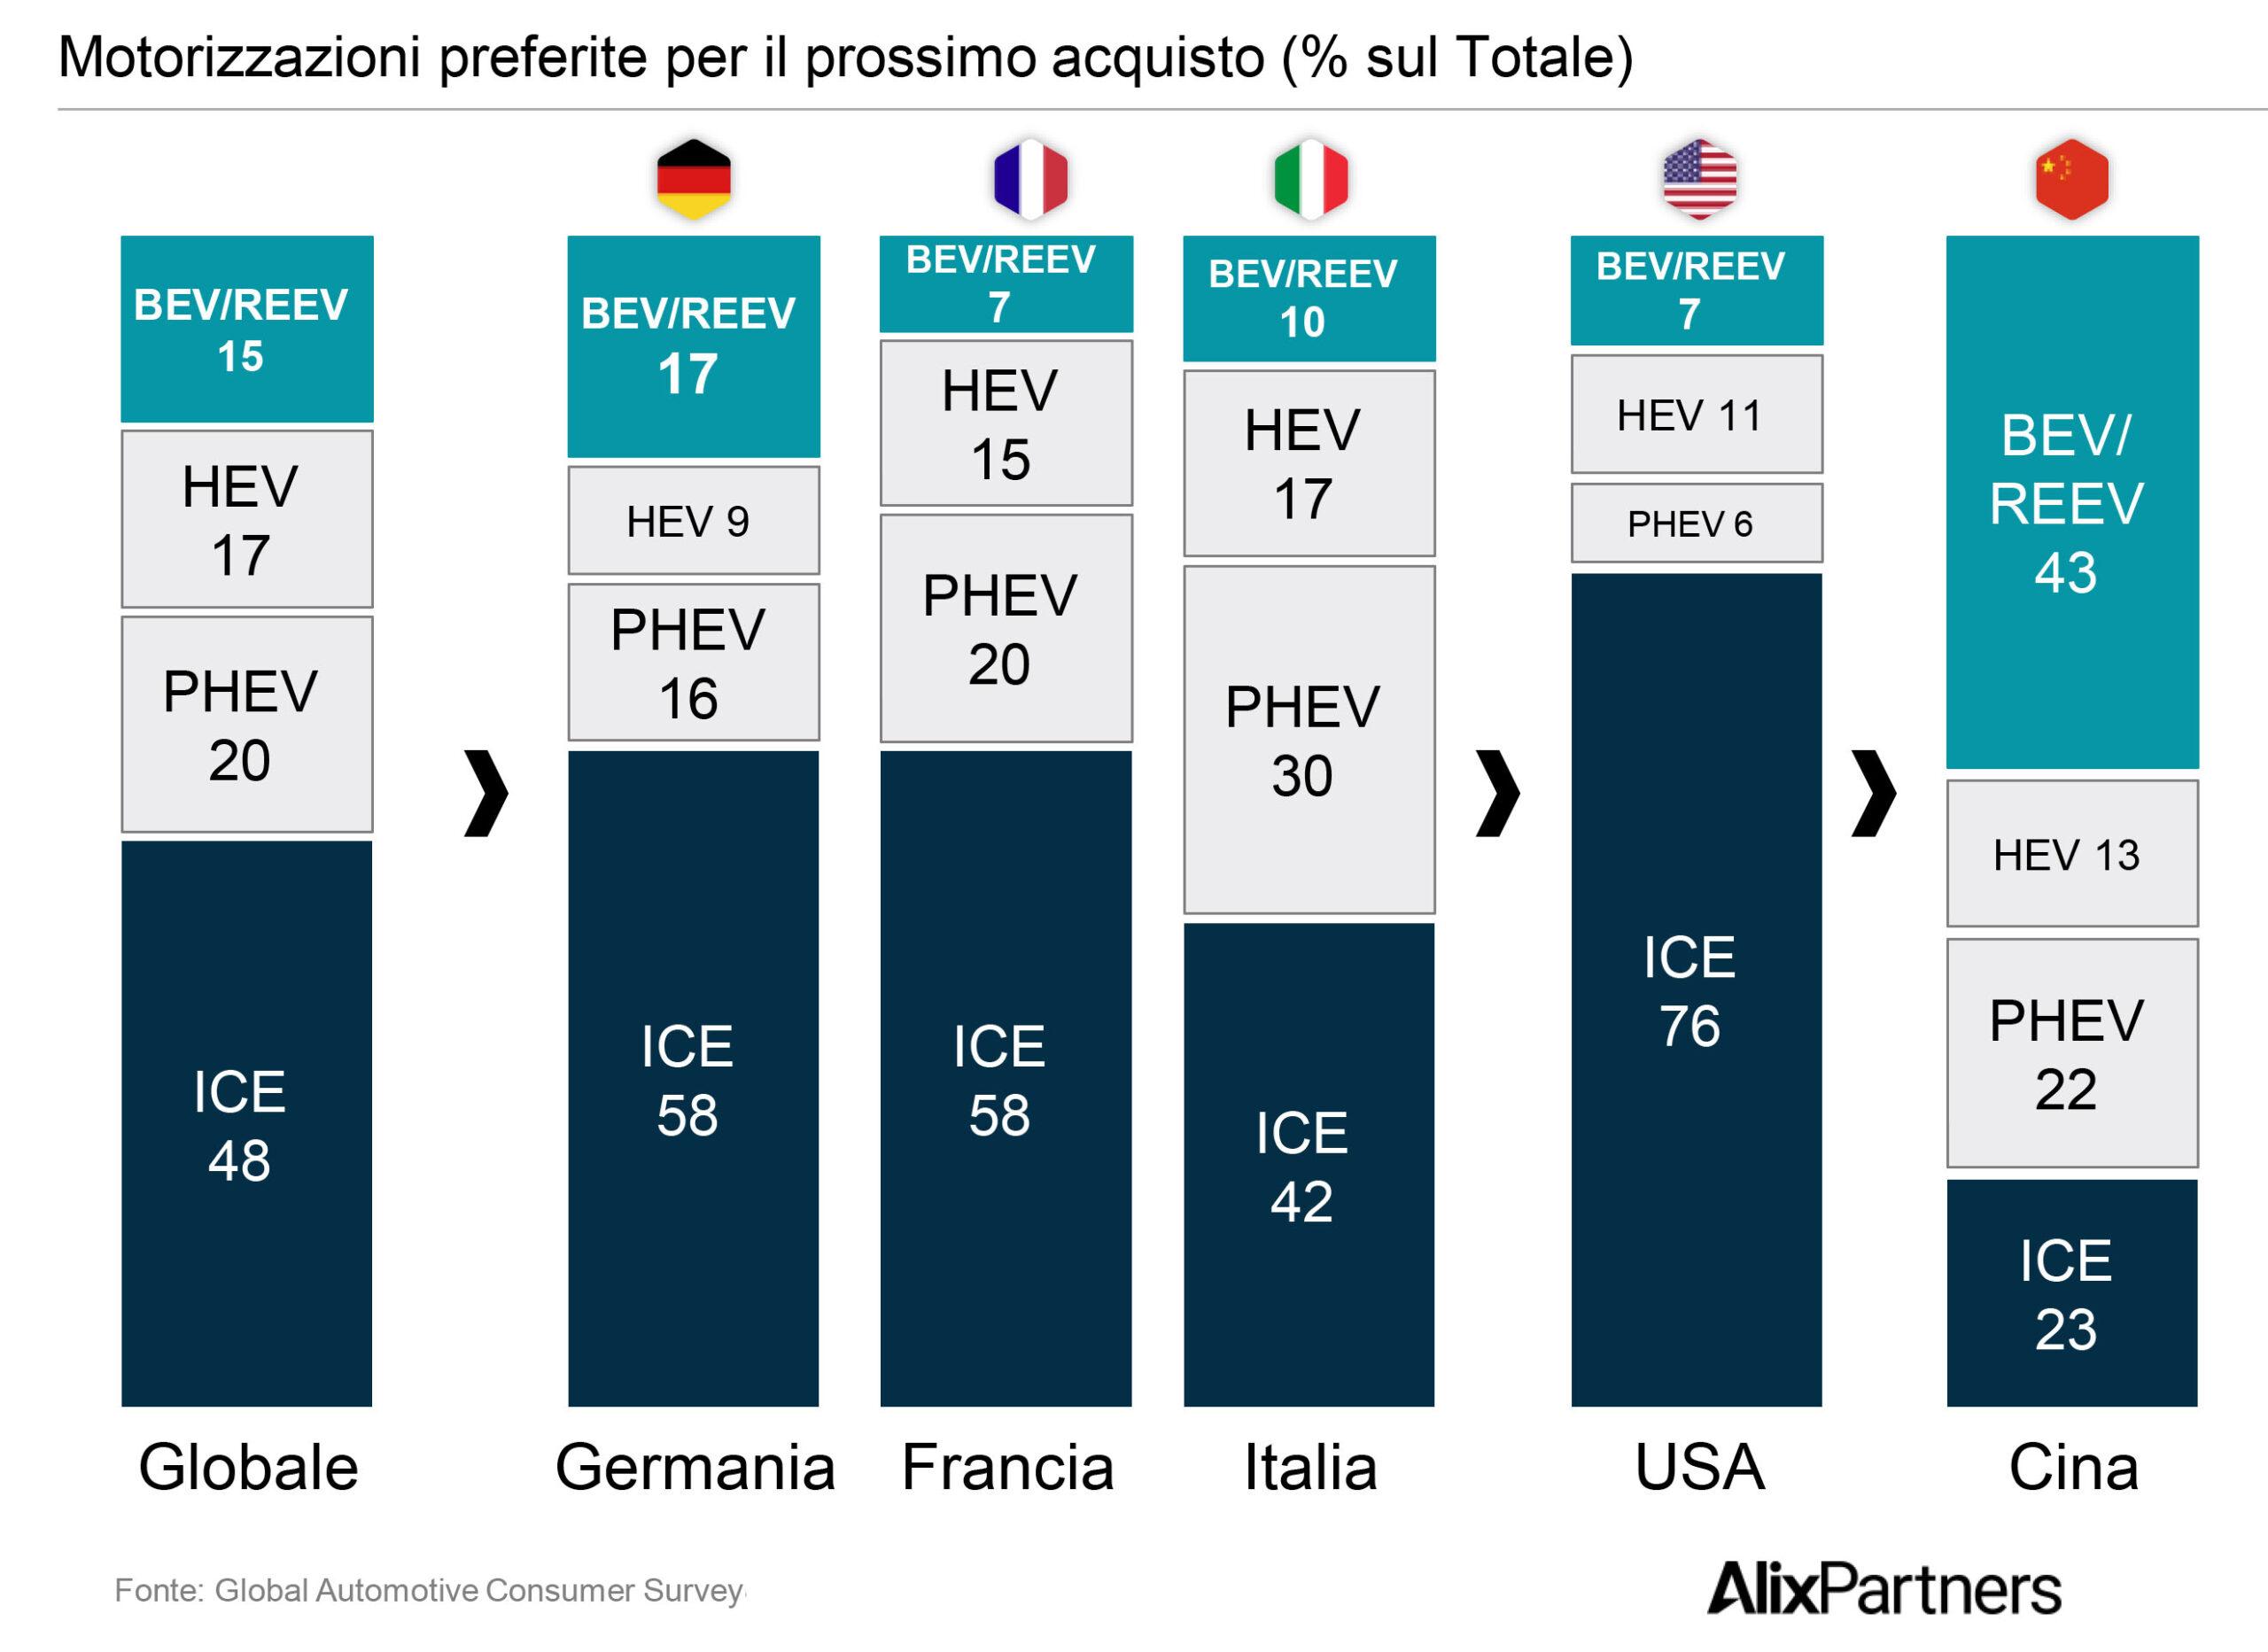
Alla domanda sul prossimo acquisto, il 48% degli intervistati a livello globale indica un’auto con motore termico (ICE), il 20% un’ibrida plug-in, il 17% un’ibrida e il 15% un’auto elettrica (BEV o REEV). Nel complesso, quasi due consumatori su tre orientano la propria scelta verso una motorizzazione termica, pura o ibrida.
Il mercato appare sempre più regionalizzato. Negli Stati Uniti l’ICE arriva al 76%, in Germania e Francia al 58% e in Italia al 42%, dove il 30% guarda ai plug-in hybrid. In Cina le elettriche raccolgono il 43% delle preferenze, ma circa il 60% sceglie comunque un motore termico o ibrido.
La ragione principale per non scegliere una BEV è il costo troppo elevato, indicato dal 37% del campione globale. La quota sale al 56% in Francia, al 47% in Italia, al 46% negli Stati Uniti e al 40% in Germania, mentre in Cina si ferma all’8%. Il dato evidenzia come la transizione ecologica non possa essere solo tecnologica, ma debba coinvolgere anche la dimensione industriale, a partire dal prezzo finale delle vetture. In altre parole, non basta introdurre nuove tecnologie o accompagnarne la diffusione attraverso le norme: perché la transizione sia sostenibile anche dal punto di vista del mercato, deve tenere conto dell’intera catena industriale e della capacità di offrire prodotti accessibili ai consumatori.
I CLIENTI SANNO QUELLO CHE VOGLIONO. MA L’INDUSTRIA LO SA?
In conclusione, i dati delineano un settore sotto pressione su più fronti, con aziende in difficoltà che faticano, peraltro, a comunicare una strategia chiara, mentre i clienti sembrano avere preferenze più definite e coerenti.
Per chi opera nella filiera, aftermarket compreso, il messaggio è chiaro: la capacità di affrontare il cambiamento dipende meno dall’adozione indiscriminata di nuove tecnologie e più dalla capacità di capire che cosa il mercato chiede davvero. La regionalizzazione delle preferenze rende inoltre sempre meno efficaci le risposte uniformi su scala globale.
Le aziende che riusciranno a combinare una leadership coerente, una strategia chiara e prodotti in linea con le aspettative dei clienti saranno quelle meglio posizionate in una fase in cui, come evidenzia la stessa classifica, essere ai vertici significa anche essere maggiormente esposti al cambiamento.
