
 Massimiliano_Abriola_Head_of_Consulting_Arval_Mobility_Observatory_Italia
Gestione delle flotte aziendali, tra complessità e incertezza: cosa sta cambiando davvero?
Le flotte aziendali sono sempre più sotto pressione tra elettrificazione, costi e normative. Il Barometro Arval 2026 evidenzia decisioni complesse in un contesto incerto, con impatti diretti anche sull’aftermarket
Le flotte aziendali sono sempre più sotto pressione tra elettrificazione, costi e normative. Il Barometro Arval 2026 evidenzia decisioni complesse in un contesto incerto, con impatti diretti anche sull’aftermarket
Negli ultimi anni, la gestione delle flotte aziendali è entrata in una fase di profonda trasformazione. Elettrificazione, digitalizzazione, nuove logiche di costo e pressioni normative stanno ridisegnando un ambito che fino a poco tempo fa era relativamente stabile e prevedibile. È quanto emerge dalla 21ª edizione del Barometro delle Flotte Aziendali e della Mobilità, l’indagine annuale realizzata da Arval Mobility Observatory in collaborazione con Ipsos, che analizza i trend della mobilità professionale in 33 Paesi coinvolgendo oltre 10.000 manager, di cui circa 300 in Italia.
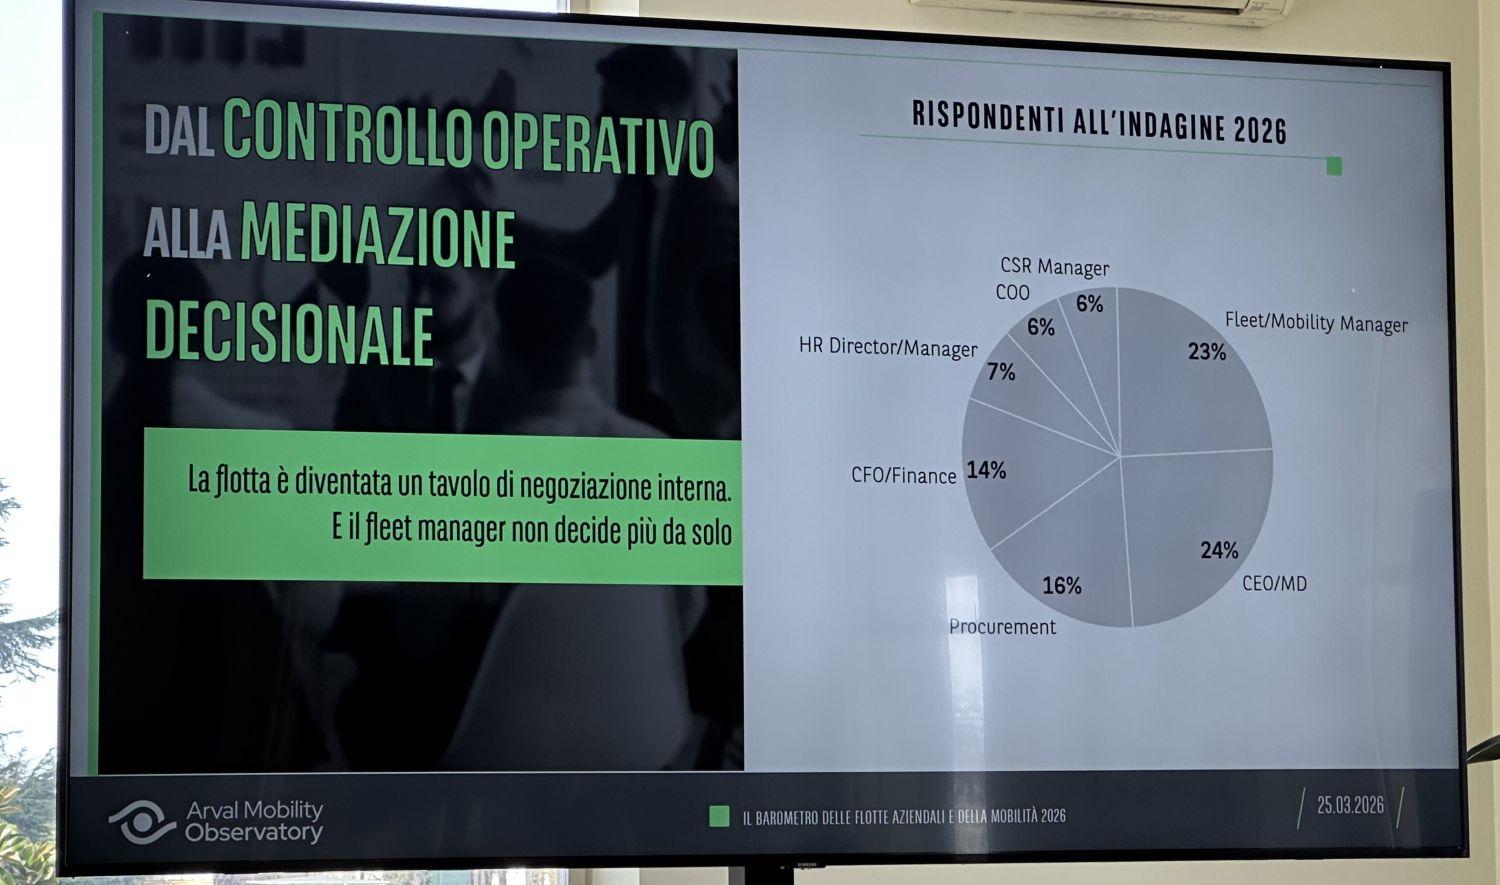
Il quadro che viene fuori dalla presentazione a cui abbiamo partecipato è chiaro: la mobilità aziendale diventa sempre più un asset strategico per le imprese, con un coinvolgimento crescente del top management. Non è un caso che tra i rispondenti figurino non solo fleet manager (23%), ma anche CEO (24%), procurement (16%), CFO (14%) e HR (7%, in crescita), segno di una trasformazione che impatta direttamente le scelte aziendali più rilevanti. Tuttavia, fermarsi a questa lettura sarebbe riduttivo. Perché il vero cambiamento non è solo nella tecnologia disponibile, ma nella qualità delle decisioni richieste alle aziende, sempre più complesse e sempre meno lineari. Un aspetto che emerge anche dal confronto internazionale.
Una transizione globale, ma non uniforme
Carlos Lopes, Sales Corporate Director di Arval Italia – recentemente arrivato alla guida della divisione italiana dopo un lungo percorso internazionale all’interno del gruppo – ha offerto una lettura interessante mettendo a confronto mercati molto diversi tra loro. Nel suo intervento, introdotto da Sara Marenzi (Head of Corporate Communication & External Relations di Arval Italia) ha richiamato l’esperienza maturata in Brasile, evidenziando come, pur in contesti profondamente differenti, il percorso di transizione sia ormai globale: “La strada è diversa, ma il movimento è lo stesso”, ha sottolineato, riferendosi alle diverse soluzioni tecnologiche adottate nei vari Paesi, come l’uso diffuso di carburanti alternativi (vedi l’etanolo) in Sud America.
Un passaggio che aiuta a inquadrare il fenomeno: la transizione non è un processo uniforme, ma un adattamento continuo alle condizioni locali. E proprio questa variabilità rende ancora più complessa la gestione per le aziende che operano su più mercati o che devono prendere decisioni in un contesto in rapido cambiamento.
La flotta non è più gestione operativa, ma scelta strategica
Più articolato e analitico l’intervento di Massimiliano Abriola – Head of Consulting & Arval Mobility Observatory di Arval Italia – che presentando i risultati dello studio, ha evidenziato come la gestione della mobilità aziendale stia diventando sempre meno una funzione operativa e sempre più un tema strategico e trasversale. “La flotta è diventata un tavolo di negoziazione interna”, ha spiegato, sottolineando come oggi le decisioni coinvolgano sempre più funzioni aziendali diverse, dal finance alle risorse umane, fino al top management.
In questo contesto, Abriola ha evidenziato anche un altro aspetto chiave: la tecnologia non rappresenta più il vero limite. “La tecnologia è disponibile, il punto è usarla correttamente nel contesto giusto”, ha osservato, richiamando implicitamente il rischio di inefficienze quando soluzioni come le plug-in hybrid vengono adottate senza una reale coerenza con gli utilizzi quotidiani. Un passaggio che sintetizza bene la natura attuale della transizione: meno vincoli tecnologici, più complessità decisionale.
Complessità in aumento: non tutte le aziende reagiscono allo stesso modo
Uno dei messaggi centrali del documento è l’aumento della complessità nella gestione delle flotte. Questa complessità nasce dalla coesistenza di più fattori: la pluralità di alimentazioni, l’evoluzione normativa, la variabilità dei costi energetici e la crescente necessità di integrare dati provenienti da fonti diverse. Tuttavia, questa complessità non è neutrale e soprattutto non genera una risposta uniforme.
Se da un lato alcune aziende cercano di gestirla attraverso modelli più strutturati e strumenti avanzati, dall’altro molte realtà scelgono di ridimensionarla a monte, semplificando la flotta o rallentando l’introduzione di tecnologie ancora poco prevedibili. Ne emerge un quadro non omogeneo, in cui convivono aziende più evolute e altre che, più che essere in ritardo, stanno adottando un approccio prudente.
Un mercato meno maturo di quanto sembri
Il documento presentato evidenzia come solo una parte limitata delle aziende possa essere considerata realmente avanzata nella gestione della mobilità, mentre la maggioranza si colloca ancora su livelli più essenziali. Questo dato è significativo perché contraddice una narrativa diffusa: quella di un mercato già avviato verso una maturità consolidata. In realtà, siamo ancora in una fase di transizione in cui molte aziende stanno sperimentando, poche hanno modelli davvero consolidati e quasi nessuna dispone di certezze nel medio periodo.
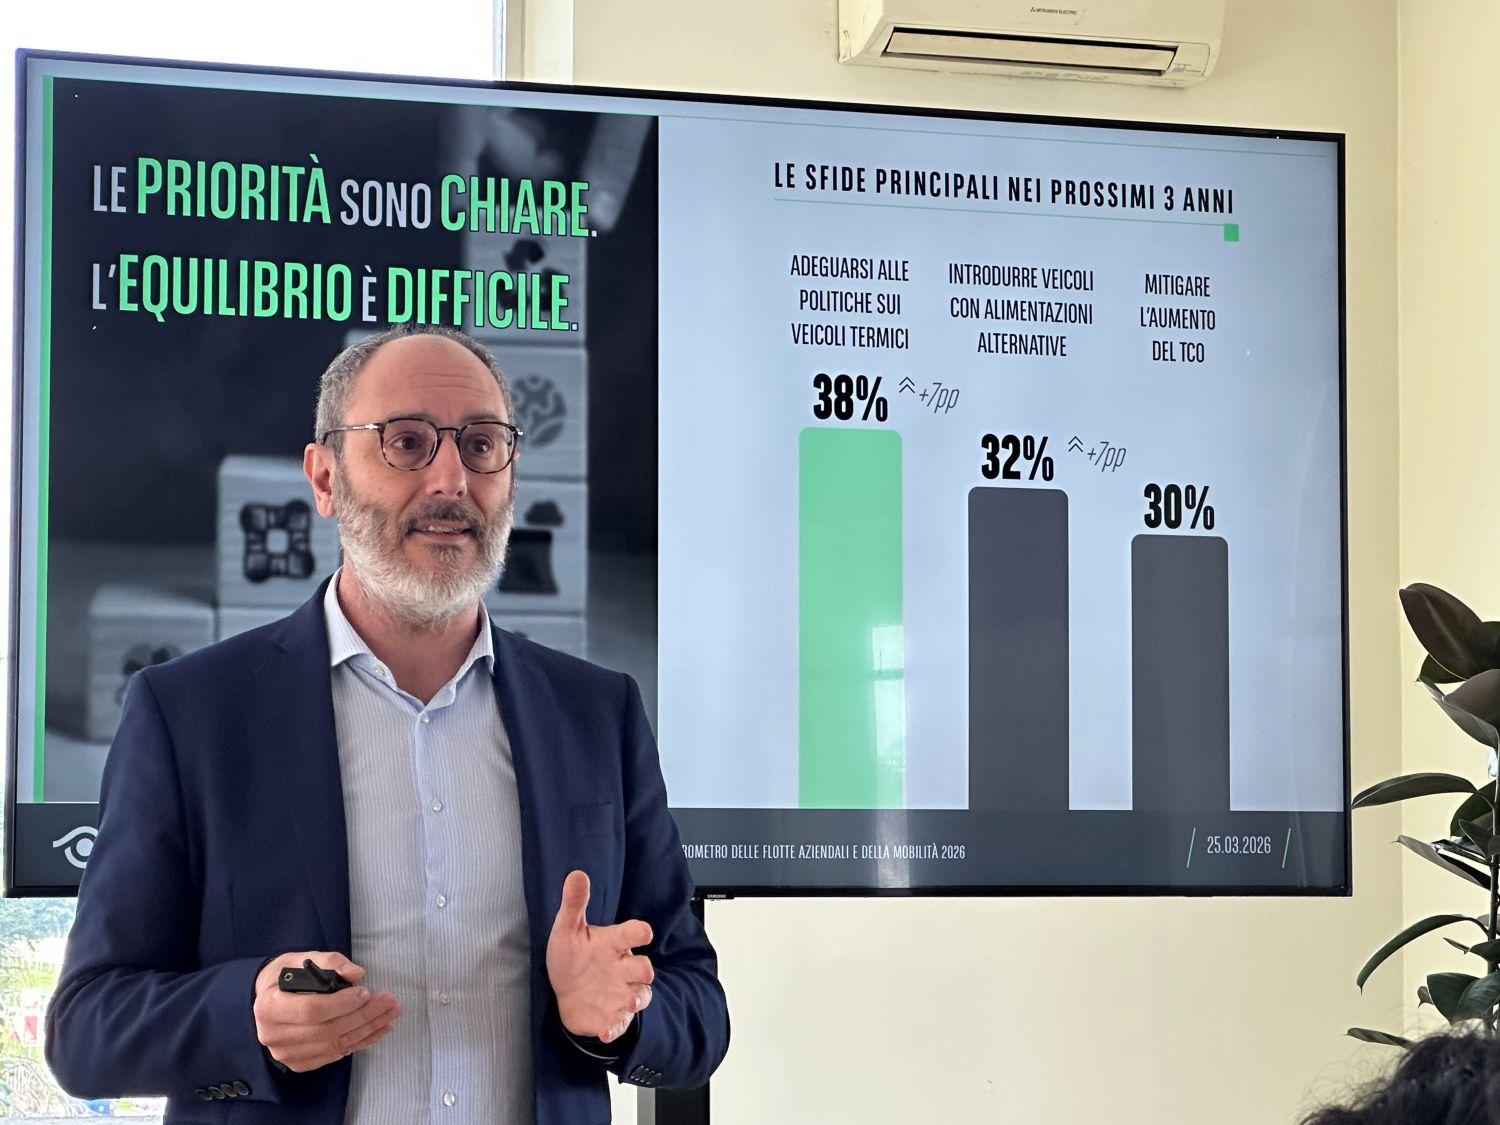
La conseguenza è chiara: le decisioni non vengono prese in un contesto di ottimizzazione, ma in condizioni di incertezza strutturale. Le priorità sono chiare ma difficili da conciliare: per il 38% delle aziende la sfida principale è l’adeguamento alle – sempre più mutevoli ed incerte – politiche sui veicoli termici, per il 32% l’introduzione di alimentazioni alternative e per il 30% la mitigazione del TCO.
Il TCO non basta più: decisioni sempre più “ipotesi”
Per anni, il Total Cost of Ownership (TCO) è stato il riferimento principale per le scelte di flotta. Oggi, però, questo strumento mostra limiti sempre più evidenti. Con l’introduzione di veicoli elettrici e plug-in hybrid, il TCO dipende da variabili difficili da rendere stabili e omogenee: il costo dell’energia, i comportamenti di ricarica degli utenti, la disponibilità di incentivi e il valore residuo dei veicoli. In questo scenario, il TCO diventa più una simulazione che una metrica affidabile.
Le aziende, di fatto, non stanno più ottimizzando: stanno prendendo decisioni basate su scenari, ipotesi ed interessante notare come il 13% dei rispondenti all’indagine dichiarino che il TCO delle vetture elettriche è più alto di quelle termiche. Un tema che conferma quanto emerso nei nostri Aftermarket Report: le auto elettriche non sono esenti da costi di manutenzione e spesso hanno costi di riparazione più alti.
Elettrificazione: tra obiettivi strategici e limiti operativi
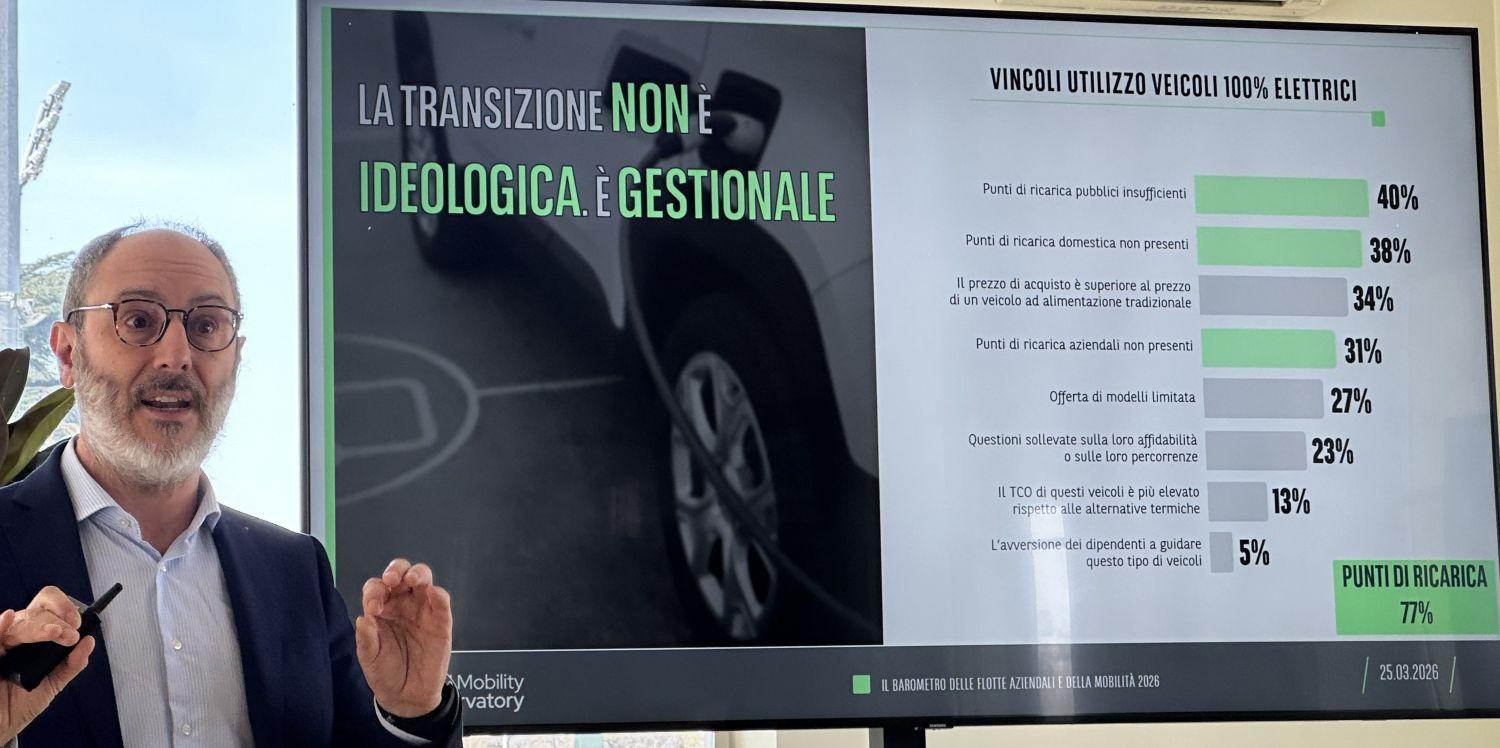
L’elettrificazione è il cuore della trasformazione in atto, ma anche la sua principale fonte di incertezza. Dal materiale emerge una frattura evidente tra obiettivi strategici, spesso guidati da politiche ESG, e realtà operativa, condizionata da infrastrutture di ricarica e comportamenti / spostamenti dei singoli dipendenti. Il percorso è già avviato: il 63% delle aziende ha introdotto veicoli elettrici o plug-in e un ulteriore 21% lo sta valutando, portando all’84% la quota complessiva di imprese coinvolte nella transizione. Tuttavia, questo interesse si traduce in strategie differenziate, spesso basate su un mix di tecnologie.
Le complessità sono molteplici. Da un lato, il disallineamento tra azienda e driver: le policy spingono verso elettrico e plug-in, ma l’utilizzo reale dei veicoli non sempre segue questa logica. Dall’altro, il gap infrastrutturale, con una rete di ricarica ancora non omogenea. Infine, il fattore costo dell’energia: dove l’Italia ha quello tra i più cari in Europa, e in questo scenario la gestione della ricarica emerge come nodo critico: l’82% delle aziende sta valutando o ha già introdotto infrastrutture presso le sedi, il 64% fa affidamento sulla ricarica pubblica e il 26% su quella domestica. Il risultato è un sistema che, pur essendo tecnologicamente avanzato, resta disomogeneo.
I dati ci sono, ma non guidano ancora le decisioni
La crescente diffusione di telematica e connettività ha reso disponibili quantità sempre maggiori di dati. Tuttavia, il punto critico non è la raccolta, ma l’utilizzo corretto e consapevole degli stessi. Non a caso, la telematica è utilizzata dal 44% delle aziende italiane – contro una media EU del 37% – ma prevalentemente per attività operative come sicurezza (33%) ed efficienza (25%), mentre resta più limitato il suo utilizzo come leva per ridurre l’impatto ambientale (9%).
Molte aziende si trovano a gestire grandi volumi di informazioni senza avere strumenti o competenze adeguate per trasformarli in decisioni operative. Il problema, quindi, non è l’accesso al dato vero a proprio, ma organizzativo e culturale. In questo senso l’AI potrà sicuramente avere un ruolo decisivo nei prossimi anni.
Dalle flotte alla filiera: perché l’aftermarket deve guardare con attenzione
Se ci si sposta dal punto di vista delle aziende a quello della filiera autoriparativa e dell’usato, emerge un aspetto ancora più interessante: le flotte stanno diventando sistemi sperimentali in cui convivono tecnologie diverse e modalità d’uso non sempre prevedibili. Le aziende stanno introducendo veicoli elettrici, plug-in hybrid e termici di nuova generazione, ma questi mezzi vengono utilizzati in contesti reali che non sempre rispettano le condizioni previste dai costruttori.
Questa dinamica ha implicazioni dirette per l’aftermarket. Le officine non si troveranno semplicemente a gestire veicoli più complessi, ma veicoli più “variabili”. Significa dover intervenire su batterie con livelli di degrado potenzialmente non lineari (vedi veicoli plug-in forniti a dipendenti che fanno tanti km al giorno, portando la batteria al minimo per diverse ore o giorni), su sistemi ibridi utilizzati in modo inefficiente e su componenti termici sottoposti a maggiore stress. Allo stesso tempo, la coesistenza di tecnologie diverse aumenterà la complessità delle competenze richieste dal sistema auto-riparativo che gravita attorno alle flotte.
Un mercato che sta imparando facendo (e anche sbagliando)
Un ultimo elemento che emerge con chiarezza è che molte aziende stanno imparando sul campo. Non esistono ancora best practice consolidate e una parte delle scelte attuali si rivelerà forse inefficace. Per l’aftermarket, questo si traduce in un parco circolante sempre più eterogeneo, in cui ogni veicolo racconta una storia d’uso diversa.
La filiera autoriparativa non erediterà solo nuove tecnologie, ma anche errori di utilizzo e scelte non sempre ottimali fatte a monte. In questo scenario, limitarsi a seguire il cambiamento non è sufficiente. Prepararsi significa sviluppare competenze trasversali, comprendere l’uso reale dei veicoli, anticipare anomalie e rafforzare il dialogo con le flotte. Per il mondo aftermarket, questa non è solo una sfida. È un’opportunità, come quelle che raccontiamo nei nostri Aftermarket Report annuali.