
 Diogo Pinto presentazione studio FIA 2026 su auto connesse
Studio FIA su auto connesse: il Data Act cambia le regole ma l’accesso ai dati resta frammentato
L'analisi di SBD Automotive per FIA Region I, presentata in anteprima al 6° Aftermarket Report, mette a confronto i principali costruttori europei e individua opportunità e ostacoli per i servizi digitali indipendenti
L'analisi di SBD Automotive per FIA Region I, presentata in anteprima al 6° Aftermarket Report, mette a confronto i principali costruttori europei e individua opportunità e ostacoli per i servizi digitali indipendenti
L’auto connessa produce una quantità crescente di dati, ma trasformare queste informazioni in servizi non è ancora così semplice. Il Data Act ha modificato le regole, creando nuove opportunità per operatori indipendenti, officine e fornitori di servizi digitali. Nella pratica, però, le modalità con cui i costruttori rendono disponibili questi dati sono ancora molto diverse. Cambiano i dataset accessibili, i canali di connessione, le API, i sistemi di autenticazione e le condizioni economiche. E manca ancora uno standard comune capace di rendere omogeneo l’accesso alle informazioni provenienti da marche e architetture differenti. È questo il quadro che emerge dall’analisi “Access to car data: Impacts of new legislation and opportunities for digital services”, realizzata da SBD Automotive per FIA Region I e presentata in anteprima da Diogo Pinto durante l’evento di presentazione del 6° Aftermarket Report di SICURAUTO.it. Lo studio ha analizzato i dieci gruppi automobilistici con i maggiori volumi di vendita in Europa, mettendo a confronto il livello di accesso ai dati, la condivisione con terze parti, l’ampiezza delle informazioni disponibili, l’interoperabilità e i modelli commerciali. Per l’aftermarket, quindi, la sfida non è più soltanto ottenere il dato, ma poterlo utilizzare in modo affidabile, standardizzato e sostenibile per costruire nuovi servizi.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
DAL DIRITTO DI ACCESSO ALLA DISPONIBILITÀ CONCRETA DEI DATI
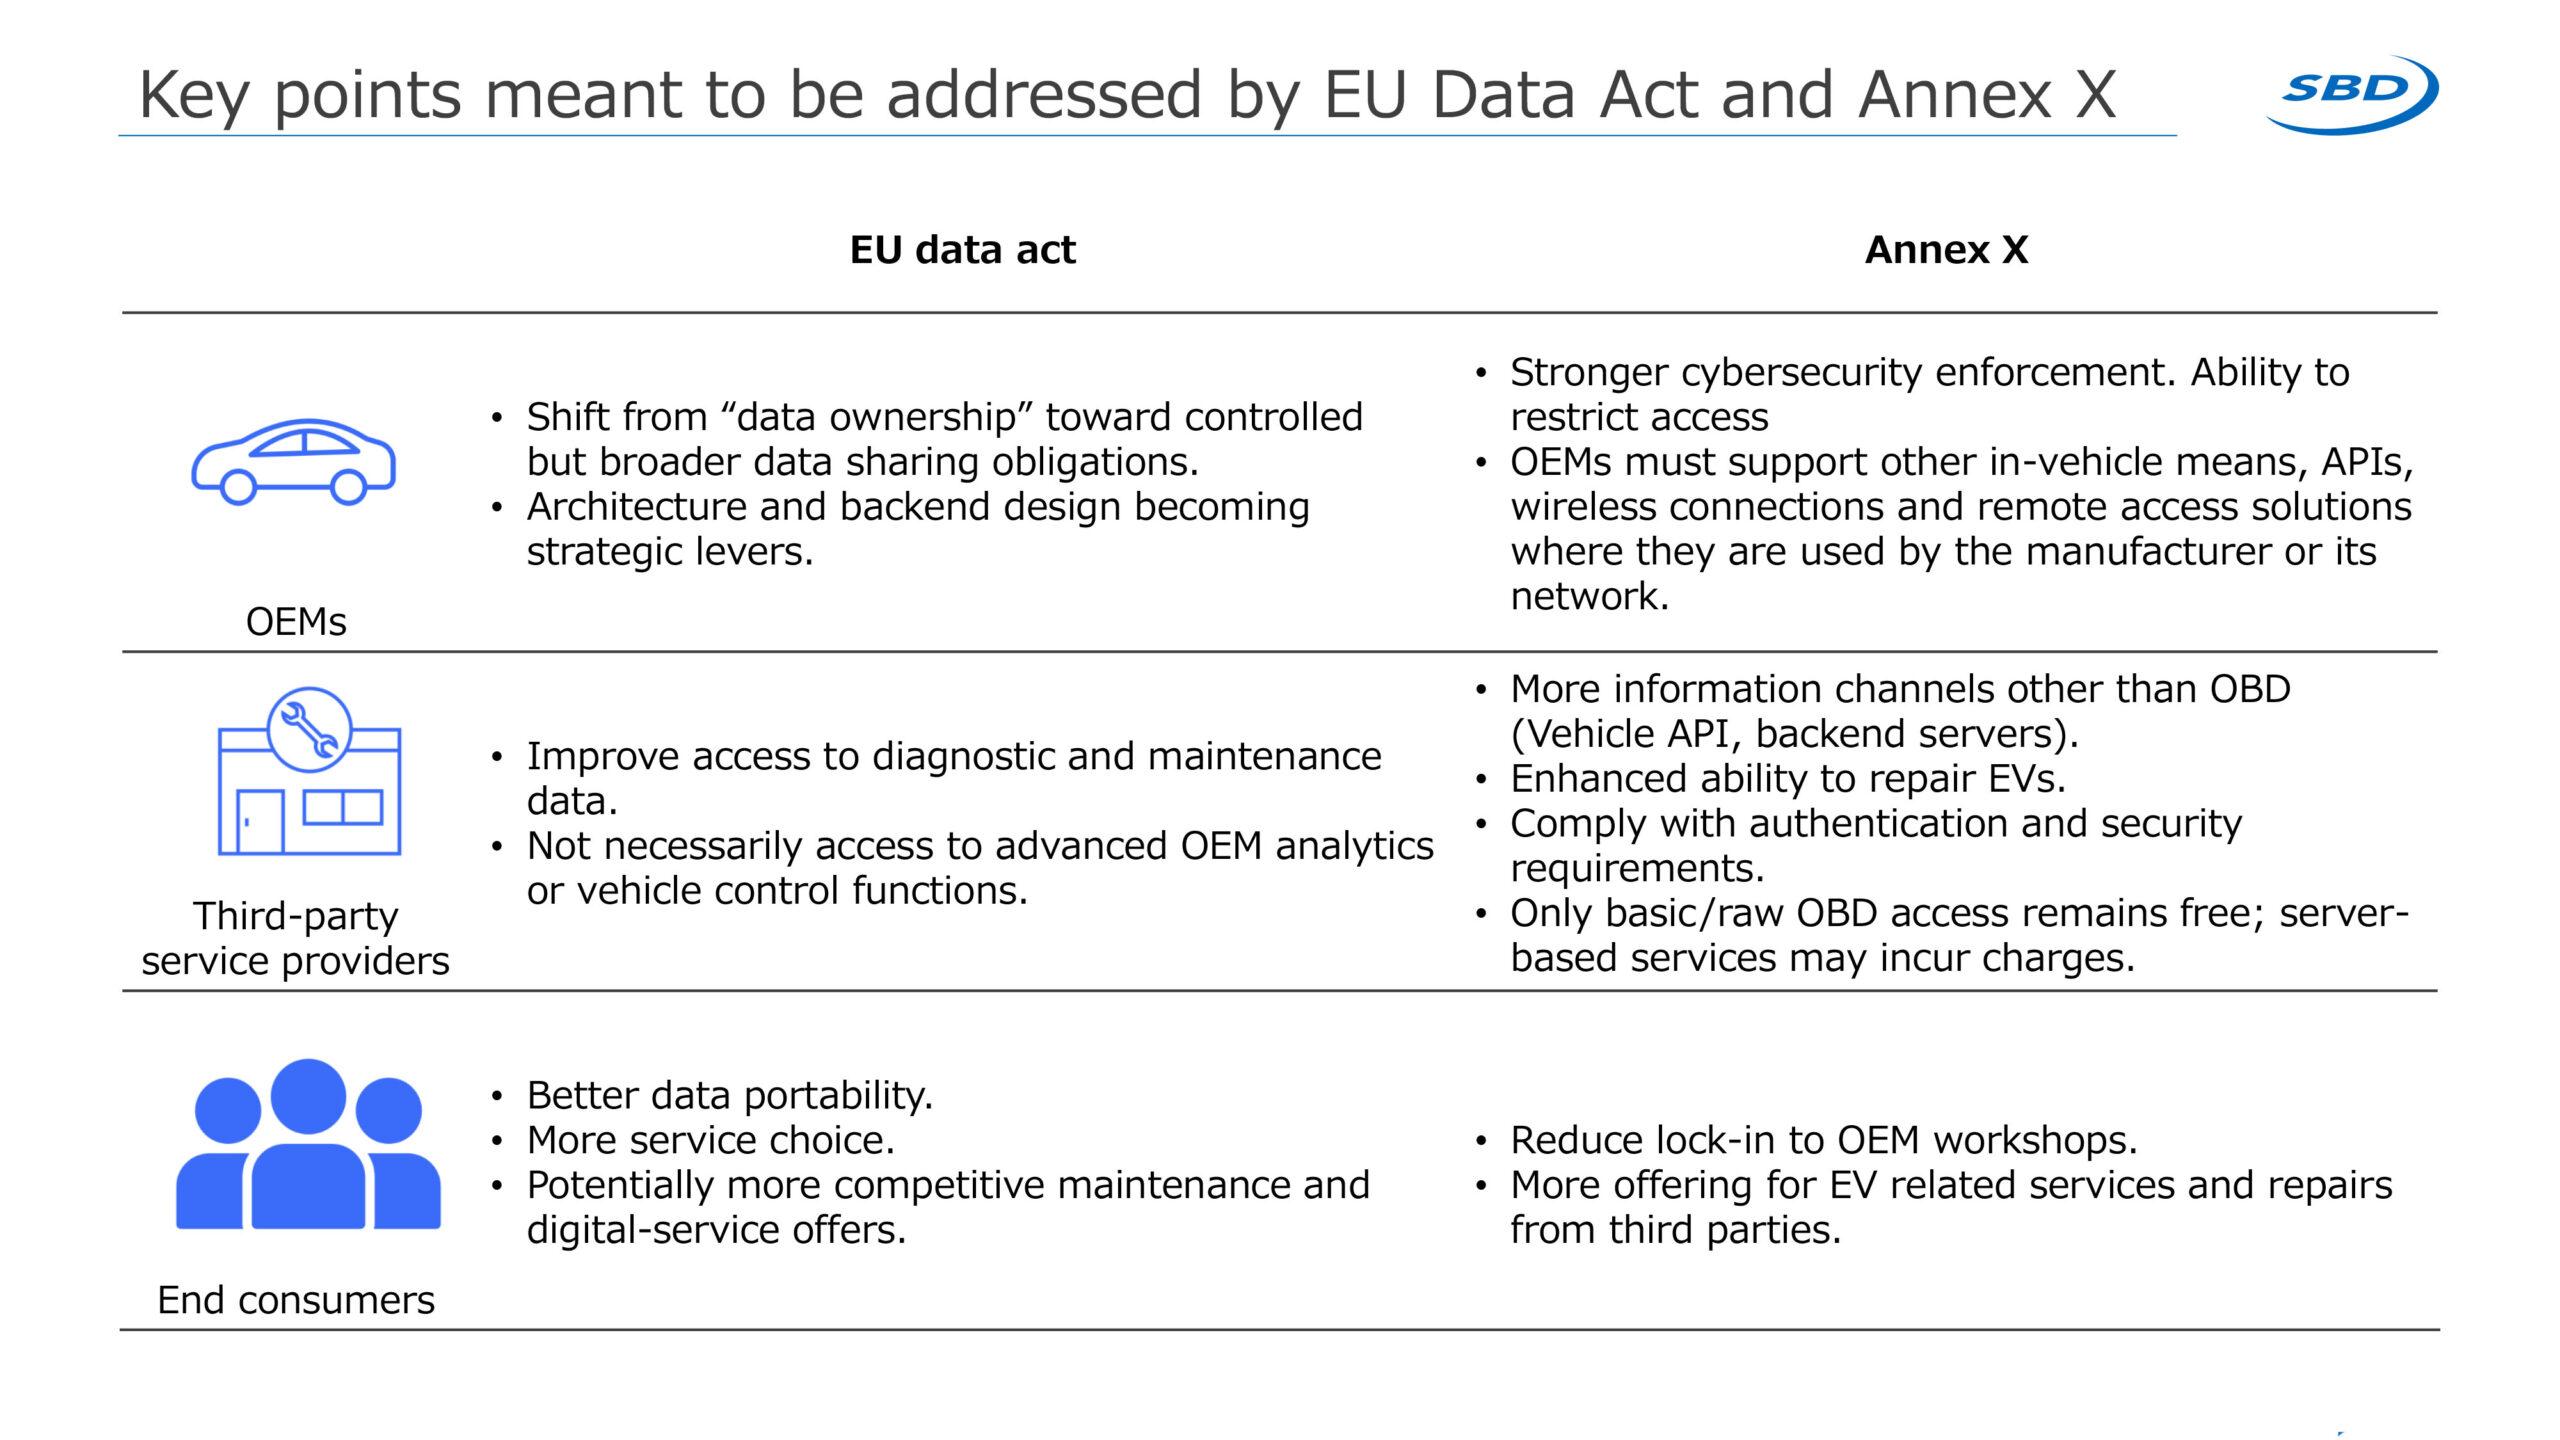
Il primo cambiamento riguarda il modo stesso in cui si guarda al dato generato da un veicolo connesso. Il quadro introdotto dal Data Act e dall’Annex X amplia le possibilità di accesso per soggetti diversi dal costruttore, ma non si traduce in una disponibilità indistinta di tutte le informazioni prodotte dal veicolo.
Per gli operatori indipendenti si apre la possibilità di accedere a dati diagnostici e di manutenzione, anche attraverso canali diversi dal tradizionale OBD. API del veicolo, backend dei costruttori, connessioni wireless e accessi remoti possono diventare nuovi punti di ingresso, mentre l’accesso OBD di base continua a rappresentare un livello distinto. I servizi basati sui server dei costruttori possono inoltre essere soggetti a costi. Per un operatore aftermarket, questo può significare disporre di informazioni che vanno oltre quelle normalmente ottenibili attraverso la diagnosi tradizionale, con particolare interesse per stato della batteria, dati ADAS e codici di errore.
Ma il nuovo quadro non elimina la necessità di rispettare autenticazione e requisiti di sicurezza, né garantisce che ogni categoria di dato o funzione del veicolo sia accessibile alle terze parti. L’analisi SBD sottolinea infatti che l’accesso ai dati non implica necessariamente la disponibilità di funzioni avanzate di analisi OEM o di controllo del veicolo. È quindi qui che si apre la prima distanza tra il diritto di accesso e la sua applicazione concreta: sapere che un dato deve poter essere reso disponibile non significa ancora sapere attraverso quale interfaccia sarà ottenibile, con quale livello di dettaglio, a quali condizioni e con quali costi.
NON C’È SOLO L’OBD: API, BACKEND E NUOVI CANALI DI ACCESSO
Per anni l’OBD ha rappresentato uno dei principali punti di accesso ai dati del veicolo. Con l’evoluzione delle auto connesse, però, una parte sempre più rilevante delle informazioni viene elaborata e resa disponibile attraverso l’architettura digitale del costruttore. È qui che il nuovo scenario diventa più articolato.
L’analisi di SBD evidenzia infatti la possibilità di utilizzare Vehicle API, backend dei costruttori, connessioni wireless e sistemi di accesso remoto, affiancando questi strumenti alle modalità tradizionali. Per i fornitori di servizi significa poter intercettare informazioni che non necessariamente passano dalla presa diagnostica e che possono essere utilizzate per sviluppare nuovi servizi. Oltre alle informazioni diagnostiche, diventano particolarmente interessanti quelle relative a batteria, ADAS, telematica, utilizzo del veicolo e, in alcuni casi, ricarica e localizzazione. Ma la disponibilità di queste informazioni non è uniforme tra i costruttori: quantità, categorie e modalità di accesso dipendono ancora dall’architettura e dalle soluzioni adottate da ciascun OEM.
Per l’aftermarket, dunque, si apre un terreno nuovo. La capacità di lavorare con i dati dei veicoli connessi non dipenderà più soltanto dalla strumentazione presente in officina, ma anche dalla possibilità di interfacciarsi con infrastrutture digitali, gestire autenticazione e autorizzazioni e integrare dati provenienti da fonti differenti. È un passaggio che porta direttamente al problema successivo: se ogni costruttore sta sviluppando modalità proprie di accesso, quanto è realmente uniforme il mercato che il Data Act dovrebbe contribuire ad aprire?
I COSTRUTTORI NON PARTONO DALLO STESSO PUNTO
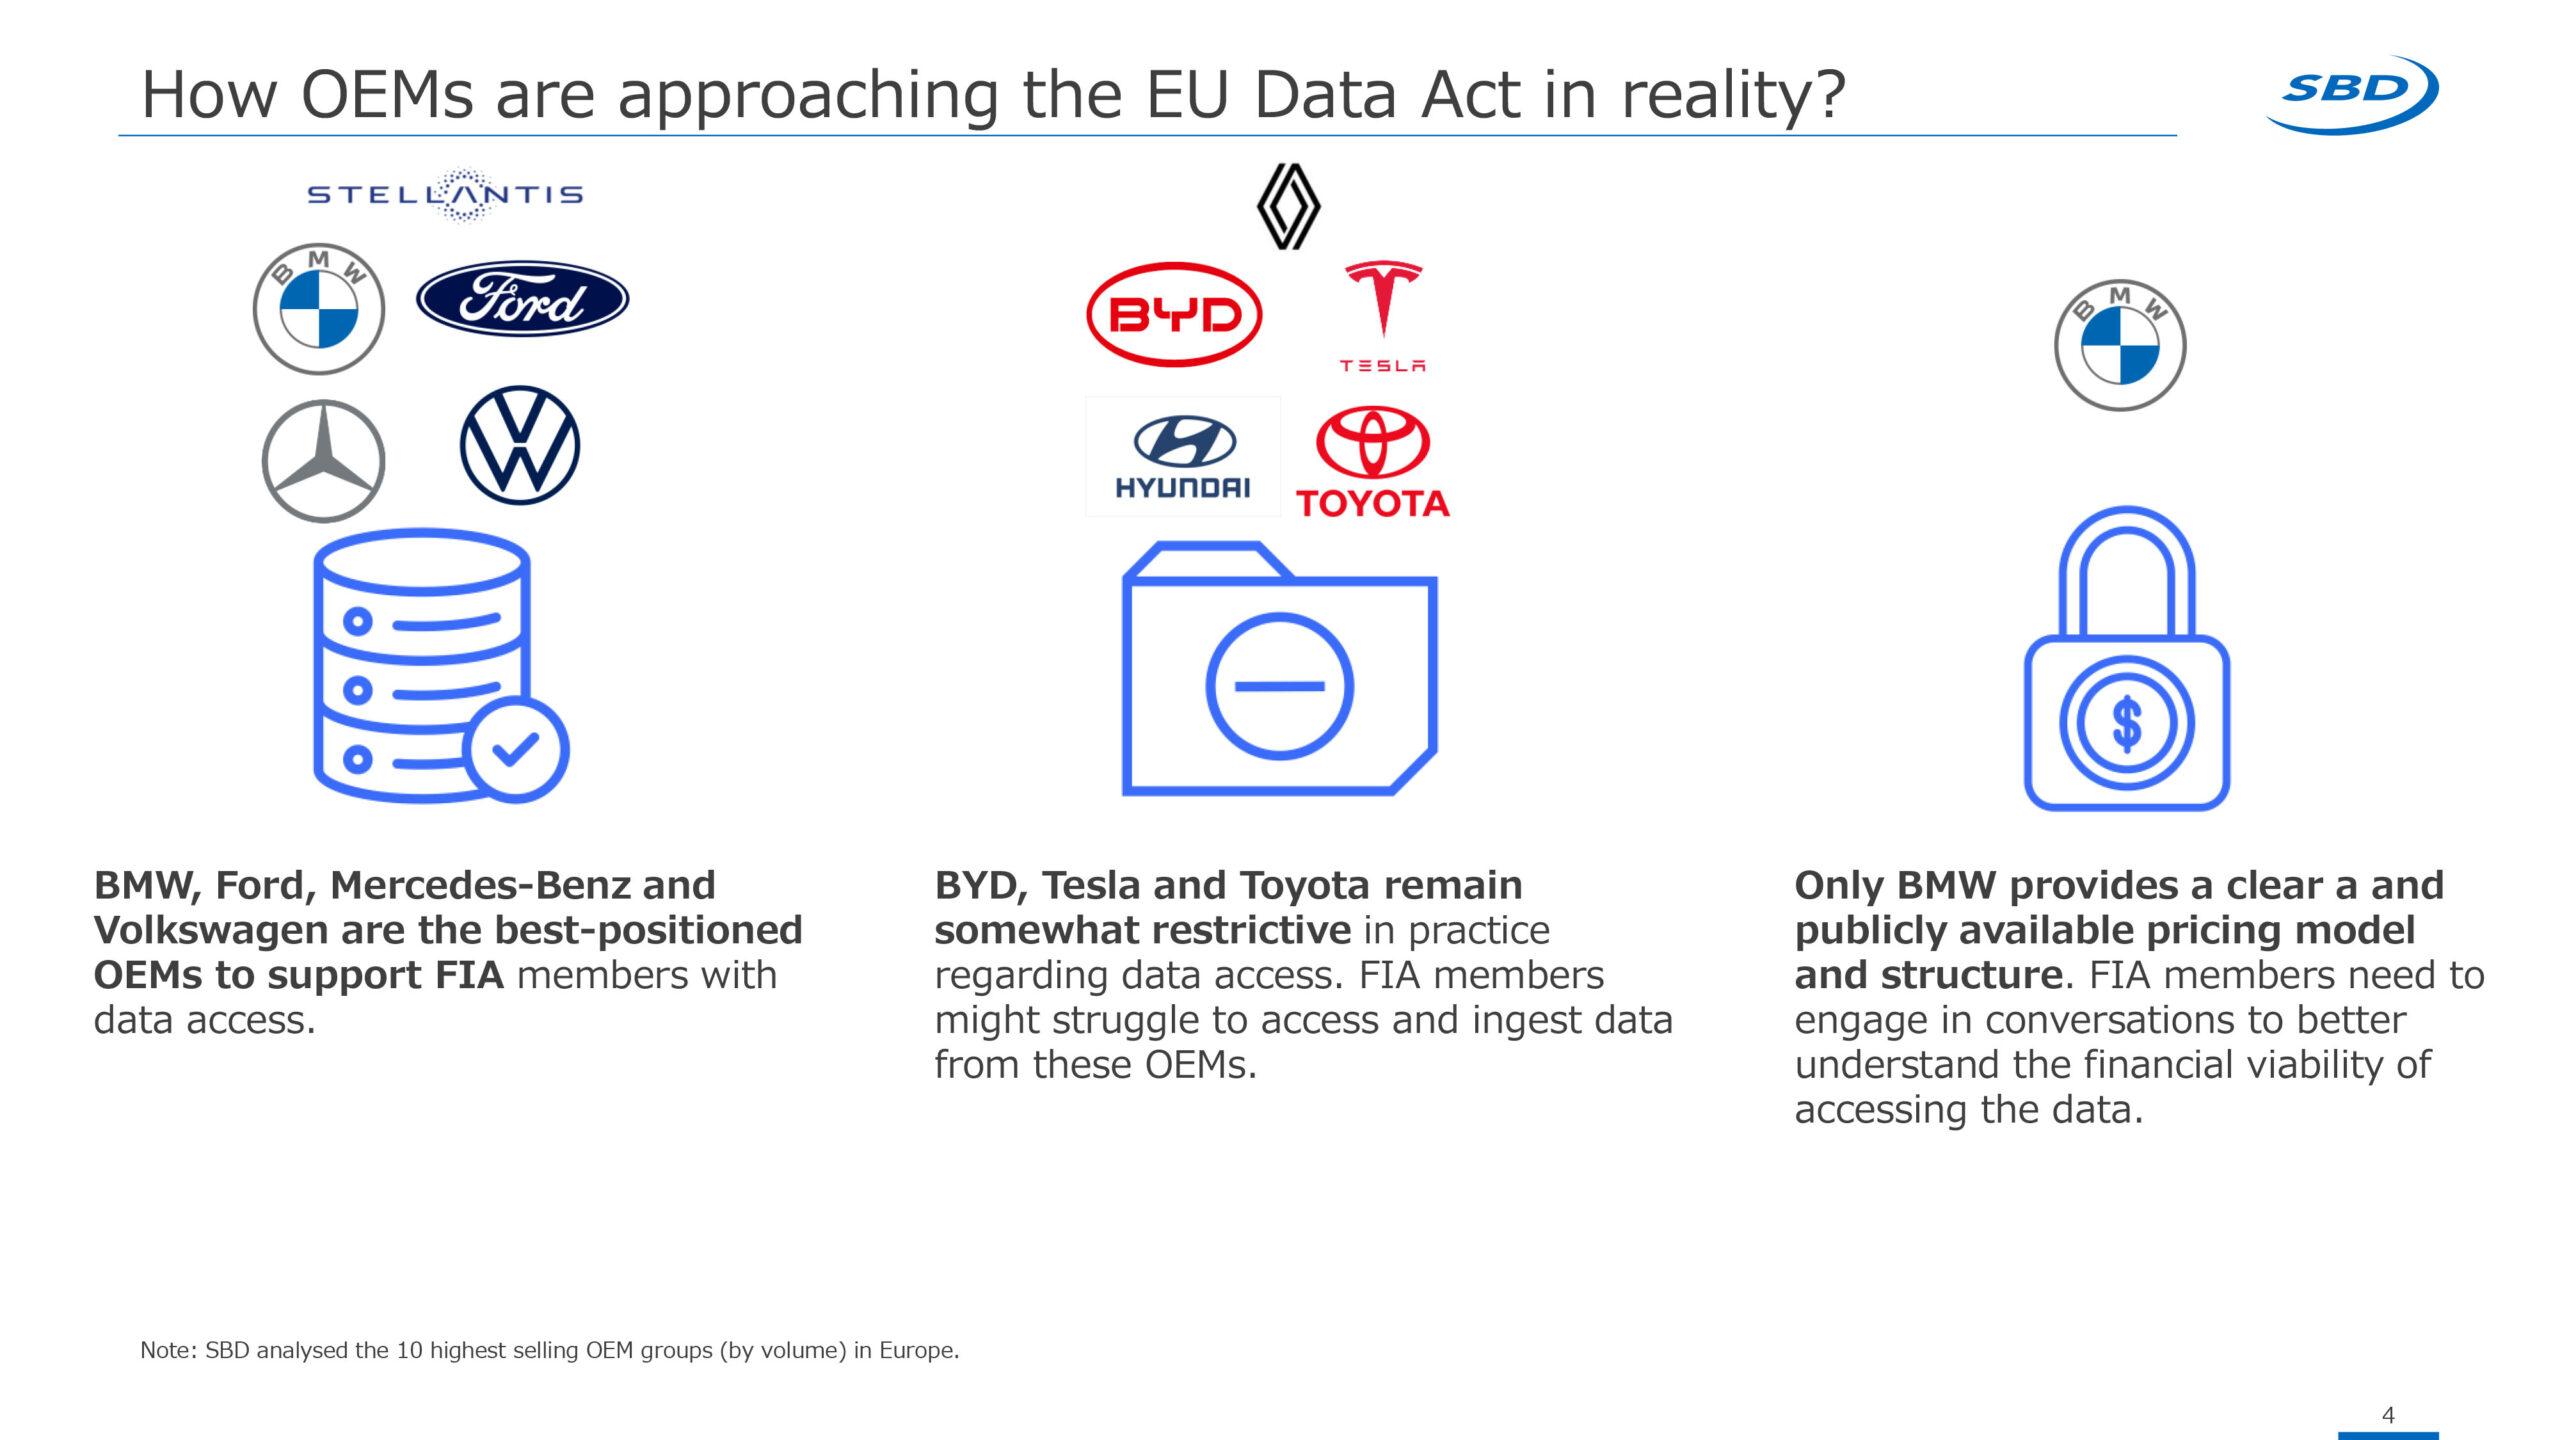
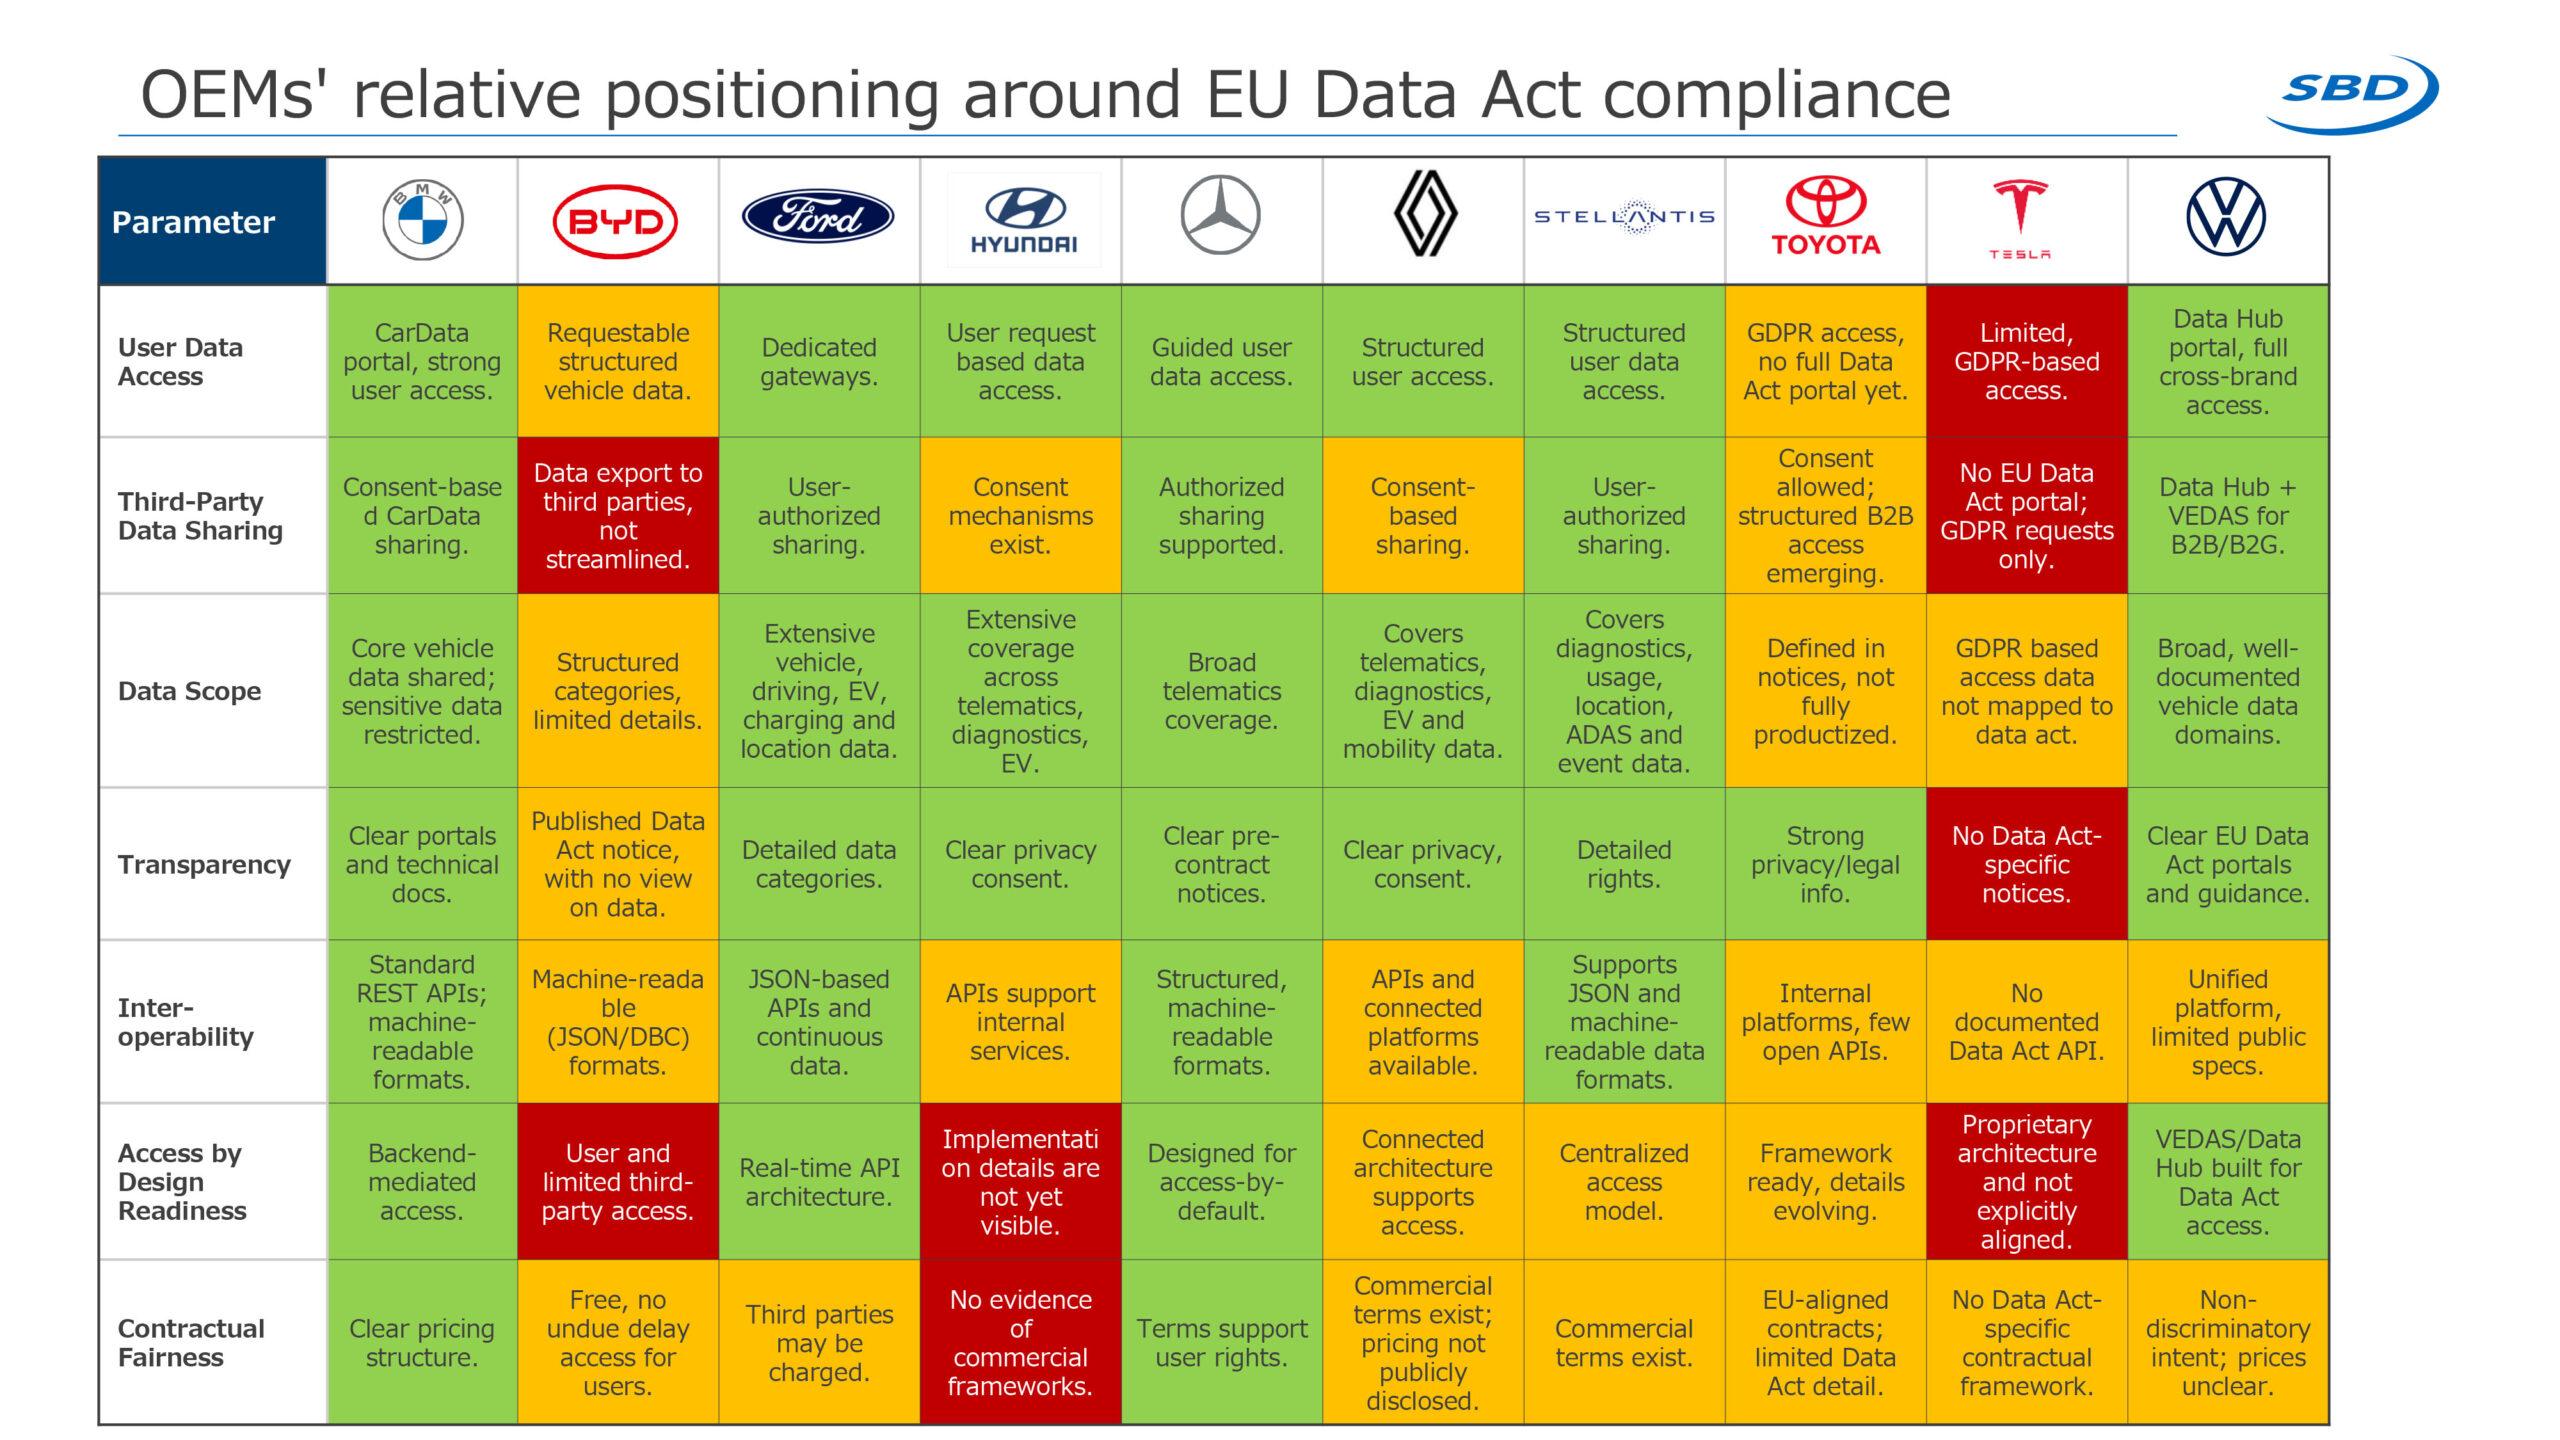
Il quadro europeo stabilisce nuove condizioni di accesso, ma la loro applicazione concreta è ancora molto diversa da un costruttore all’altro. È uno dei risultati più evidenti dell’analisi SBD, che ha esaminato i dieci gruppi OEM con i maggiori volumi di vendita in Europa per capire quanto siano effettivamente preparati a rendere disponibili i dati del veicolo. Secondo lo studio, BMW, Ford, Mercedes-Benz e Volkswagen risultano oggi meglio posizionati nel supportare l’accesso ai dati da parte dei membri della FIA. Al contrario, BYD, Tesla e Toyota vengono indicati come più restrittivi nella pratica, con possibili difficoltà per gli operatori indipendenti nell’accesso e nell’acquisizione dei dati.
La differenza non riguarda però soltanto la disponibilità tecnica. Un elemento particolarmente significativo è il modello economico: secondo SBD, BMW è l’unico costruttore tra quelli analizzati a offrire un modello tariffario e una struttura tariffaria pubblicamente chiari. Per gli altri, gli operatori devono ancora confrontarsi direttamente con i costruttori per comprendere costi e sostenibilità dell’accesso.
Il quadro, quindi, non restituisce un mercato nel quale l’accesso ai dati sia semplicemente “aperto” o “chiuso”. Esistono livelli differenti di maturità, con infrastrutture, modalità di condivisione e condizioni commerciali che possono cambiare sensibilmente da un OEM all’altro. Ed è proprio questa differenza che rende particolarmente significativa la successiva analisi comparativa di SBD: non limitarsi a stabilire chi consente l’accesso, ma capire che cosa viene messo a disposizione, attraverso quali strumenti e con quale grado di trasparenza.
STESSO MERCATO, DATI MOLTO DIVERSI: IL PROBLEMA DELL’INTEROPERABILITÀ
Il quadro diventa ancora più articolato quando si guarda a come i dati vengono messi a disposizione. Avere un sistema di accesso non significa infatti offrire lo stesso patrimonio informativo, né utilizzare le stesse modalità tecniche per renderlo disponibile. La comparazione elaborata da SBD prende in considerazione diversi parametri: accesso ai dati dell’utente, condivisione con terze parti, ampiezza dei dataset, trasparenza, interoperabilità, predisposizione all’accesso by design e condizioni contrattuali. Il quadro che emerge è molto eterogeneo.
Anche sul piano dei contenuti le differenze sono significative. Alcuni costruttori mettono a disposizione informazioni che comprendono telematica, diagnostica, dati EV, ricarica e localizzazione; altri offrono coperture più limitate o non hanno ancora pienamente strutturato l’accesso secondo il Data Act. Lo stesso vale per le modalità tecniche: si passa da API REST e formati machine-readable a piattaforme proprietarie, gateway dedicati o sistemi nei quali le modalità di accesso sono ancora in evoluzione.
Per un operatore che sviluppa servizi multimarca, il problema diventa quindi integrare e normalizzare informazioni provenienti da ecosistemi differenti, nonostante formati, API e strutture diverse. È uno dei motivi per cui SBD richiama la necessità di lavorare sulla standardizzazione dei dataset e delle modalità di accesso. Senza un linguaggio comune, il rischio è che l’apertura del dato produca tanti ecosistemi distinti invece di un mercato digitale realmente interoperabile.
IL DATO HA UN PREZZO: QUANDO L’ACCESSO DIVENTA UN BUSINESS CASE
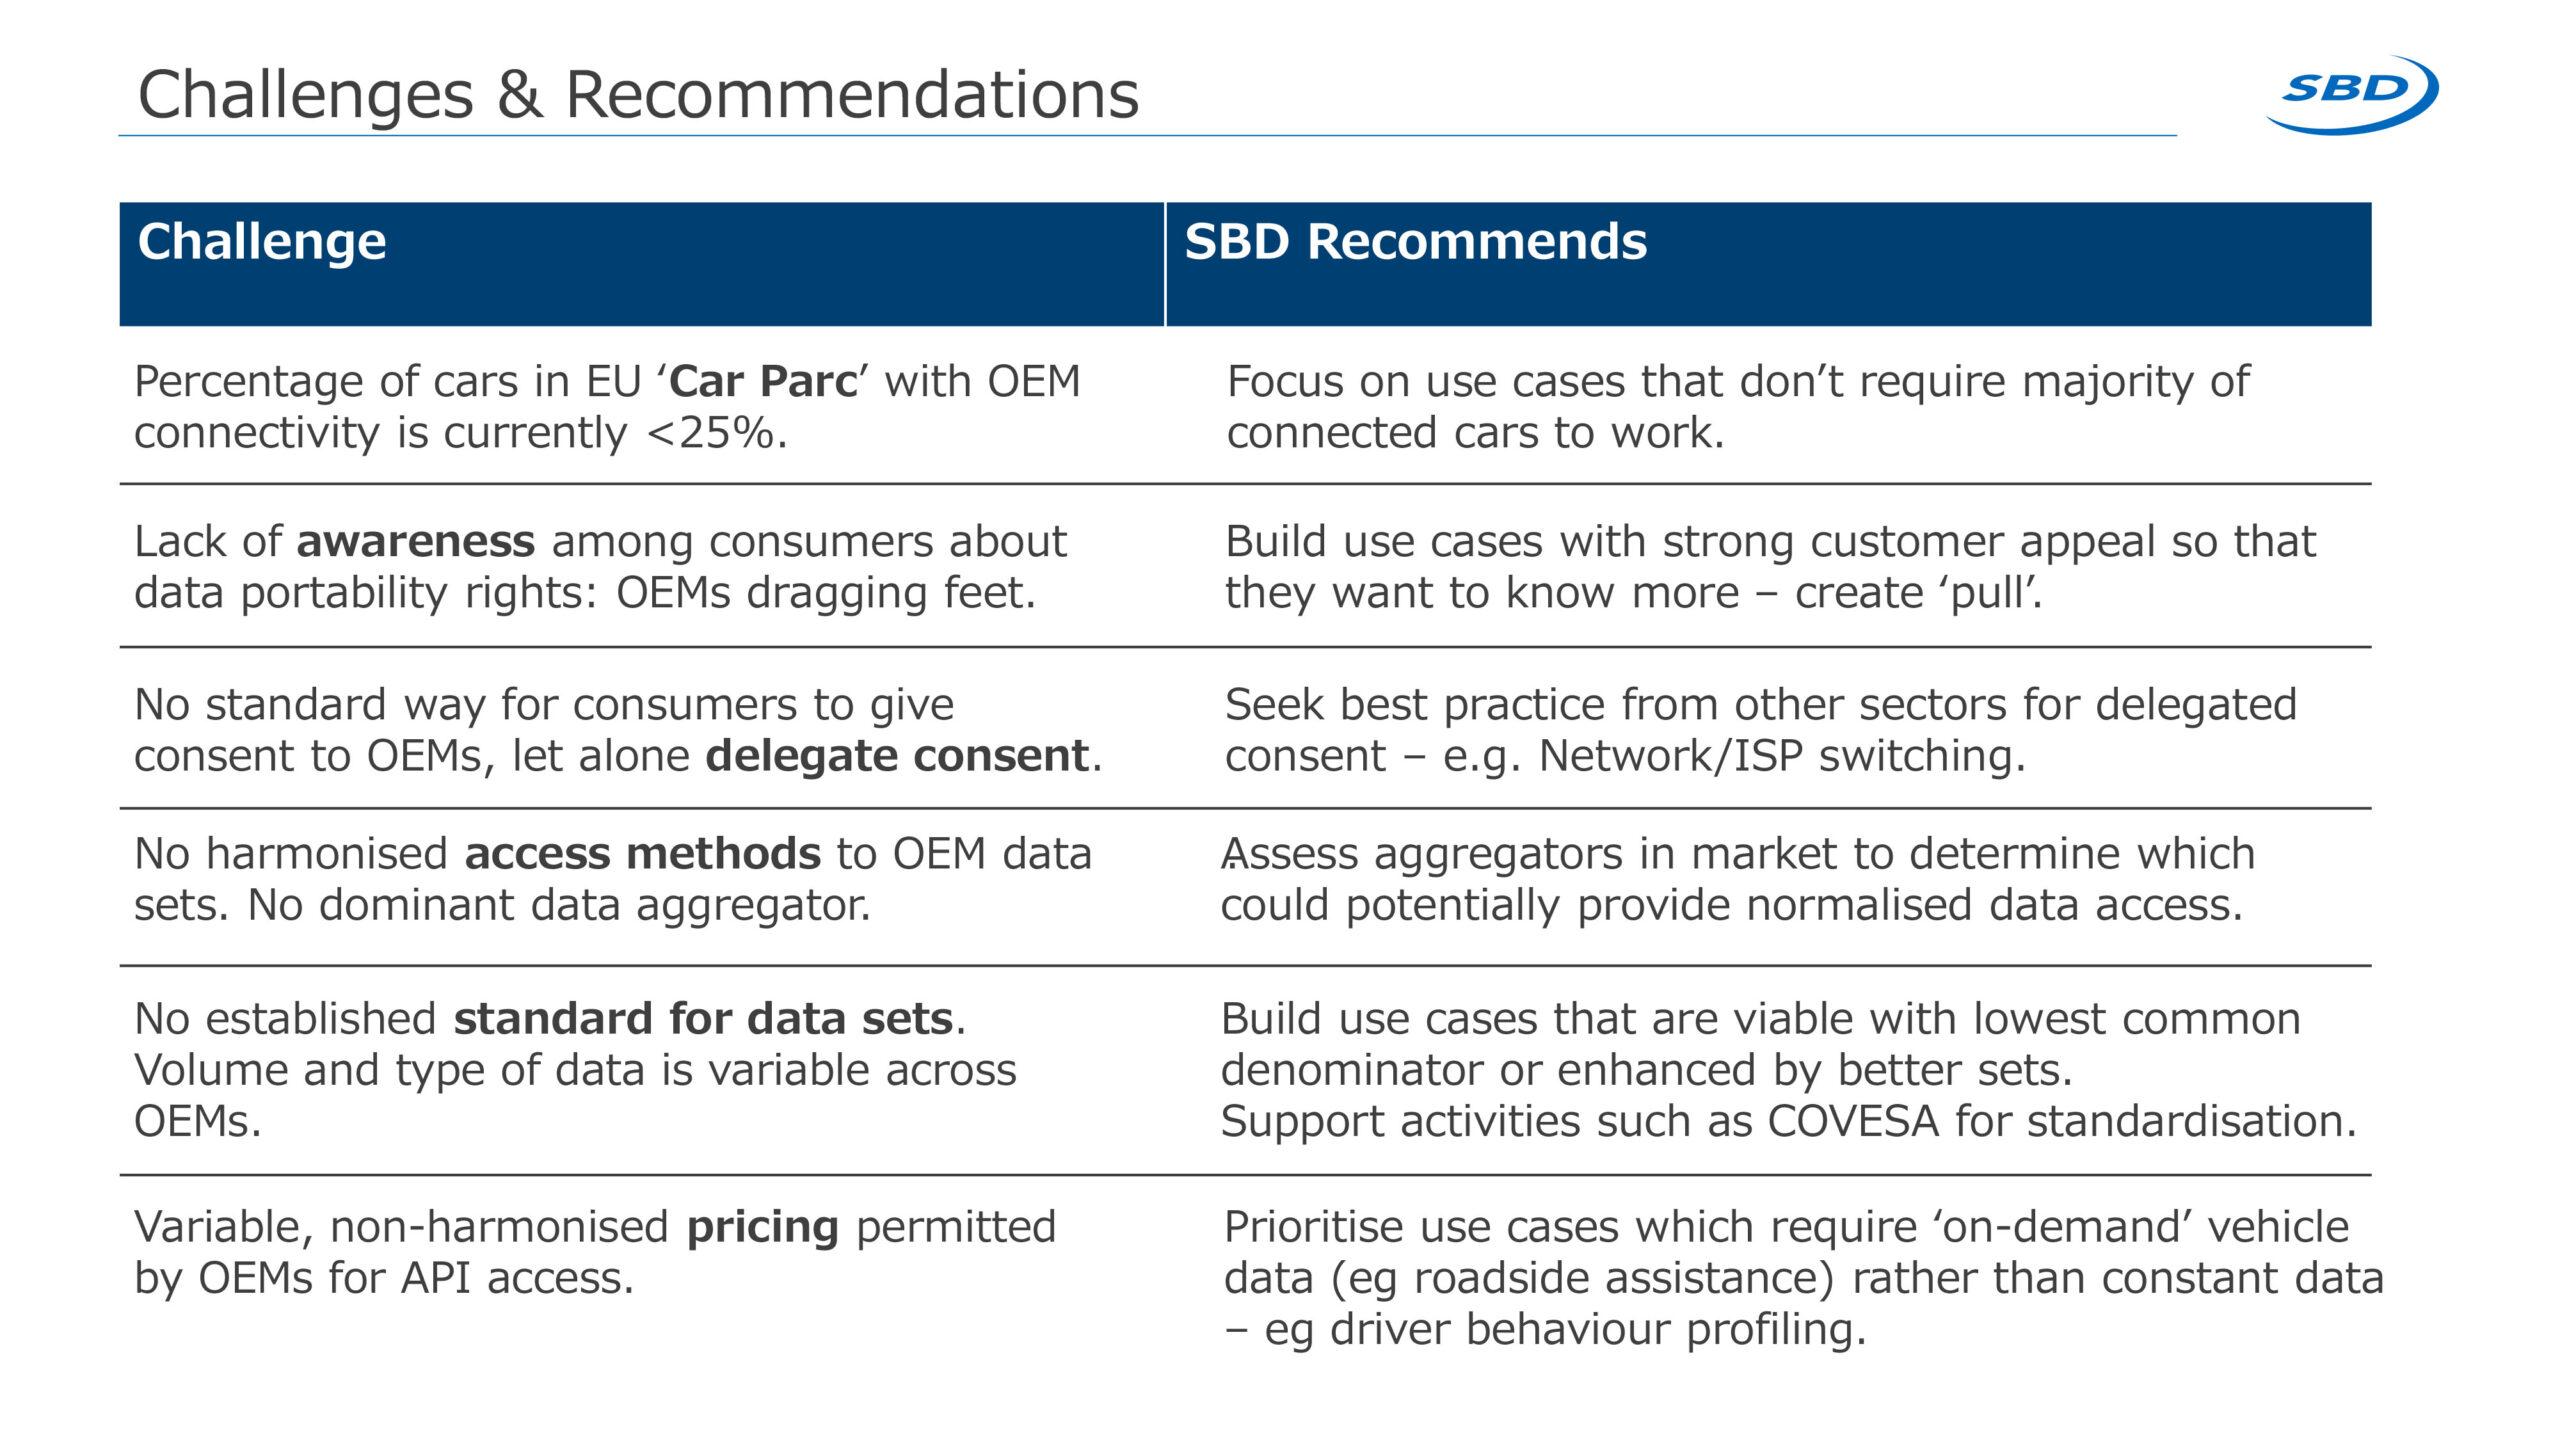
L’accesso ai dati può aprire nuove opportunità, ma per trasformarle in servizi sostenibili c’è un’altra variabile da considerare: quanto costa ottenere quei dati. L’analisi SBD evidenzia che, tra i costruttori esaminati, BMW è l’unico a fornire un modello tariffario e una struttura tariffaria pubblicamente chiari. Per gli altri OEM esistono condizioni commerciali differenti, ma in diversi casi i prezzi non sono resi pubblici e gli operatori devono confrontarsi direttamente con il costruttore per valutarne la sostenibilità economica.
Il tema diventa ancora più rilevante considerando che non tutti i servizi hanno le stesse esigenze. Un’applicazione di assistenza stradale, per esempio, può avere bisogno di interrogare il veicolo quando si verifica un determinato evento. Altri servizi, come quelli basati sul monitoraggio continuo o sulla profilazione del comportamento di guida, richiedono invece un flusso costante di informazioni. Per questo SBD suggerisce di privilegiare inizialmente casi d’uso che necessitano di dati “on-demand”, evitando di costruire modelli che dipendano fin dall’inizio da una disponibilità continua e potenzialmente più onerosa.
Per un operatore aftermarket, ogni nuovo servizio deve quindi confrontarsi con una vera e propria equazione economica: valore del dato, frequenza di accesso, costi applicati dall’OEM e capacità di trasformare quell’informazione in un servizio per il quale il cliente sia disposto a pagare. In questo scenario, la trasparenza delle condizioni commerciali diventa quasi importante quanto la disponibilità tecnica del dato.
SENZA IL CONSENSO DELL’AUTOMOBILISTA, IL DATO NON ARRIVA AL MERCATO
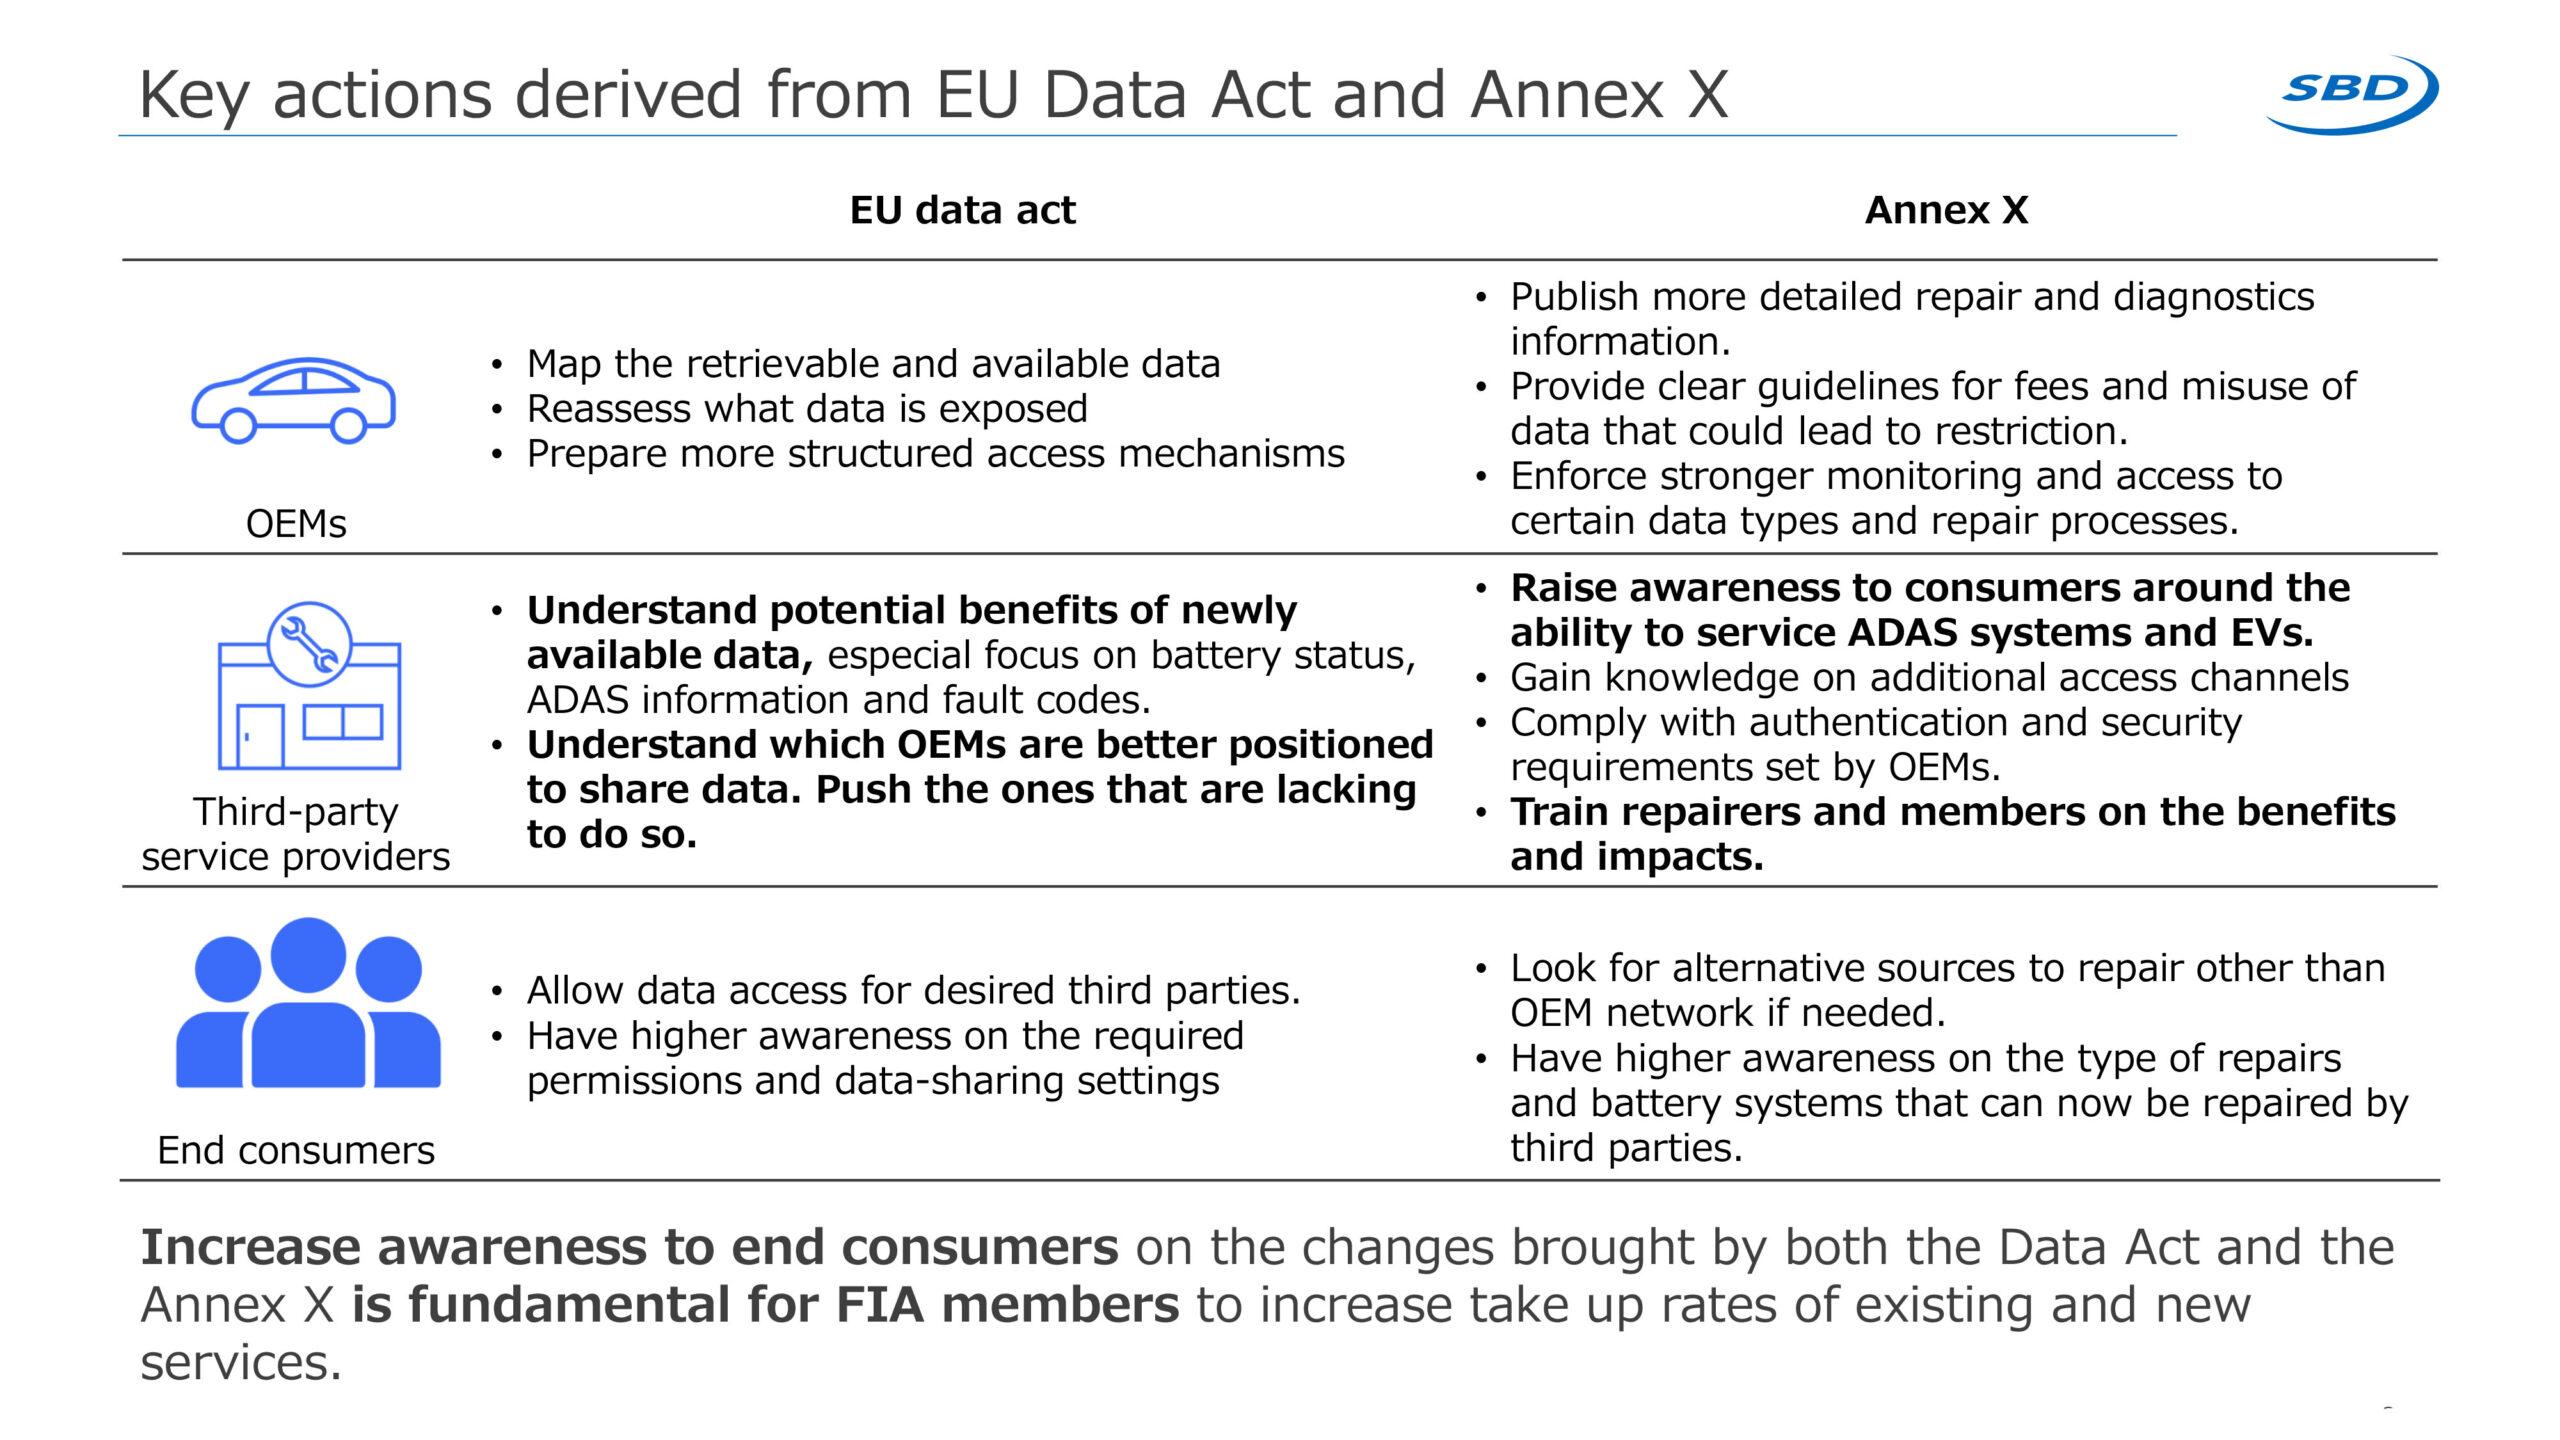
C’è poi un altro passaggio che può determinare la reale diffusione dei nuovi servizi: il ruolo dell’automobilista. Il Data Act può ampliare le possibilità di accesso, ma perché un operatore terzo possa utilizzare quei dati è necessario che il cliente sappia quali diritti ha e possa autorizzarne la condivisione. Secondo SBD, oggi la consapevolezza dei consumatori sulla portabilità dei dati è ancora limitata. A questo si aggiunge l’assenza di uno standard condiviso per raccogliere il consenso e, soprattutto, per consentire all’automobilista di delegarlo a un soggetto terzo. Un servizio digitale può essere tecnicamente pronto, ma se l’utente deve affrontare procedure complesse per autorizzare l’accesso, la barriera si sposta semplicemente dalla tecnologia all’esperienza d’uso.
Per questo l’analisi suggerisce di lavorare su casi d’uso capaci di creare una domanda concreta da parte del cliente: servizi con un valore abbastanza evidente da spingere l’automobilista a informarsi, concedere le autorizzazioni necessarie e scegliere un operatore diverso dalla rete del costruttore. SBD parla in questo senso di creare un effetto di “pull”, cioè una domanda generata dall’interesse del consumatore verso il servizio. Il consumatore diventa quindi un vero e proprio snodo della catena: non soltanto destinatario del servizio, ma soggetto che abilita l’accesso al dato. E per l’aftermarket questo significa che la partita non si giocherà esclusivamente sul piano normativo e tecnologico, ma anche sulla capacità di spiegare all’automobilista quali nuove possibilità ha a disposizione.
MENO DI UN’AUTO SU QUATTRO È CONNESSA: LA PARTITA È ANCORA ALL’INIZIO
Un dato ridimensiona però la portata immediata di queste opportunità: oggi meno del 25% delle auto presenti nel parco europeo dispone di connettività OEM. Significa che l’accesso ai dati delle auto connesse, per quanto destinato ad assumere un peso crescente, riguarda ancora una parte minoritaria del parco circolante. Per gli operatori aftermarket questo introduce un vincolo molto concreto: costruire un servizio che dipenda dalla disponibilità della connettività significherebbe, almeno oggi, rivolgersi a una base di veicoli ancora relativamente circoscritta.
SBD suggerisce quindi di concentrarsi su casi d’uso che non richiedano una maggioranza di auto connesse per poter funzionare, oppure che possano essere valorizzati anche quando la quantità e la qualità dei dati disponibili variano da un veicolo all’altro. La crescita del parco di veicoli connessi allargherà progressivamente il bacino potenziale, ma un servizio aftermarket deve poter trovare una propria sostenibilità anche nel mercato attuale, senza aspettare che la connettività diventi lo standard per l’intero parco.
Il percorso, quindi, non parte da un mercato già completamente digitalizzato. Parte da un parco eterogeneo, nel quale convivono veicoli con livelli molto diversi di connettività e accesso ai dati. Ed è proprio su questa realtà che dovranno essere costruiti i prossimi servizi.
LA VERA SFIDA PER L’AFTERMARKET: TRASFORMARE L’ACCESSO IN SERVIZI
A questo punto, il tema non è più soltanto quanto siano accessibili i dati, ma che cosa sia possibile costruire a partire da quei dati. Ed è proprio qui che l’analisi SBD sposta l’attenzione: verso i casi d’uso e le condizioni necessarie per renderli concretamente sostenibili. La raccomandazione è partire da servizi che possano funzionare anche in presenza di dataset differenti e livelli di accesso non uniformi, utilizzando come riferimento il cosiddetto “lowest common denominator”: ciò che è disponibile in modo sufficientemente consistente tra i diversi costruttori. I dataset più ricchi possono poi diventare un elemento di valore aggiunto, anziché un requisito indispensabile per il funzionamento del servizio.
Parallelamente, SBD indica nella standardizzazione uno dei passaggi necessari per ridurre la frammentazione attuale e richiama iniziative come COVESA. Un’altra possibilità è rappresentata dagli aggregatori già presenti sul mercato, da valutare in funzione della loro capacità di offrire un accesso normalizzato ai dati provenienti da più OEM. Per l’aftermarket, questo apre una prospettiva interessante. Il vantaggio competitivo potrebbe non essere semplicemente nell’avere accesso a una maggiore quantità di dati, ma nella capacità di integrare, normalizzare e trasformare informazioni eterogenee in un servizio semplice da utilizzare.
È probabilmente questo il passaggio decisivo del nuovo scenario: il Data Act può creare le condizioni per un accesso più ampio, ma saranno tecnologia, standard, modelli di business e capacità di costruire servizi utili all’automobilista a determinare quanto di questa opportunità riuscirà effettivamente a tradursi in nuovo valore per l’aftermarket.
UNA NUOVA INFRASTRUTTURA PER L’AFTERMARKET
Il quadro che emerge dall’analisi di SBD Automotive per FIA Region I è quello di un mercato che sta cambiando, ma che non ha ancora trovato un modello uniforme. Il Data Act introduce nuove possibilità di accesso, mentre costruttori, operatori indipendenti e fornitori tecnologici stanno ancora definendo strumenti, standard e modalità attraverso cui trasformarle in servizi.
Per l’aftermarket, la sfida sarà trasformare questa nuova disponibilità in servizi interoperabili, economicamente sostenibili e capaci di generare un beneficio concreto per l’automobilista. È un processo ancora in costruzione. Ma è proprio in questa fase, tra nuove regole e infrastrutture ancora da consolidare, che possono nascere nuovi modelli di servizio e nuove specializzazioni per l’aftermarket indipendente.
