
 Automobilista e riparatore auto
Più chilometri, più dati e servizi: come cambia il rapporto tra automobilista e aftermarket
L'automobile continua a rappresentare il fulcro della mobilità degli italiani: ma le modalità di utilizzo, la disponibilità a condividere i dati del veicolo e l'evoluzione della rete di riparazione ridefiniscono gli equilibri dell'aftermarket. GIPA analizza i principali cambiamenti in atto e le tendenze che caratterizzeranno il mercato
L'automobile continua a rappresentare il fulcro della mobilità degli italiani: ma le modalità di utilizzo, la disponibilità a condividere i dati del veicolo e l'evoluzione della rete di riparazione ridefiniscono gli equilibri dell'aftermarket. GIPA analizza i principali cambiamenti in atto e le tendenze che caratterizzeranno il mercato
L’innovazione tecnologica e le nuove normative europee stanno ridisegnando il futuro dell’automotive. Temi come Data Act, accesso ai dati del veicolo, manutenzione predittiva, intelligenza artificiale e digitalizzazione dei servizi rappresentano alcuni dei principali filoni di analisi del 6° Aftermarket Report, perché destinati a trasformare profondamente il modo in cui l’intera filiera svilupperà prodotti, servizi e relazioni con il cliente. Tuttavia, ogni innovazione produce valore solo se incontra le esigenze e la fiducia di chi l’automobile la utilizza ogni giorno. Comprendere come cambiano le abitudini di mobilità, l’utilizzo del veicolo, la propensione a condividere i dati e le aspettative degli automobilisti nei confronti della rete di assistenza significa quindi interpretare uno dei fattori più determinanti per il futuro dell’aftermarket.
Per questo abbiamo chiesto a GIPA, società di ricerca specializzata nel mercato automotive e aftermarket, di condividere alcune delle evidenze più significative del proprio osservatorio. Le analisi che seguono offrono una prospettiva complementare agli approfondimenti presenti nel Report, contribuendo a collegare i grandi cambiamenti tecnologici e normativi con il comportamento reale degli automobilisti italiani. Una chiave di lettura indispensabile per comprendere come evolveranno la domanda di servizi, il rapporto di fiducia tra cliente e riparatore e, più in generale, gli equilibri competitivi dell’aftermarket nei prossimi anni.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
Com’è cambiato in questi anni il comportamento dell’automobilista verso la sua auto?
In poche parole, potremmo rispondere a questa domanda che da tempo tutti si fanno, con una piccola frase: è sempre più indiscussa la centralità dell’auto, nonostante la crescente concorrenza di tutte le nuove forme di mobilità. Il nostro osservatorio ci conferma che le abitudini di spostamento degli automobilisti italiani sono cambiate tanti anni fa e che poi progressivamente tutto si è assestato per molti anni. La pandemia che ci ha impedito di circolare per mesi e settimane intere ha fatto registrare qualche piccolo calo seguito da un rapido rimbalzo che ci ha riportato ai valori medi pre-covid.
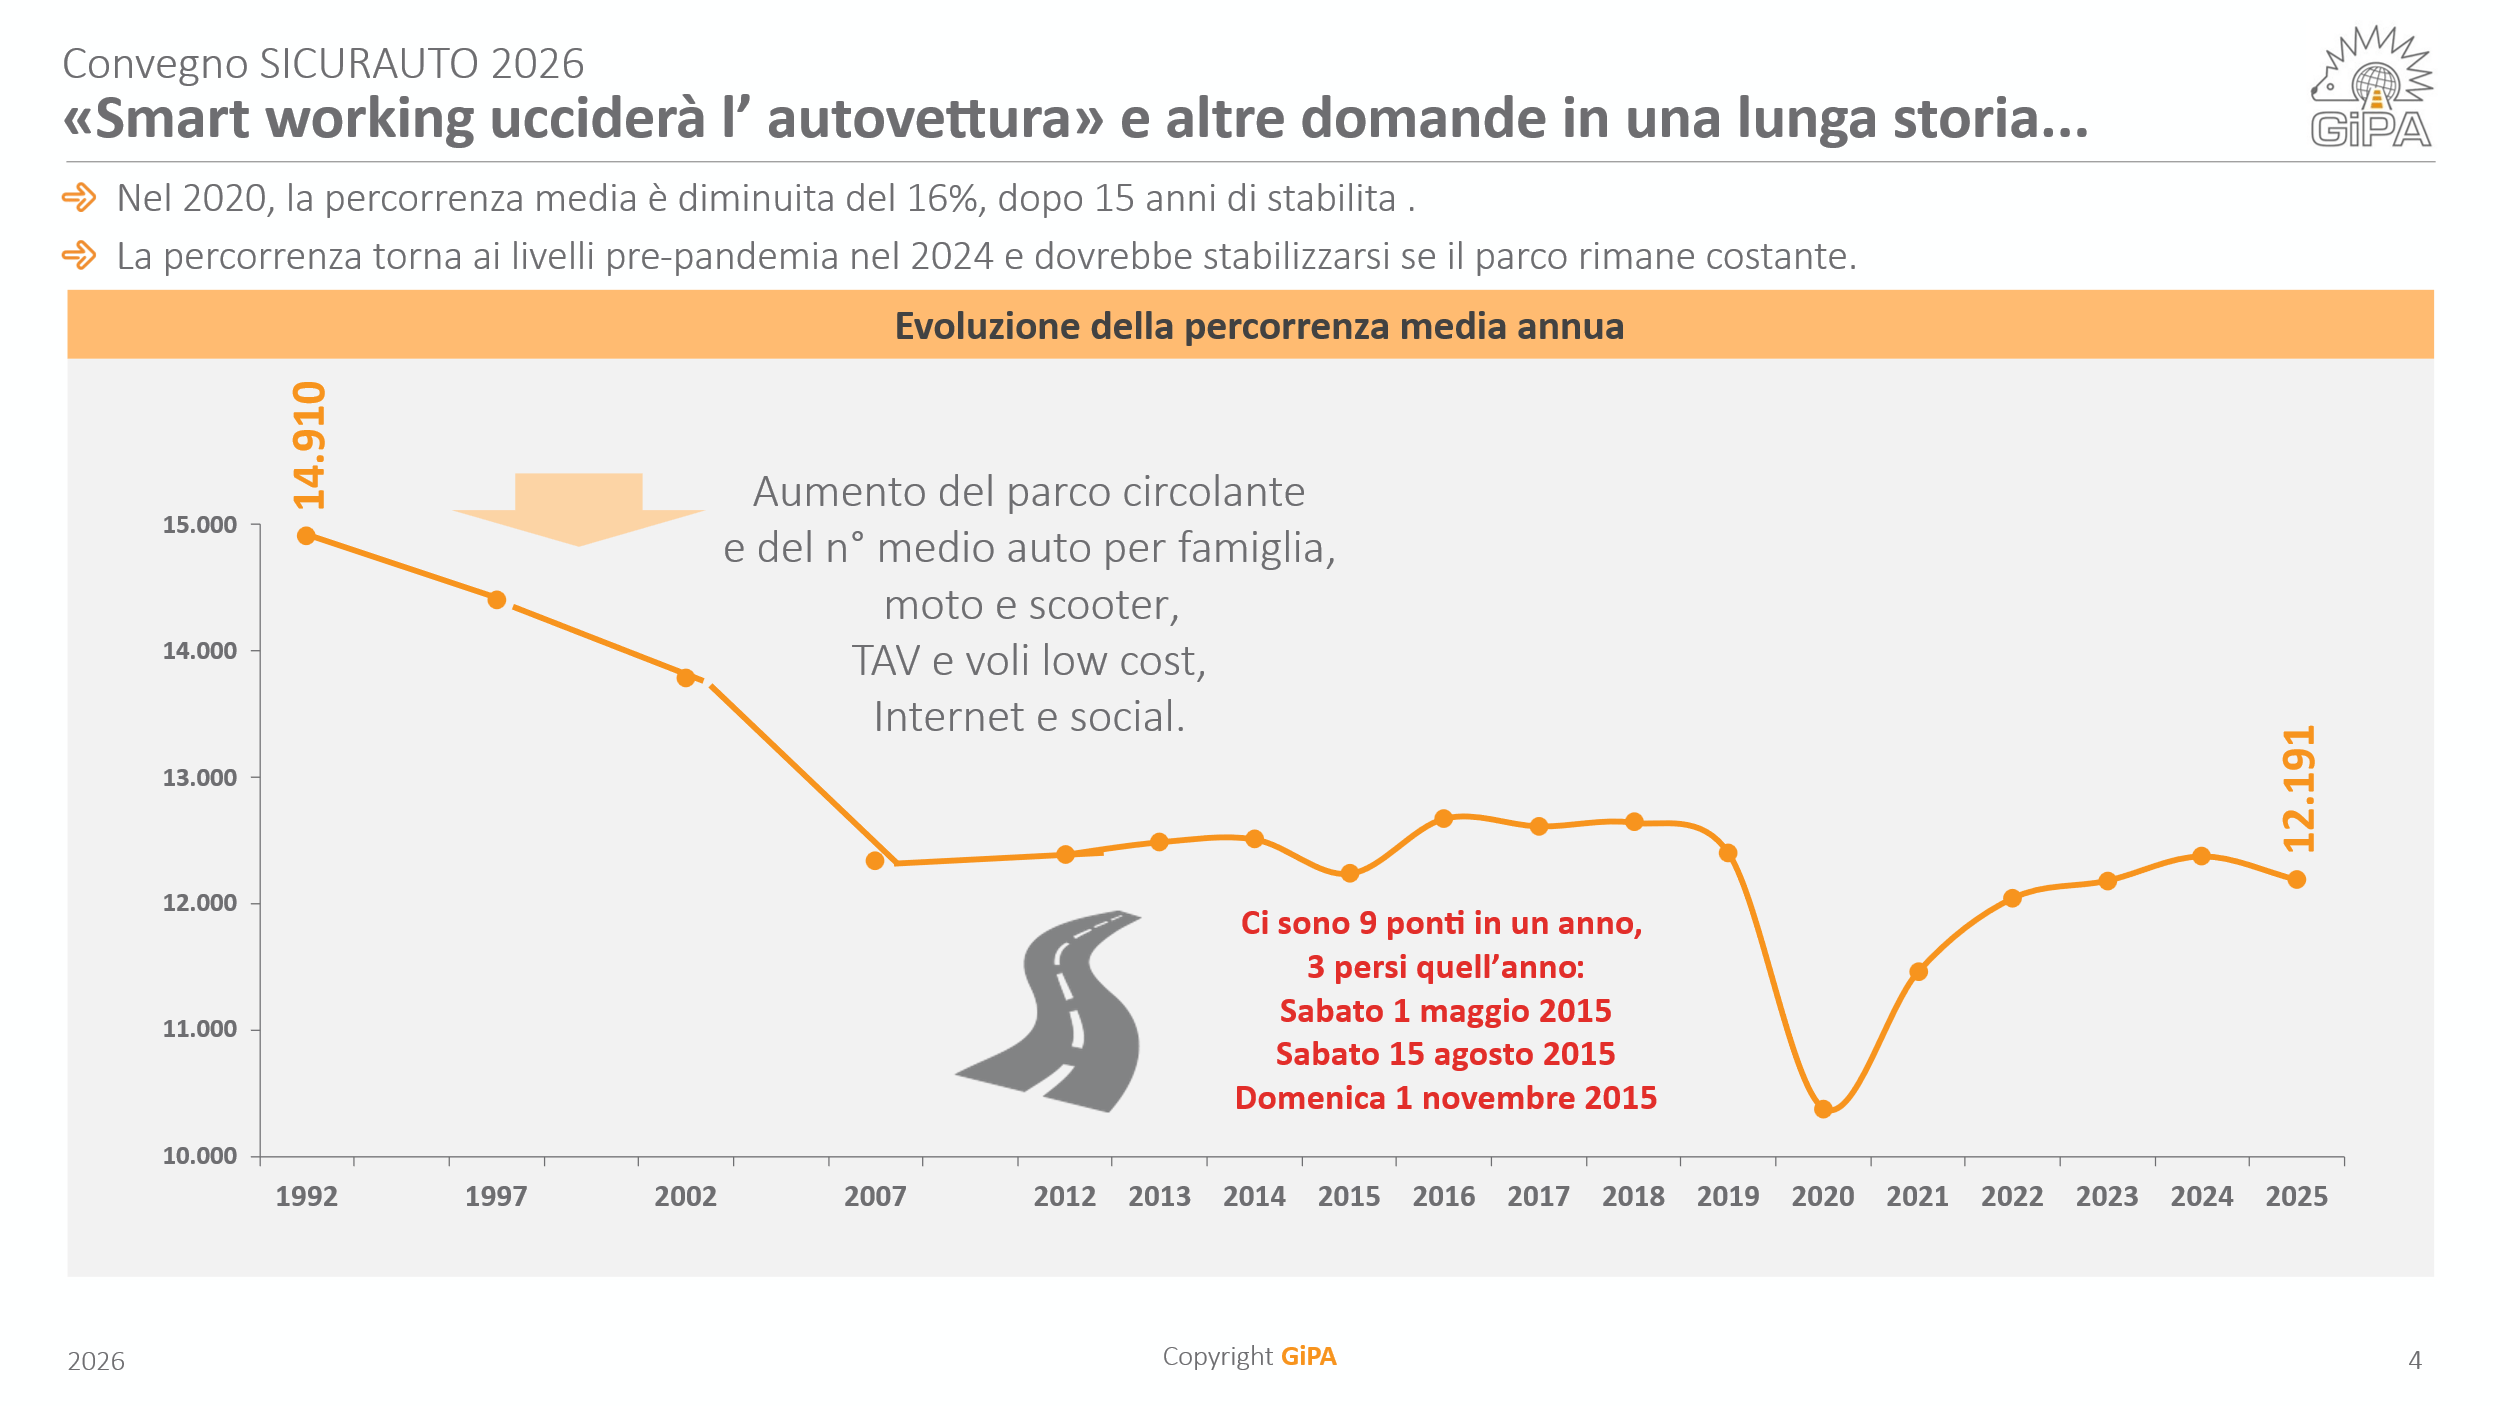
Nel lontano 1992 un italiano medio percorreva circa 15.000 km all’anno, nel 2007 il grosso della trasformazione si era già realizzato, calando drasticamente a meno di 13.000 km annui per una serie innumerevole di ragioni:
- Aumento del parco circolante e inevitabile riduzione della percorrenza media per singola vettura.
- Arrivo dei Tav e dei voli low cost.
- Avvento di Internet e dei social (sempre meno incontri fisici e molte videochiamate).
- Avvento di Moto e Scooter.
Attenzione a questa concorrenza intersettoriale del 2 Ruote, che perdura ancora oggi favorita da:
- Voglia di risparmiare sia sull’acquisto che sulla manutenzione e le spese di assicurazione…
- Caos e problemi parcheggio.
- Clima favorevole degli ultimi anni.
L’aumento della percorrenza media rappresenta un elemento favorevole anche per il mercato aftermarket, poiché comporta un maggiore consumo di ricambi, pneumatici e componenti soggetti a usura.
Assistiamo a un innalzamento della quota di conducenti che utilizza modalità alternative insieme all’auto: 49% nel 2022 che diventano 54% nel 2025.
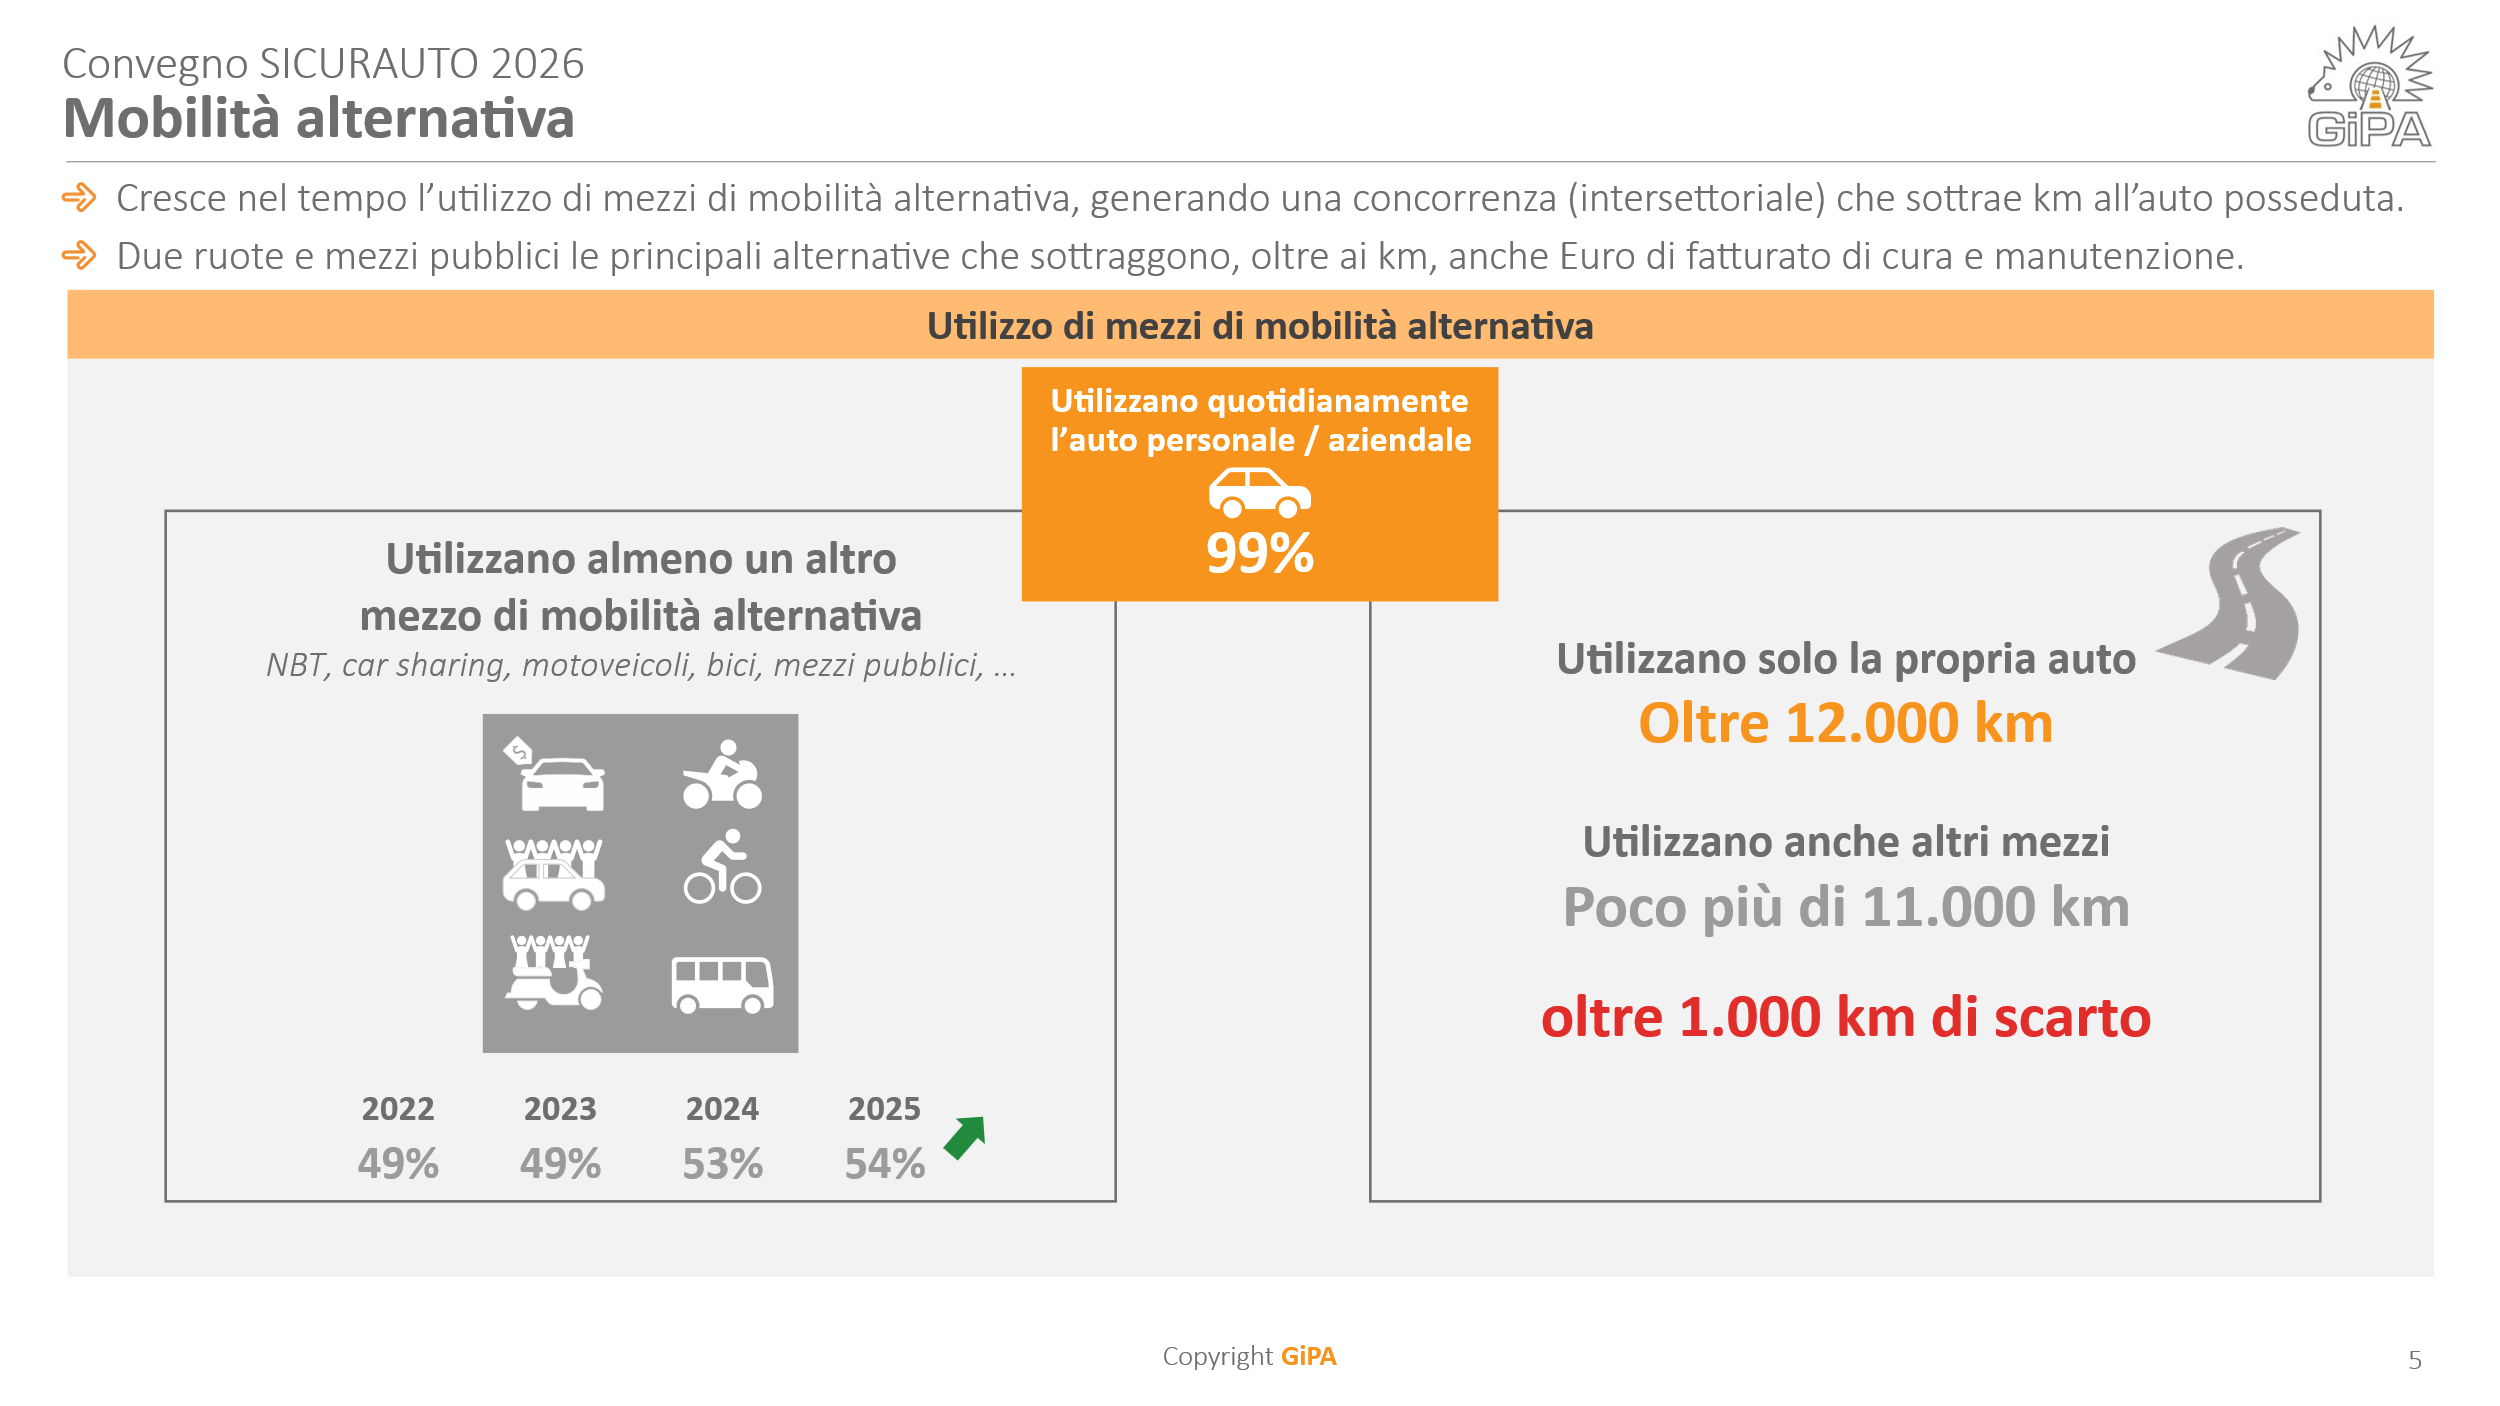
Si conferma però anche quest’anno al 99% il valore degli italiani che utilizzano quotidianamente anche l’auto personale/aziendale nel corso dell’anno. La percorrenza del 46% degli automobilisti italiani che utilizzano soltanto la propria auto sale a oltre 12.000 km mentre ammonta a circa 11.000 km quella dei conducenti che abbinano all’auto anche altri mezzi.
Lo scarto tra i due gruppi è di appena 1.000 km annui, la conferma che tutti si affidano alla propria vettura, vitale in alcune regioni d’Italia per essere puntuali e poter programmare le mille attività che caratterizzano la giornata tipo. Non dimentichiamo infatti che l’italiano medio usa la propria auto per moltissime differenti ragioni come mostra il grafico seguente.
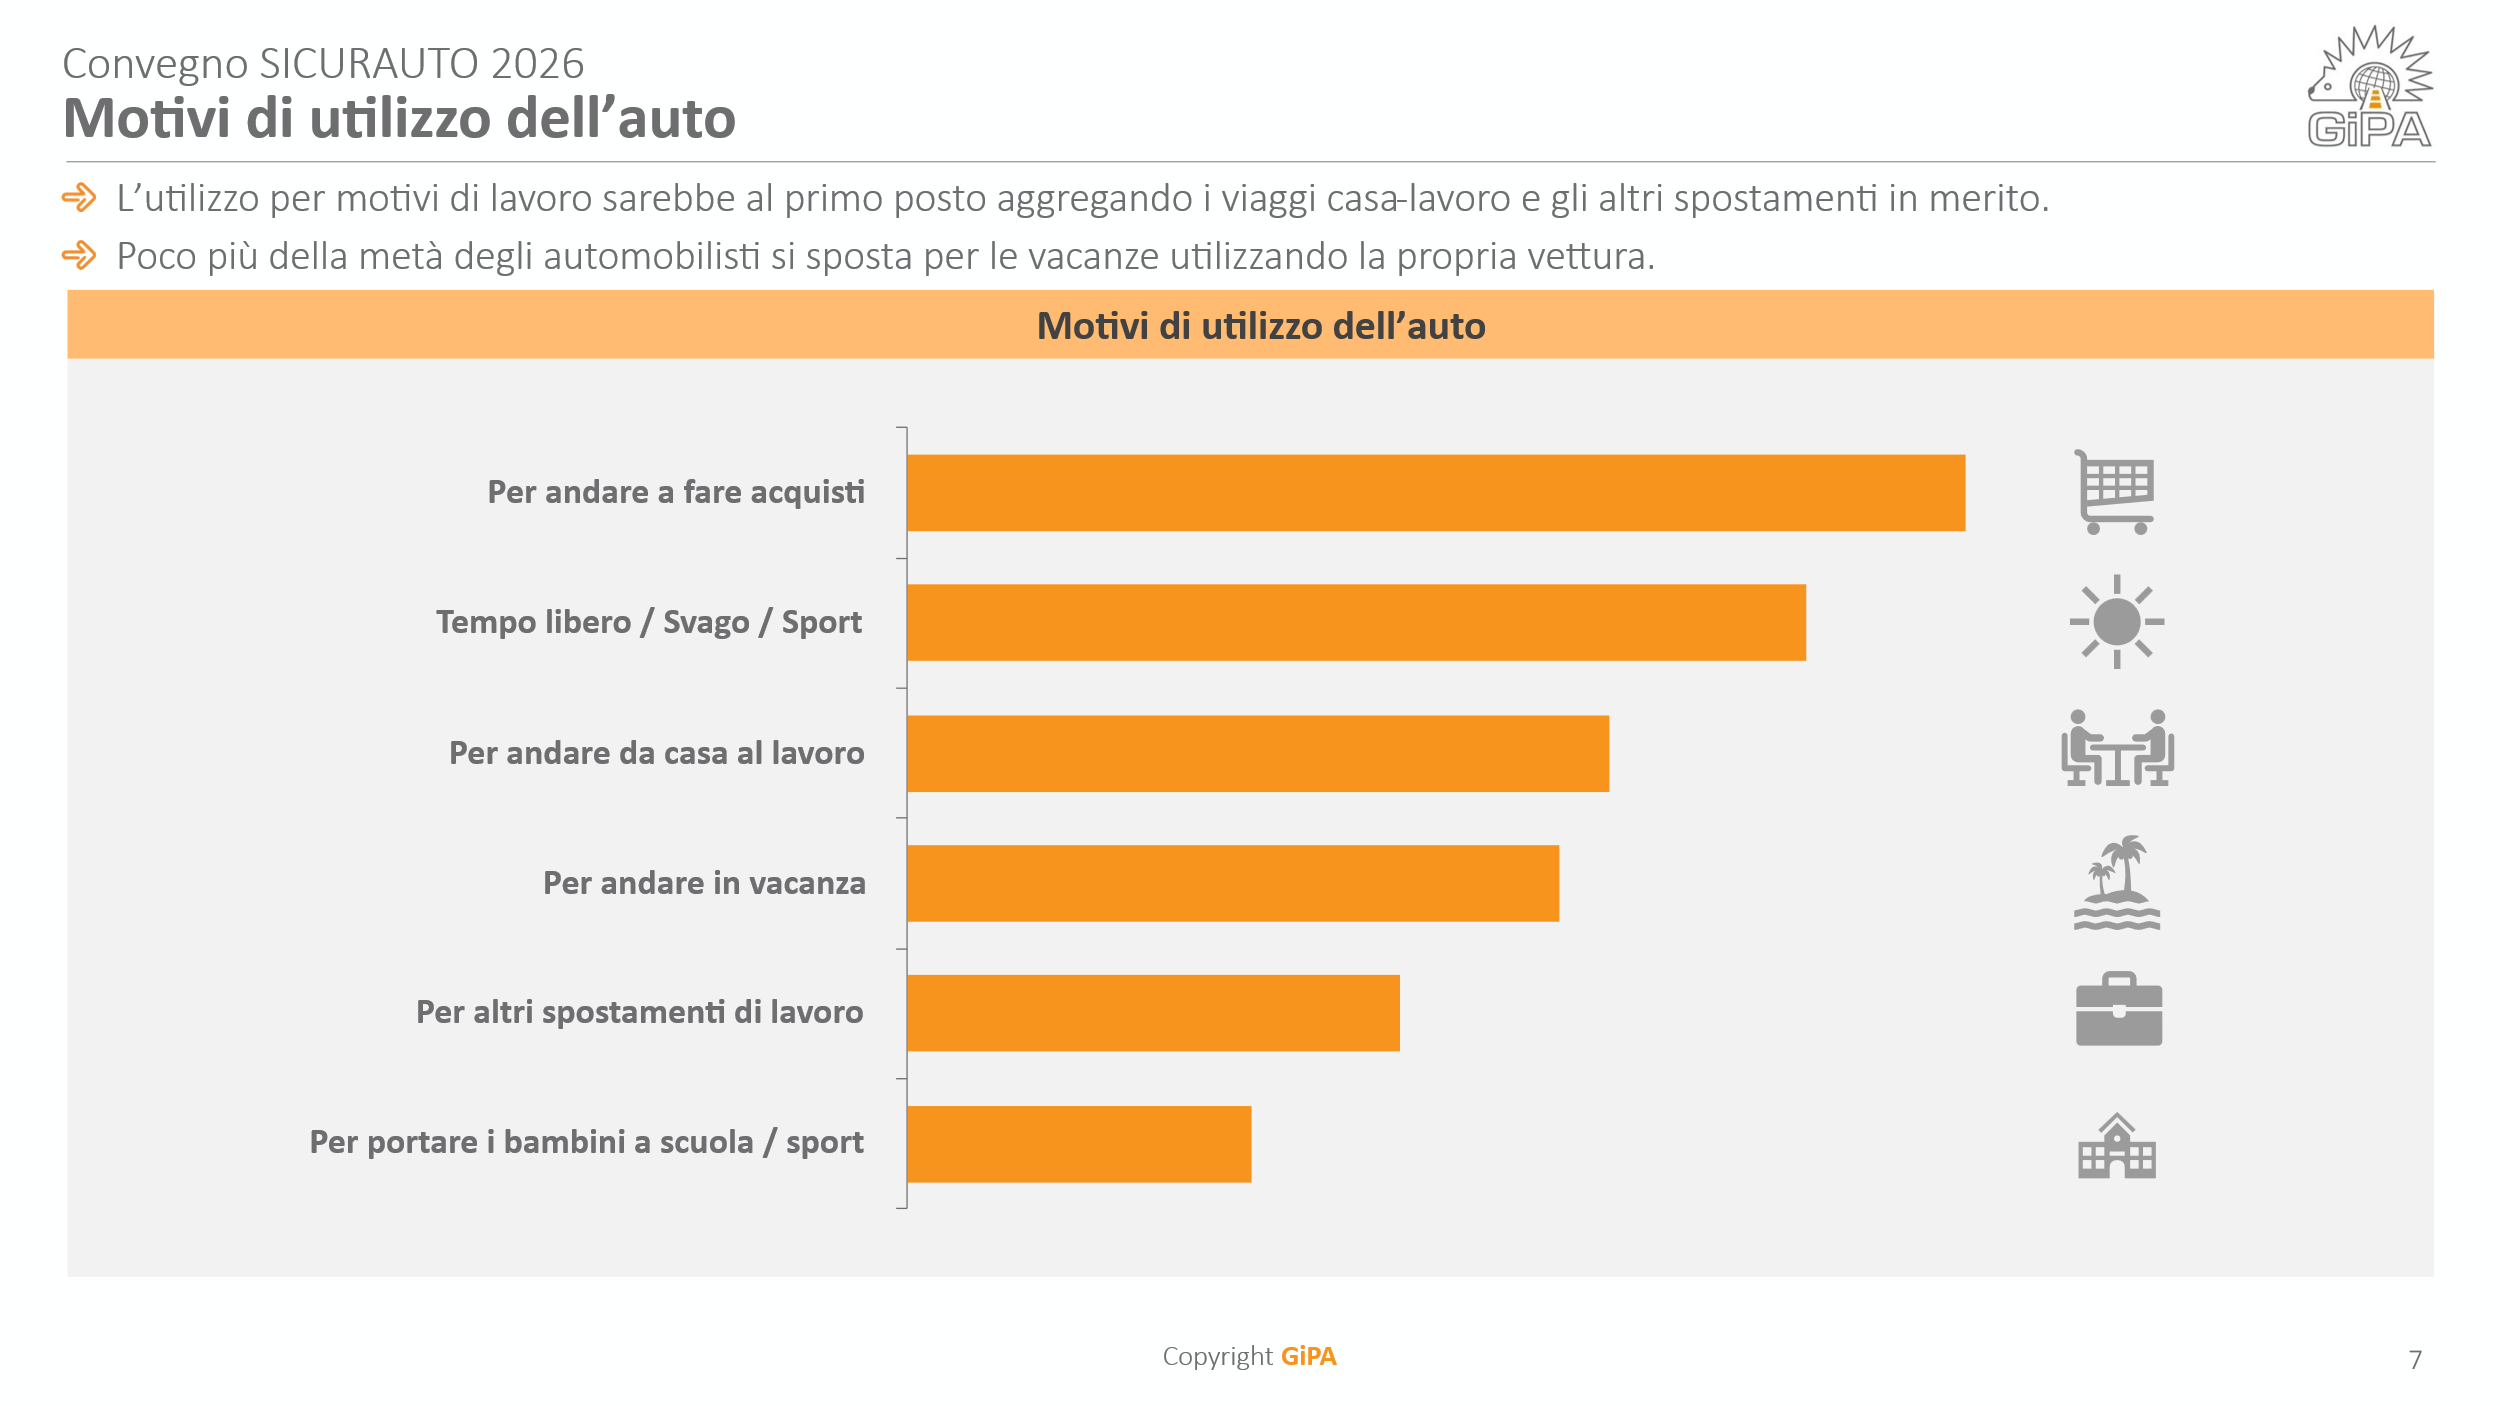
Contrariamente alle aspettative in cima alla lista non troviamo gli spostamenti di lavoro che arrivano solo al terzo posto, ma gli acquisti e weekend-tempo libero. Al quarto posto per andare in vacanza, tornato di grande attualità per la ricerca di distanziamento sociale e per il desiderio di indipendenza dal terrore dell’annullamento dei voli durante la pandemia e dall’incubo del tampone post rientro. All’ultimo posto in assoluto, ma con rimonte interessanti per fasce di popolazioni di età 30-50 anni, portare i bambini a scuola, sport, teatro, musica e tutte le altre mille attività in cui ormai i nostri giovani figli sono impegnati.
Anche quando, come quest’anno, c’è una piccola quota di popolazione che dichiara di avere percorso un po’ meno km dello scorso anno (12%) ce n’è sempre una quota molto vicina (10%) che compensa il calo perché ne percorre di più.
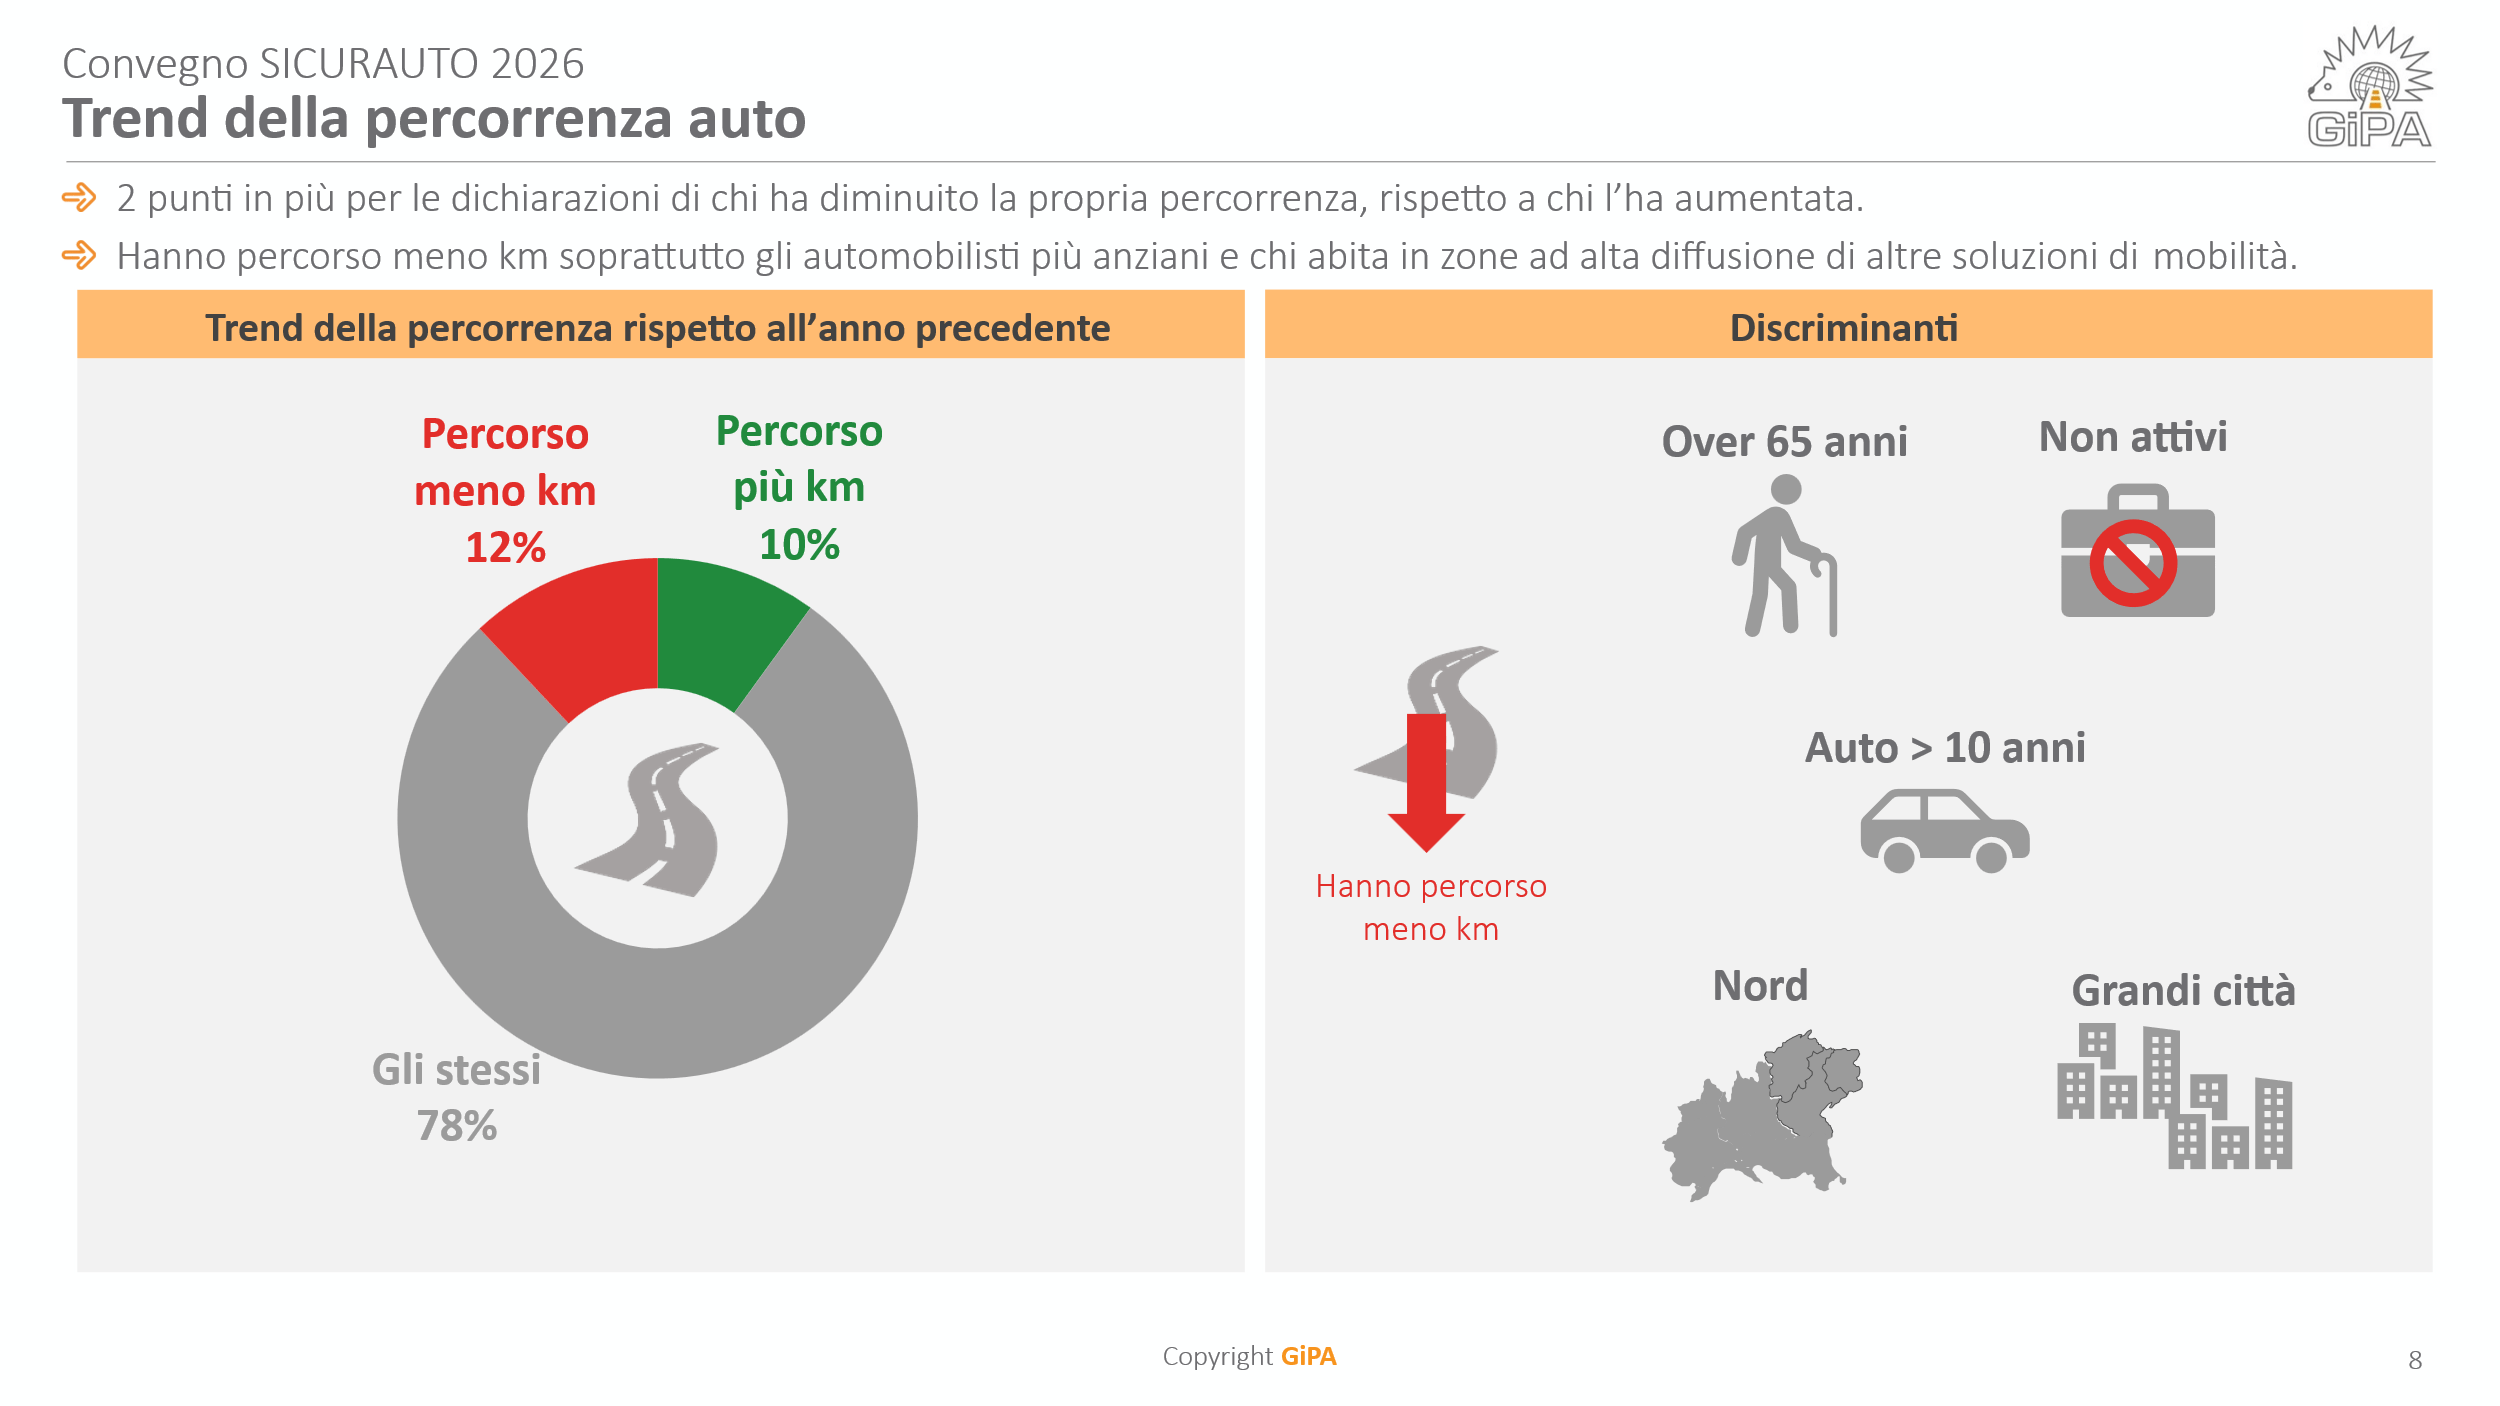
Negli ultimi 12 mesi hanno usato un po’ meno la propria auto soprattutto gli anziani, i non attivi che potrebbero essere proprio i pensionati, i possessori di vetture più datate con oltre 10 anni di età, coloro che vivono nelle grandi città (soltanto 6 in Italia: Roma, Milano, Napoli, Torino, Palermo e Genova) soprattutto del Nord che possono contare su varie linee della metropolitana, su tram e autobus frequenti e sul car sharing. In tutti gli altri centri l’utilizzo dell’auto per raggiungere la corriera, la stazione dell’autobus o del treno è vitale.
Se ci soffermiamo a cercare di capire le motivazioni che hanno portato a un calo sia pure minimo delle percorrenze, vediamo che:
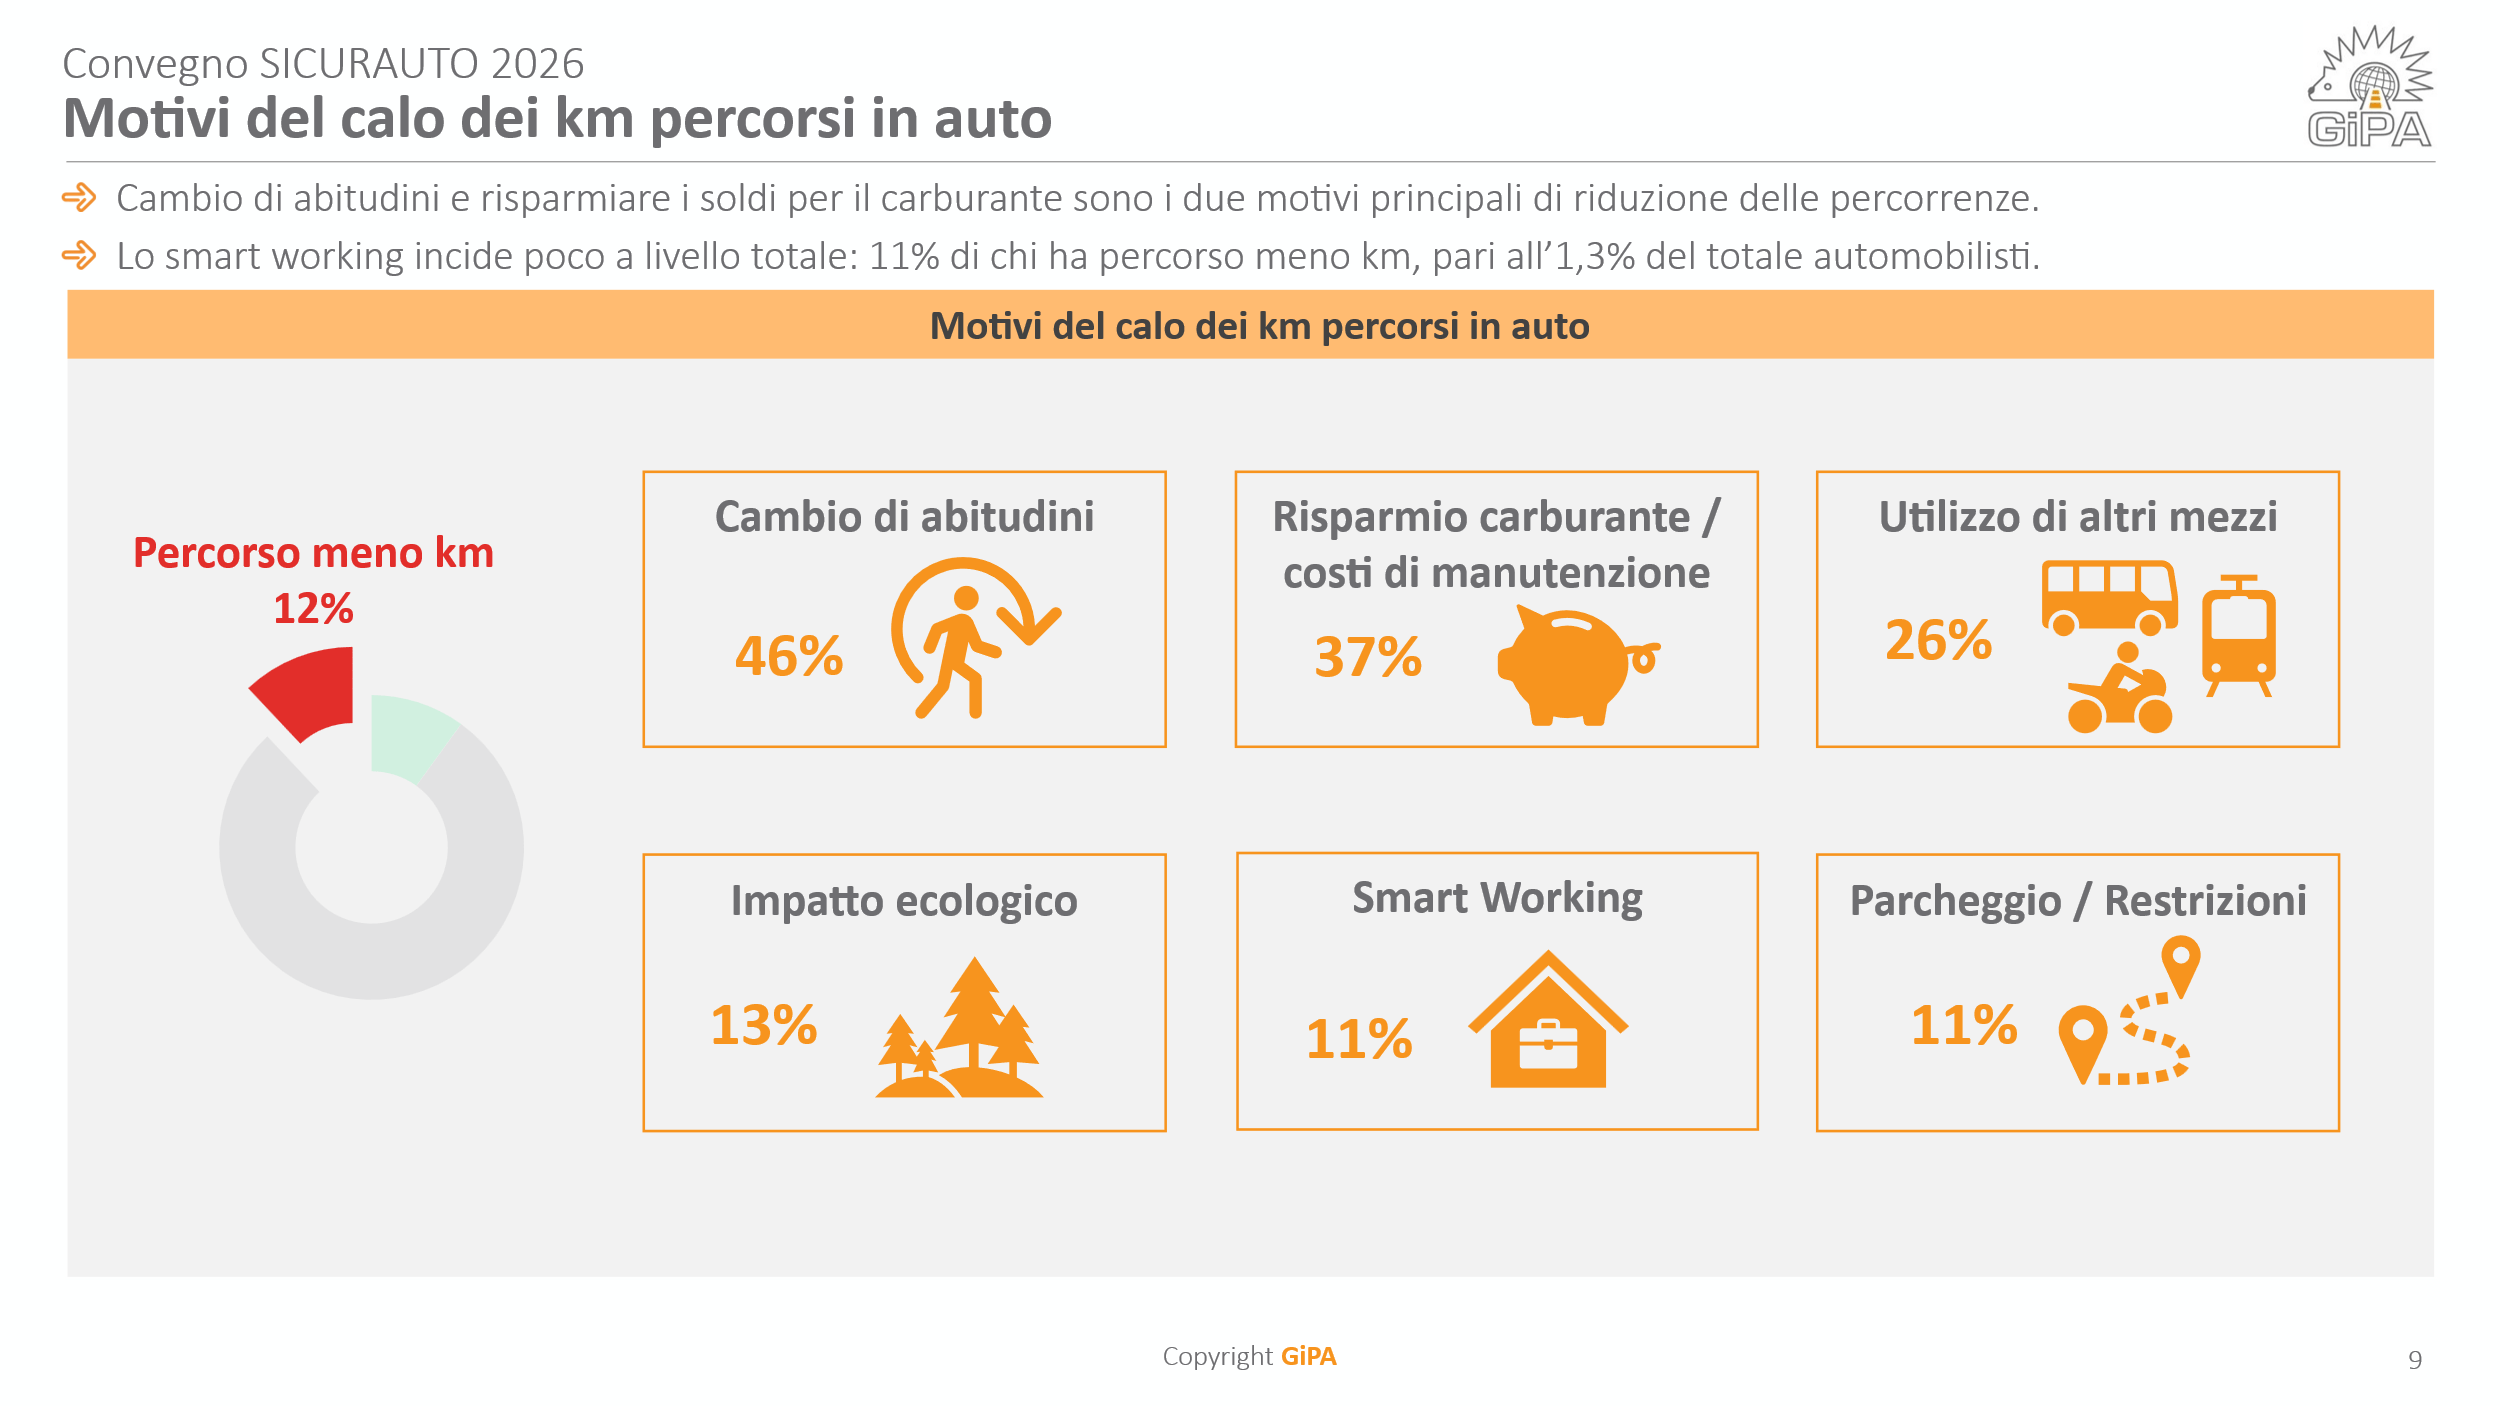
Al primo posto troviamo un cambio di abitudini: lavoro, casa, città che consentono di usare meno la vettura. Subito dopo ragioni legate al risparmio sia diretto: come i costi del carburante o dei costi di cura e manutenzione; che indiretto come ripresa dei mezzi pubblici o di un due Ruote. Poi troviamo l’aspetto ecologico, quindi le problematiche come restrizioni cittadine al traffico e il problema del parcheggio. Infine, la prova provata dell’esiguo impatto dello smartworking: lavorare di più da casa arriva tra le ultime posizioni.
Quando indaghiamo per scoprire chi ha fatto meno km in vettura come ha realizzato i suoi spostamenti, scopriamo che:
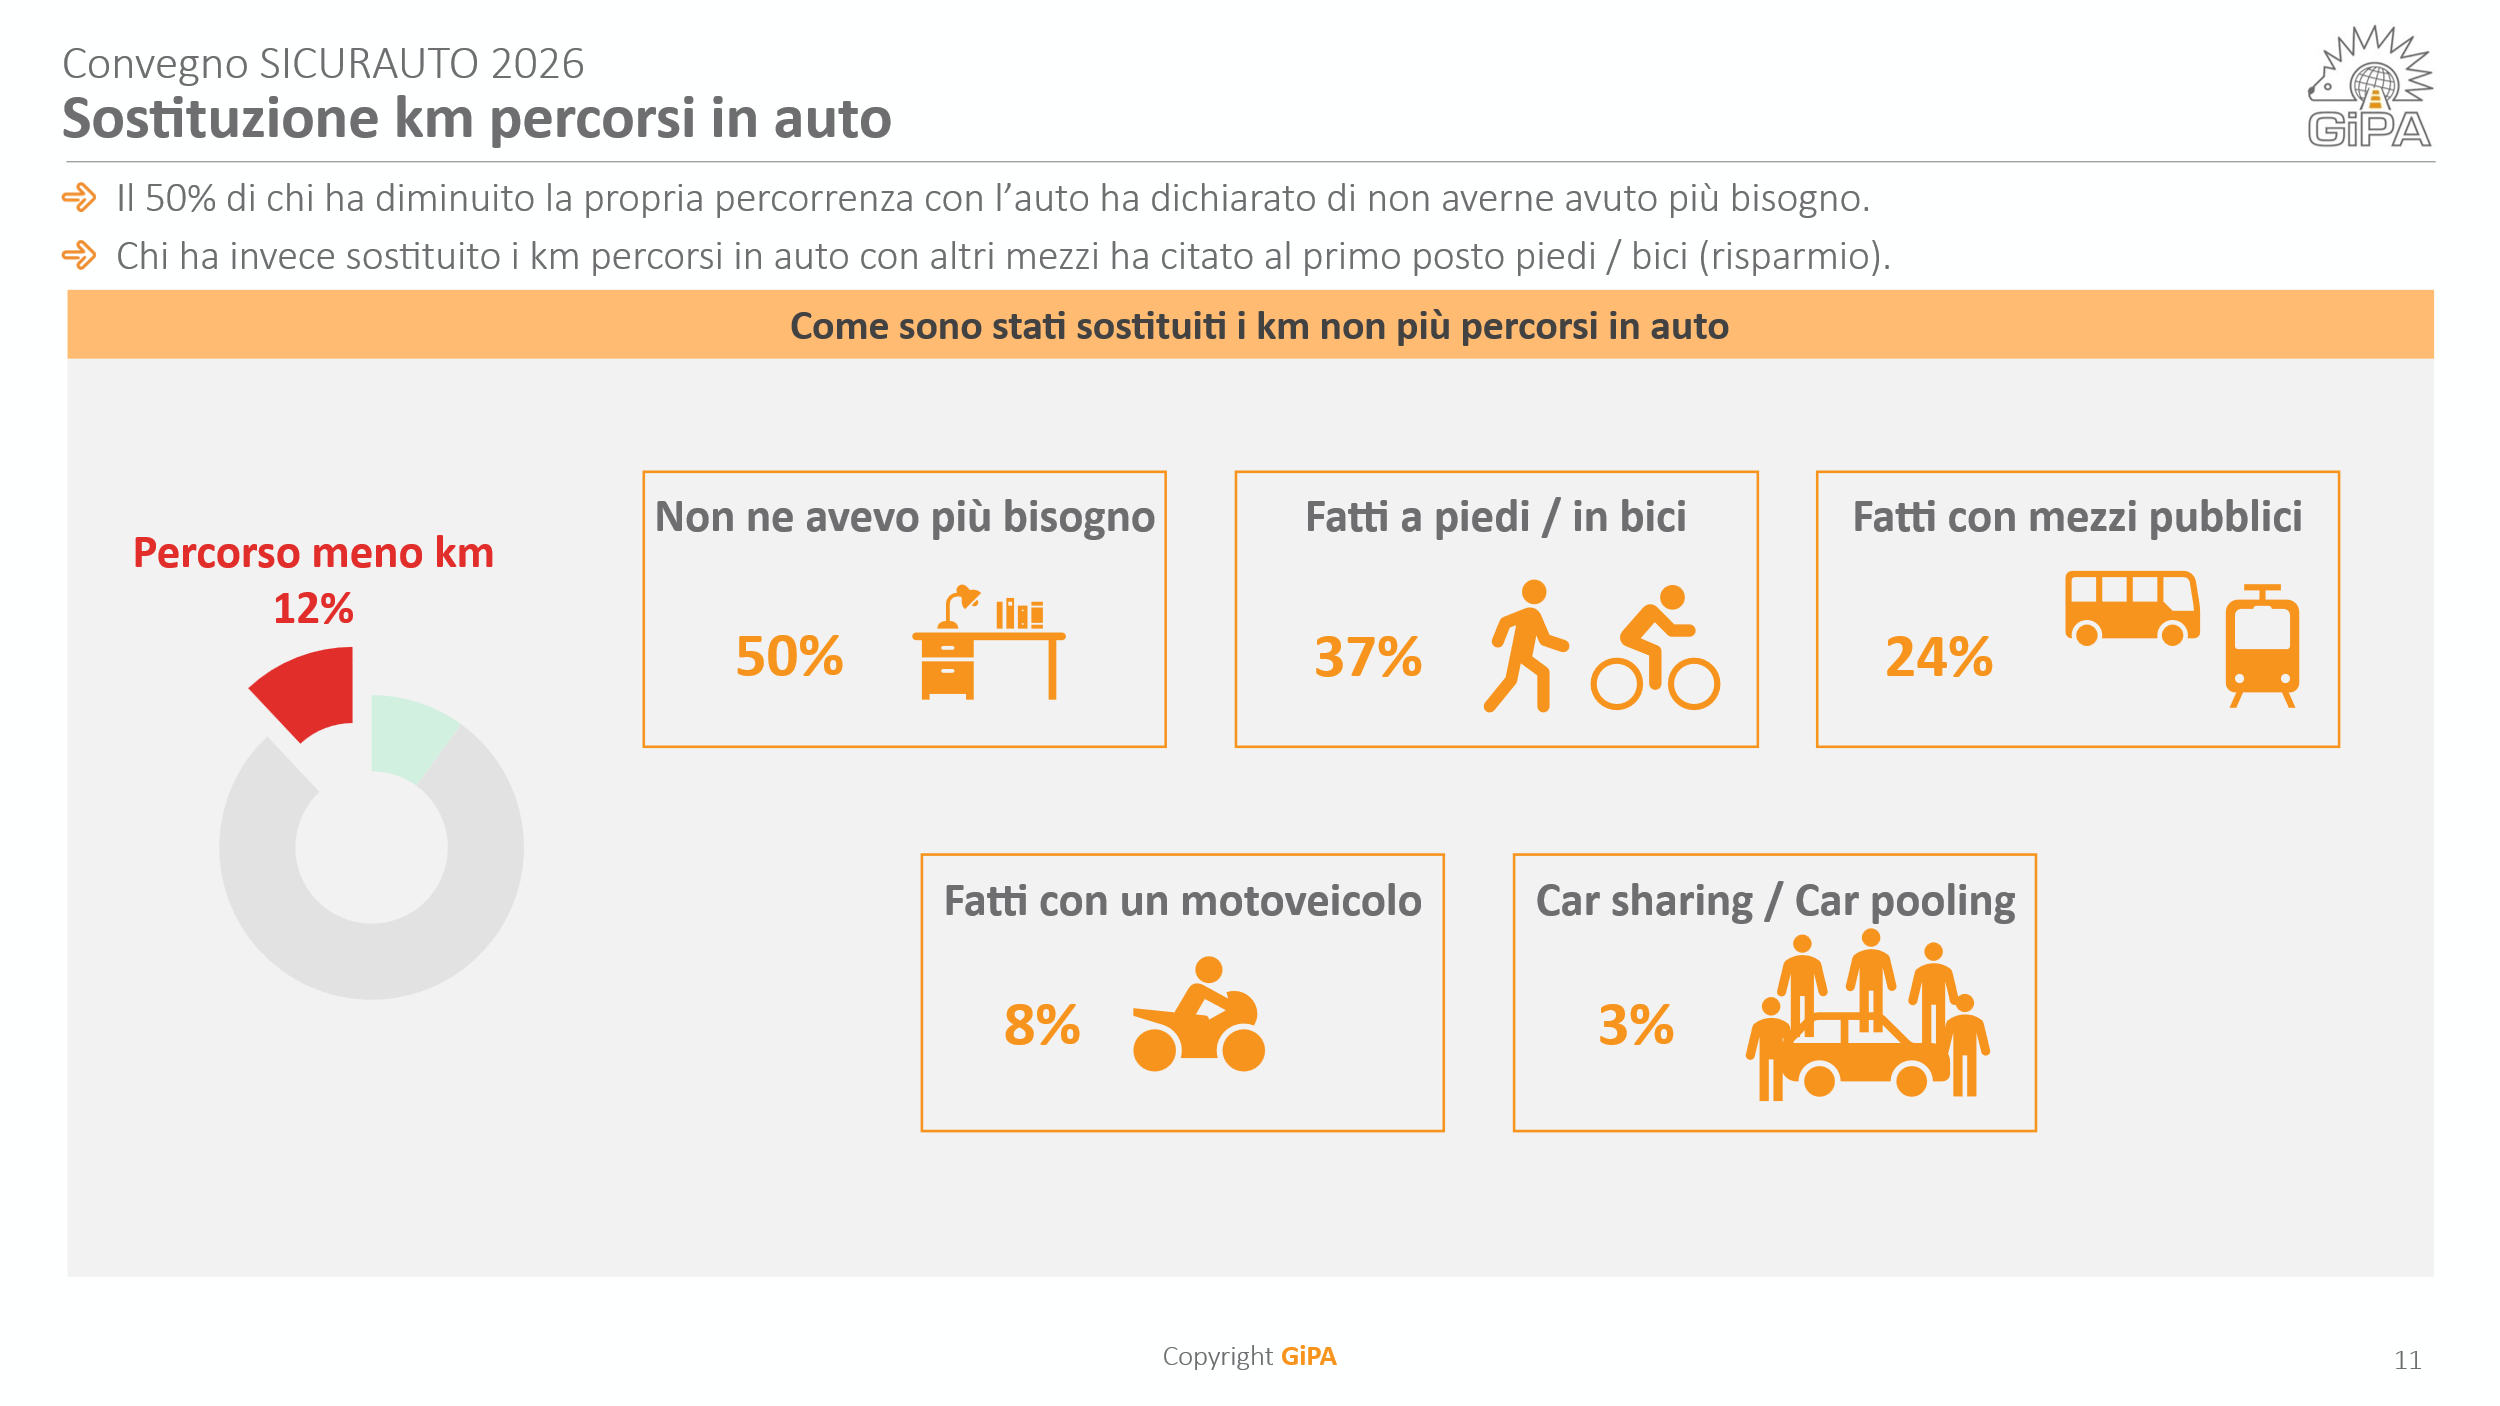
La metà non li ha sostituiti con nessun altro mezzo perché non ne ha più avuto bisogno. Chi ha fatto delle sostituzioni lo ha fatto soprattutto per risparmiare: ne faccio di più a piedi/ bici oppure perfezionando i percorsi al meglio o ricorrendo al car pooling. Sempre nell’area del risparmio indiretto integra con più mezzi pubblici o moto/scooter. Pochissimi ricorrono al car sharing.
Ecco spiegato perché per noi di GIPA la centralità dell’auto è una certezza ed è sempre più di attualità.
Quanto sono disposti gli automobilisti italiani a condividere i dati della propria auto col proprio riparatore di fiducia?
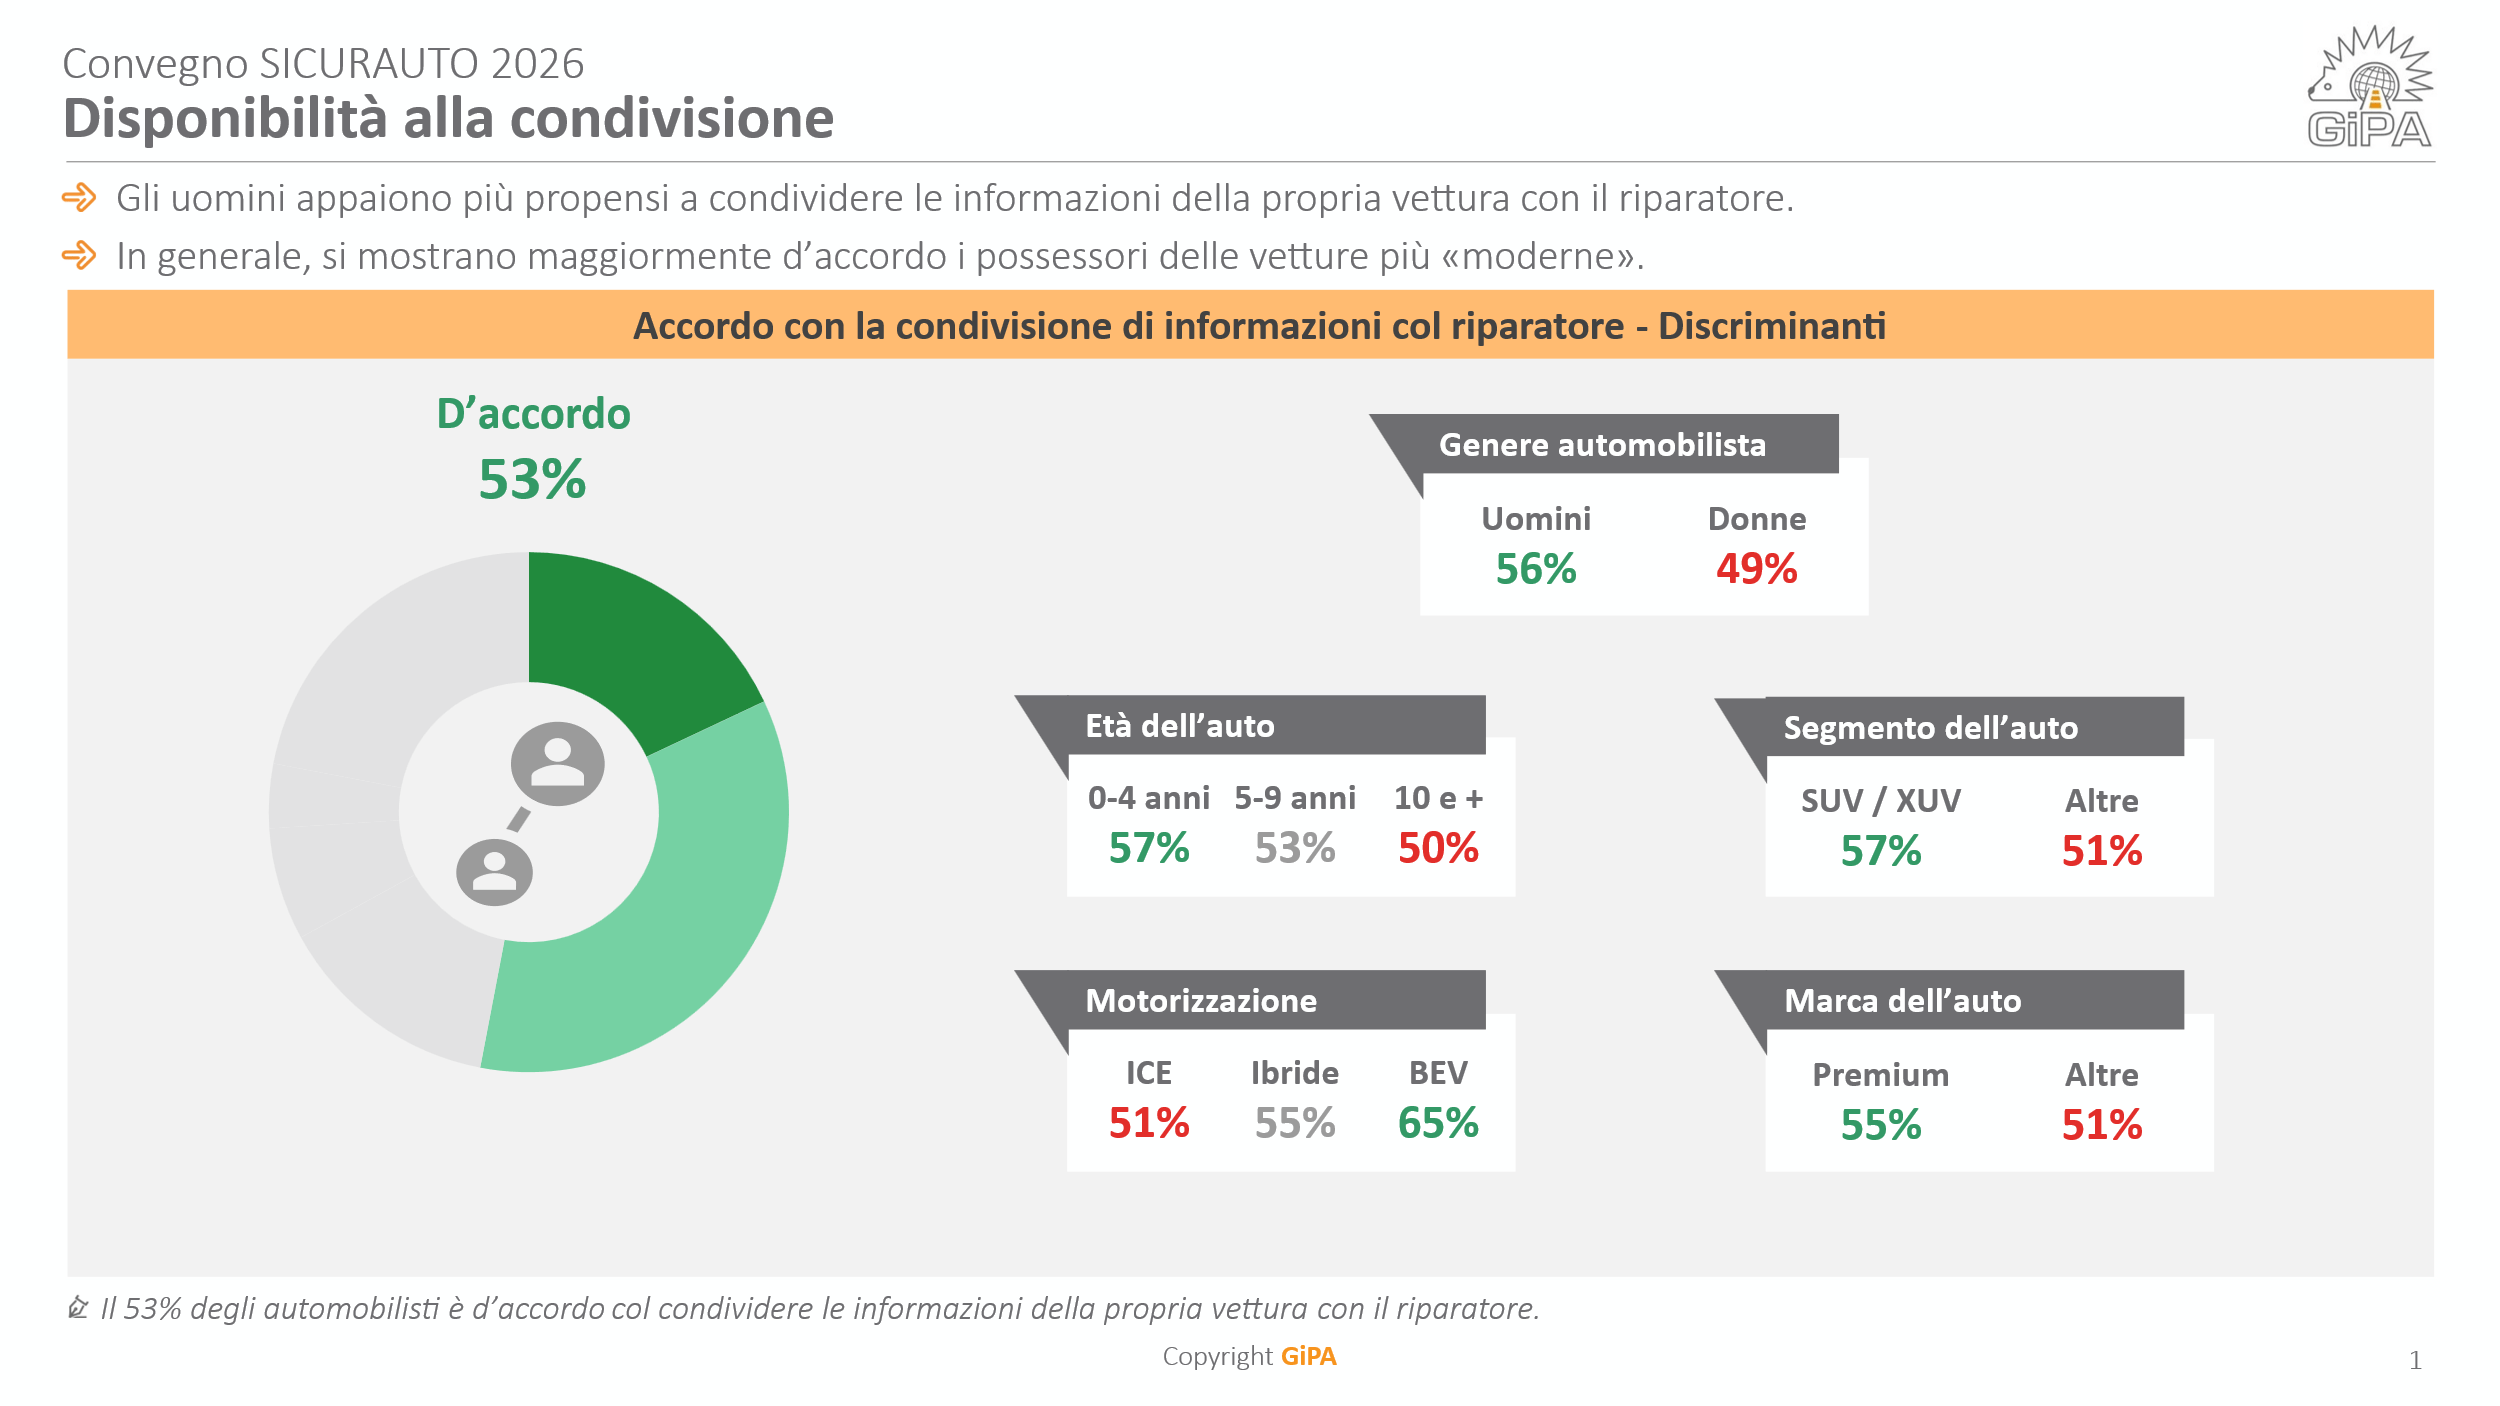
Per rispondere in maniera ermetica a questa domanda potremmo sintetizzare in due parole: molto poco e dipende dal tipo di informazioni (22%). Solo 2 su 10 si dichiarano totalmente d’accordo. 1 su 3 resta abbastanza cauto. 1 su 10 è indifferente, mentre l’11 % abbastanza contrario.
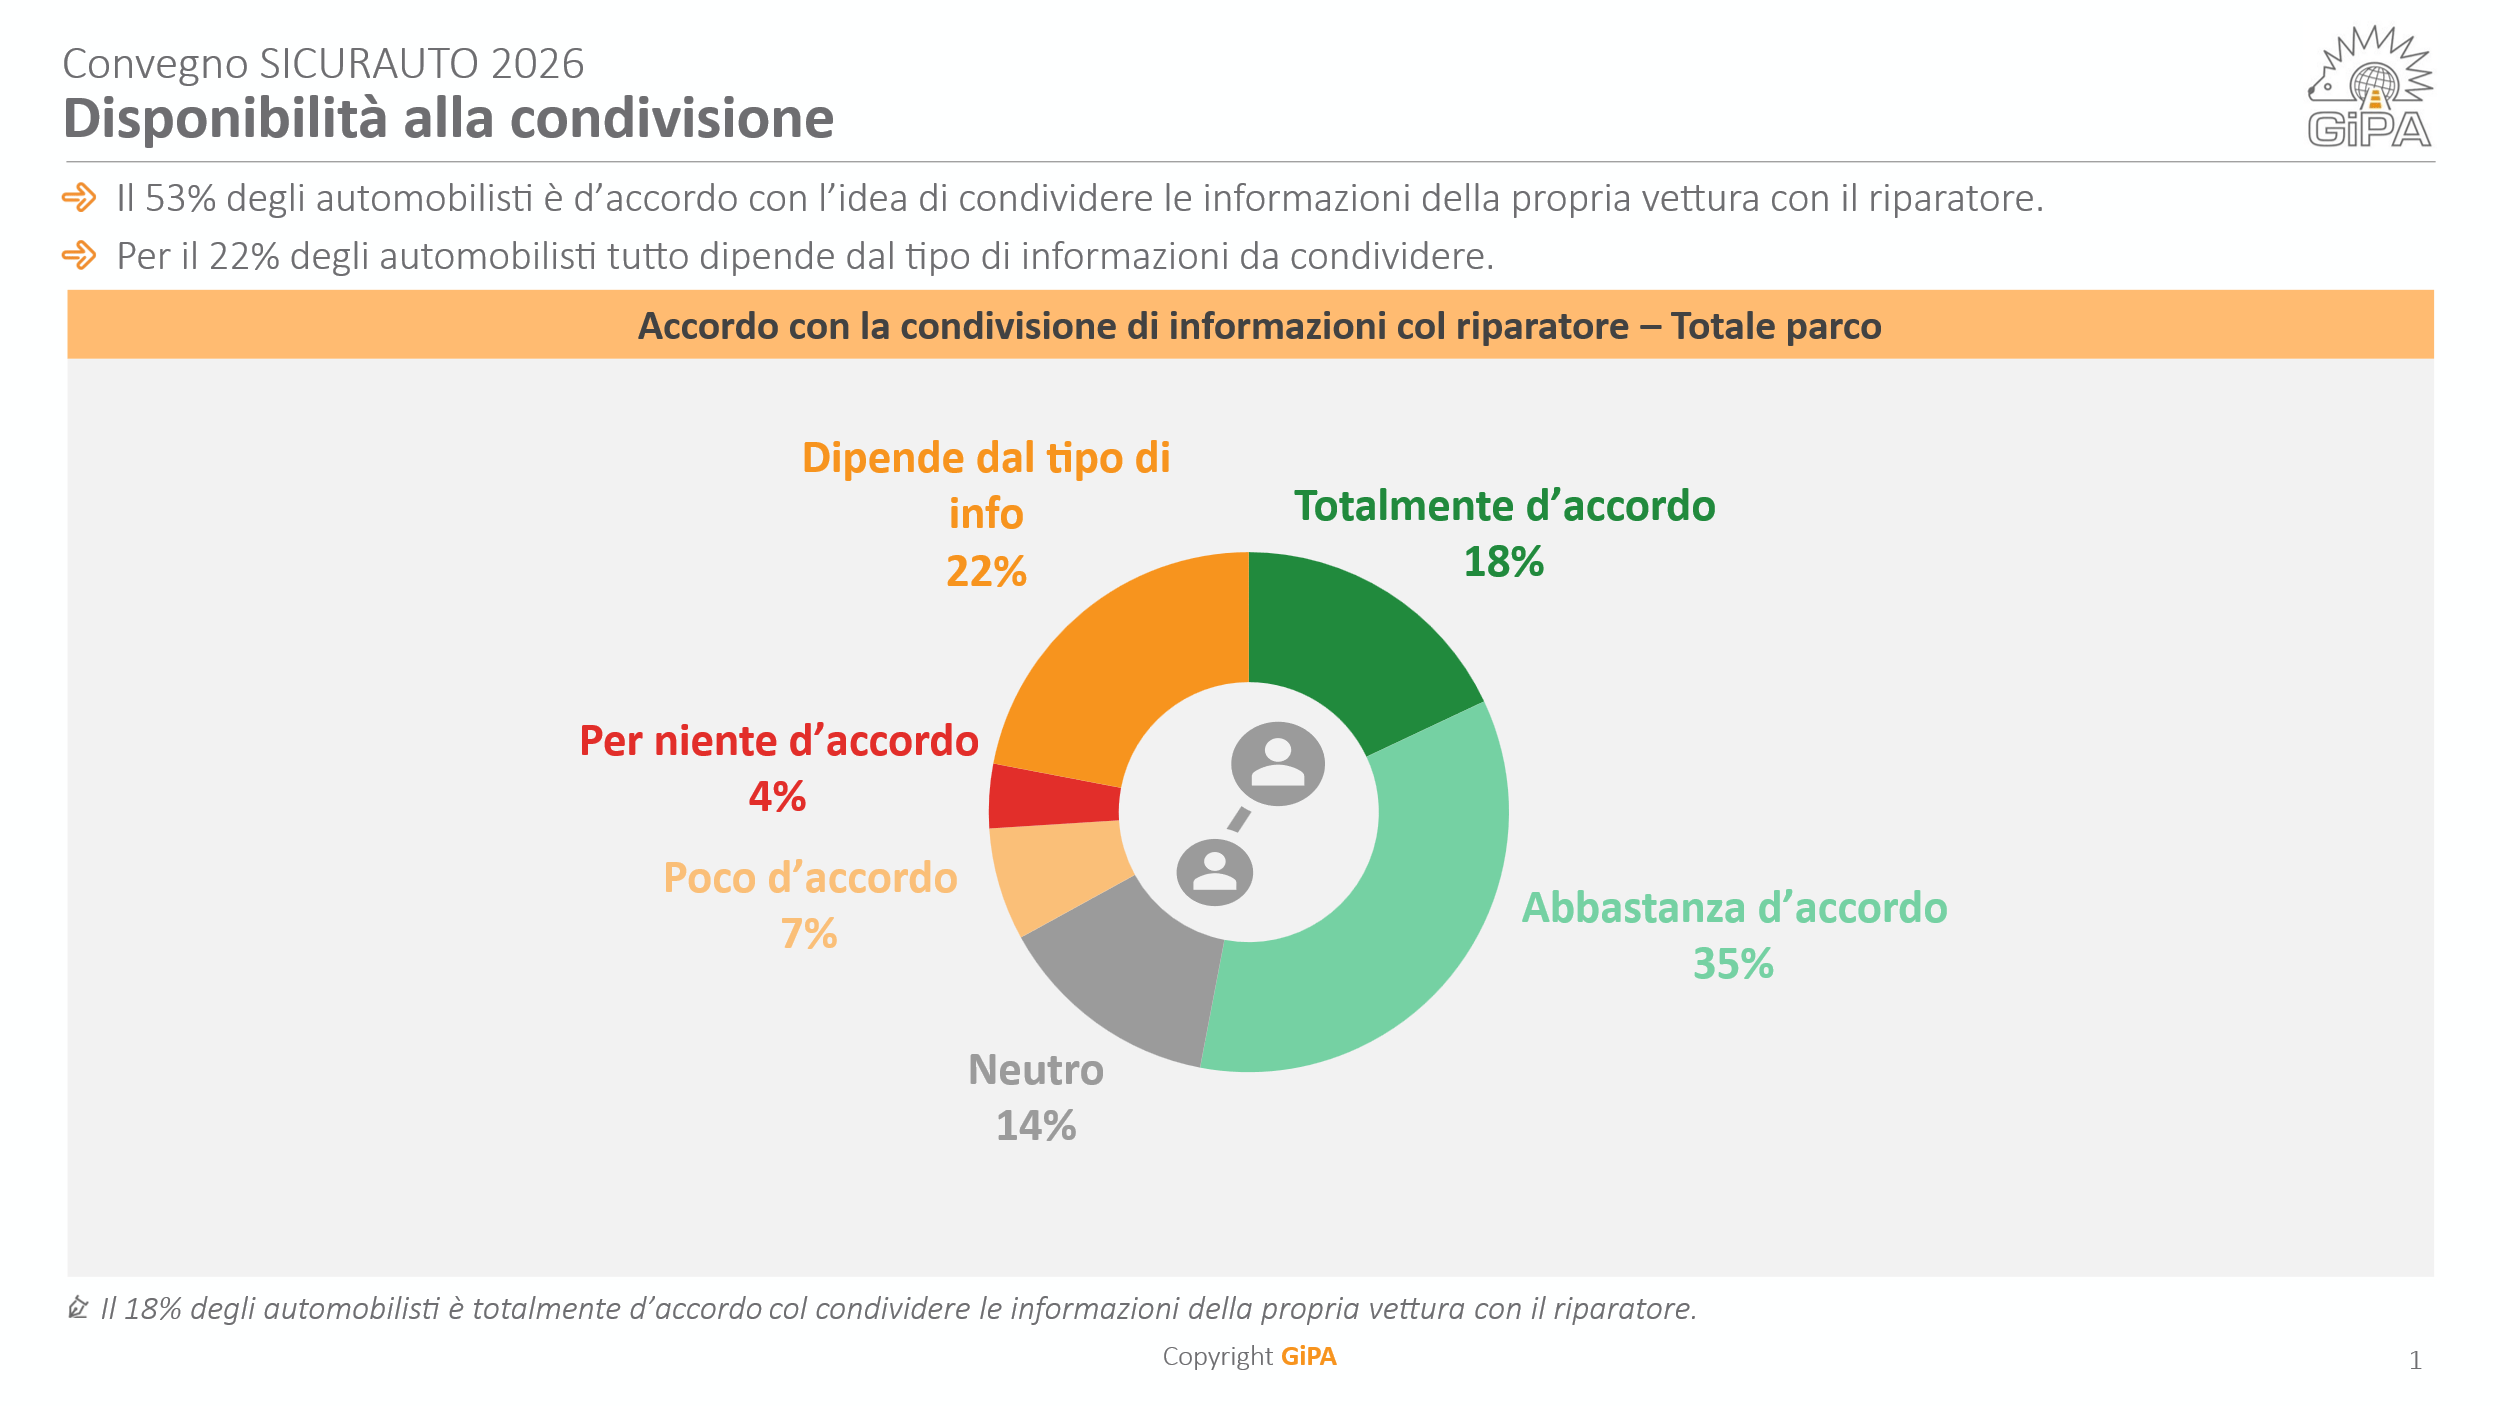
Se consideriamo i meno scettici e ci focalizziamo quindi su quella metà che è del tutto o abbastanza d’accordo vediamo che gli uomini sono più favorevoli delle donne, i giovani si fanno meno problemi dei più adulti. I possessori di SUV/XUV o di vetture premium o di auto elettriche sembrano i più propensi.
Ma quali sono le informazioni che si sarebbe disposti a condividere? Sicuramente meno problemi a condividere le informazioni sullo stato della vettura:
- Le manutenzioni da fare.
- Lo stato di salute dell’auto in tempo reale.
- Km sul contachilometri.
- Gli eventuali guasti o avarie del mezzo.
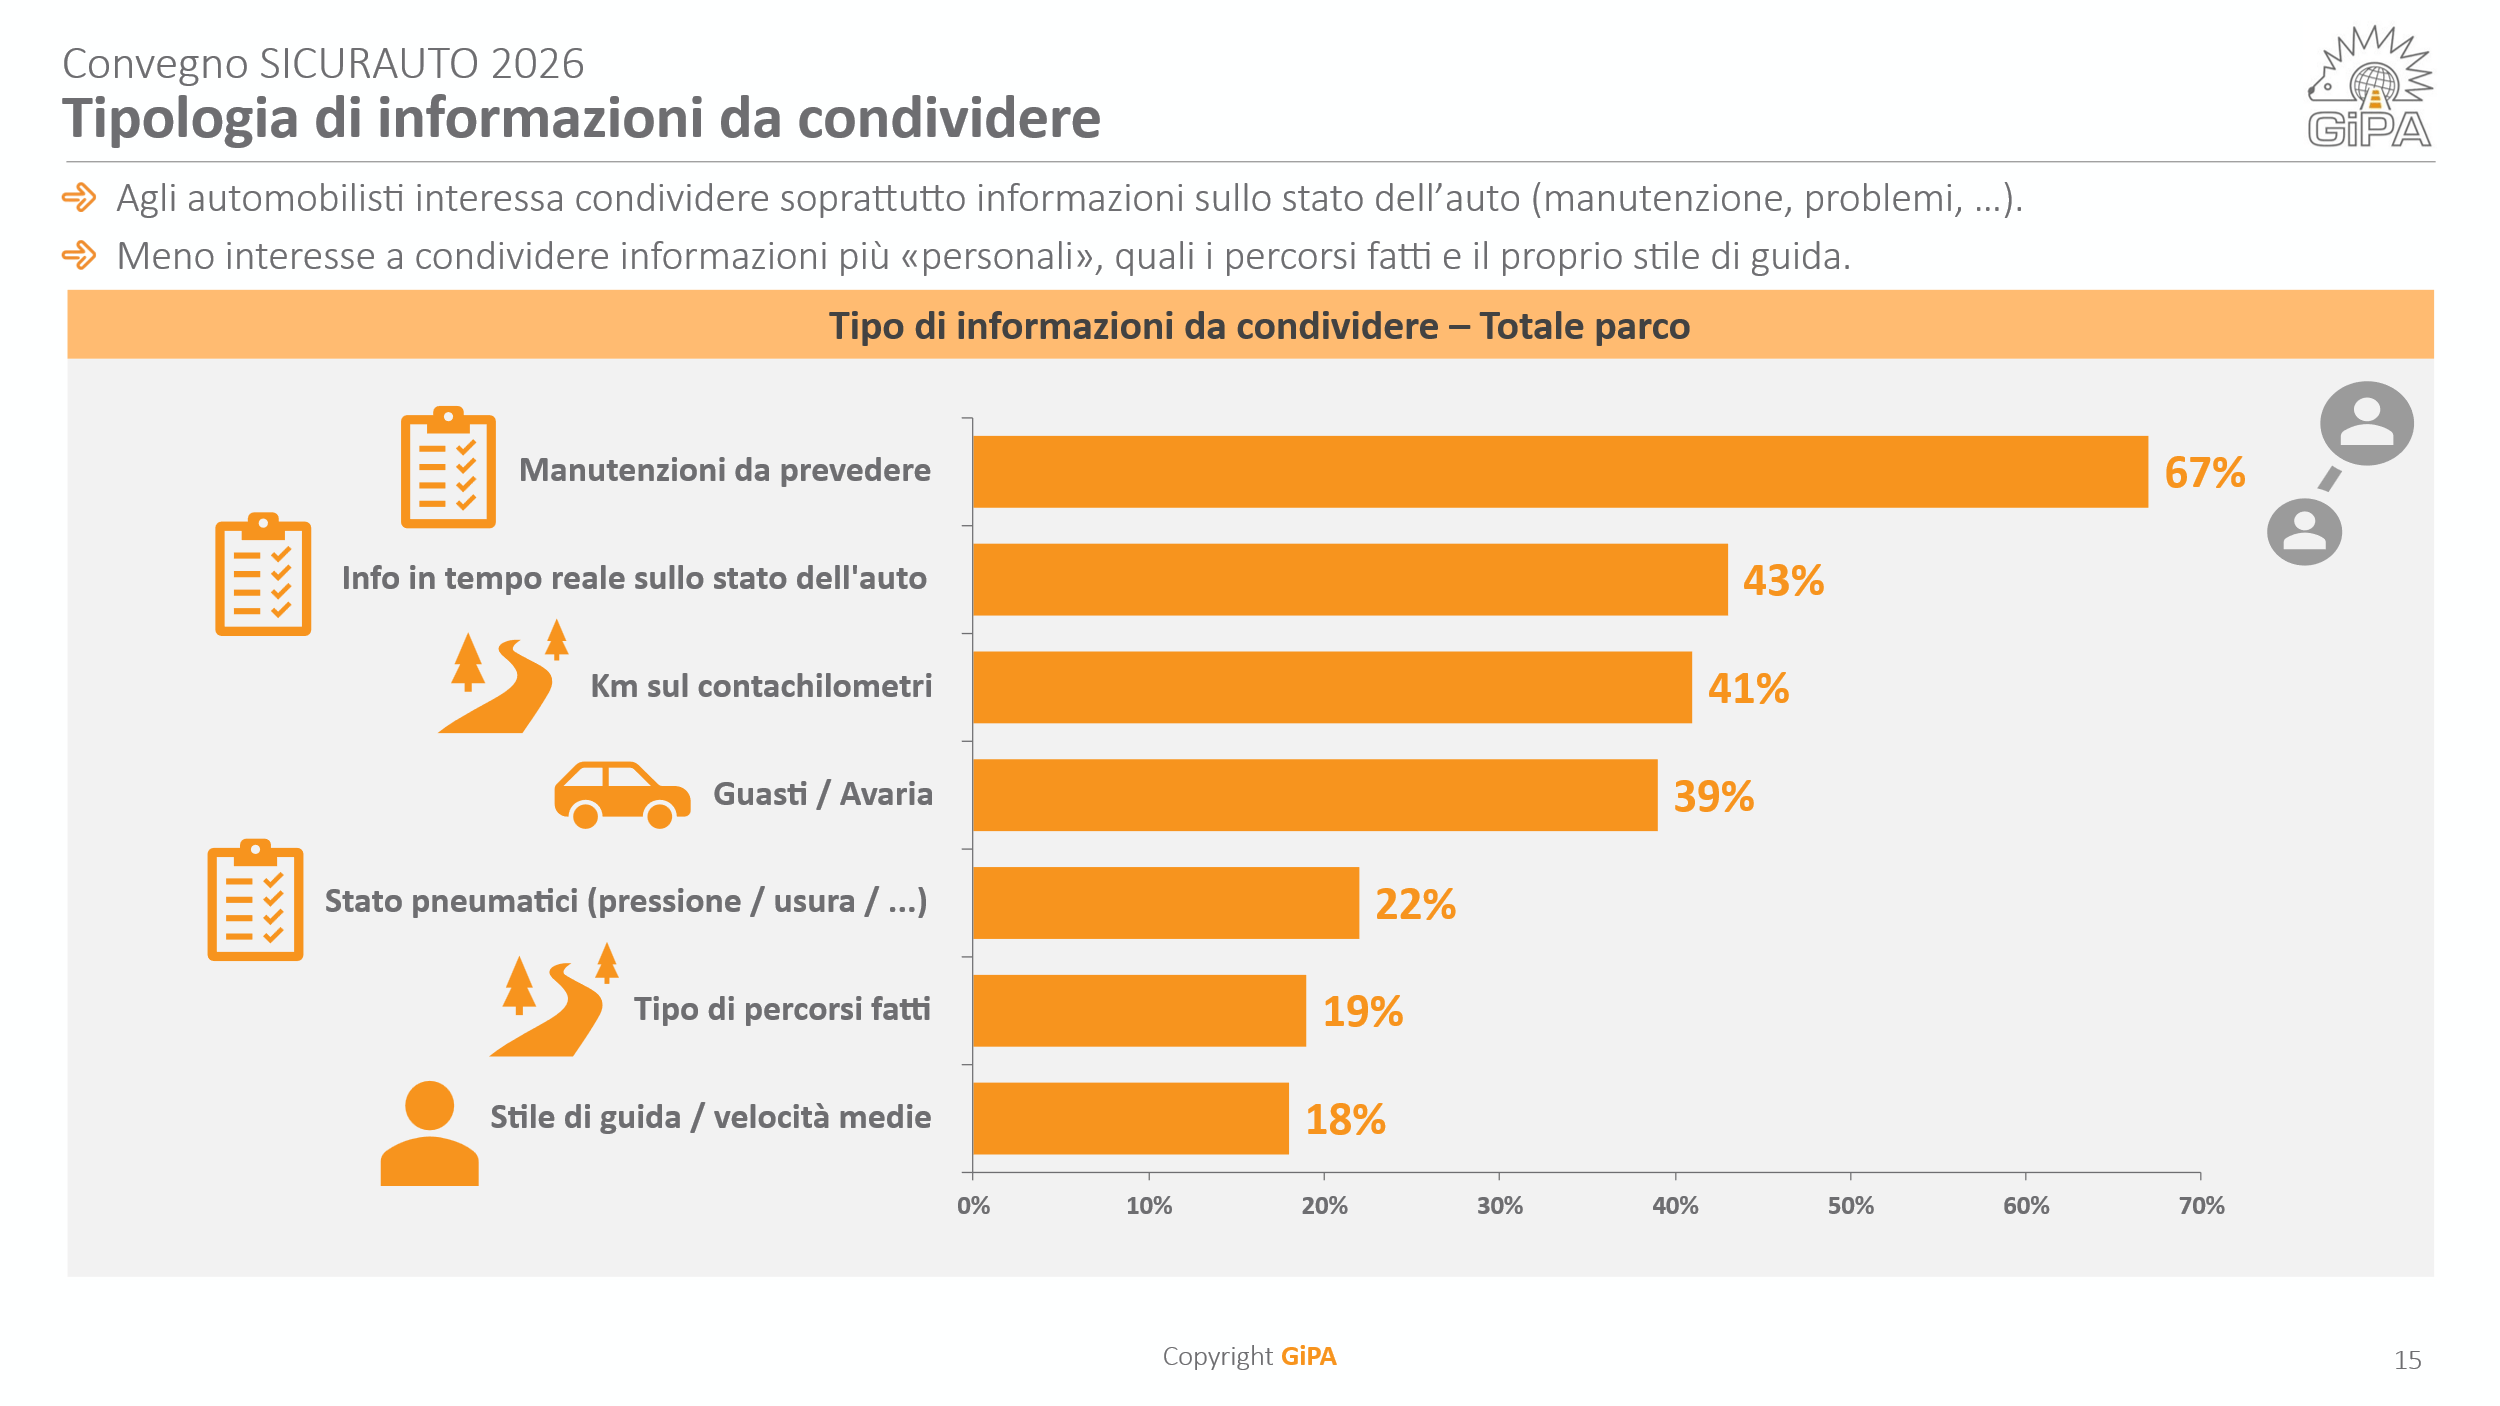
Un po’ meno quello che è considerato più personale:
- Tipi di percorsi fatti.
- Stile di guida/velocità medie.
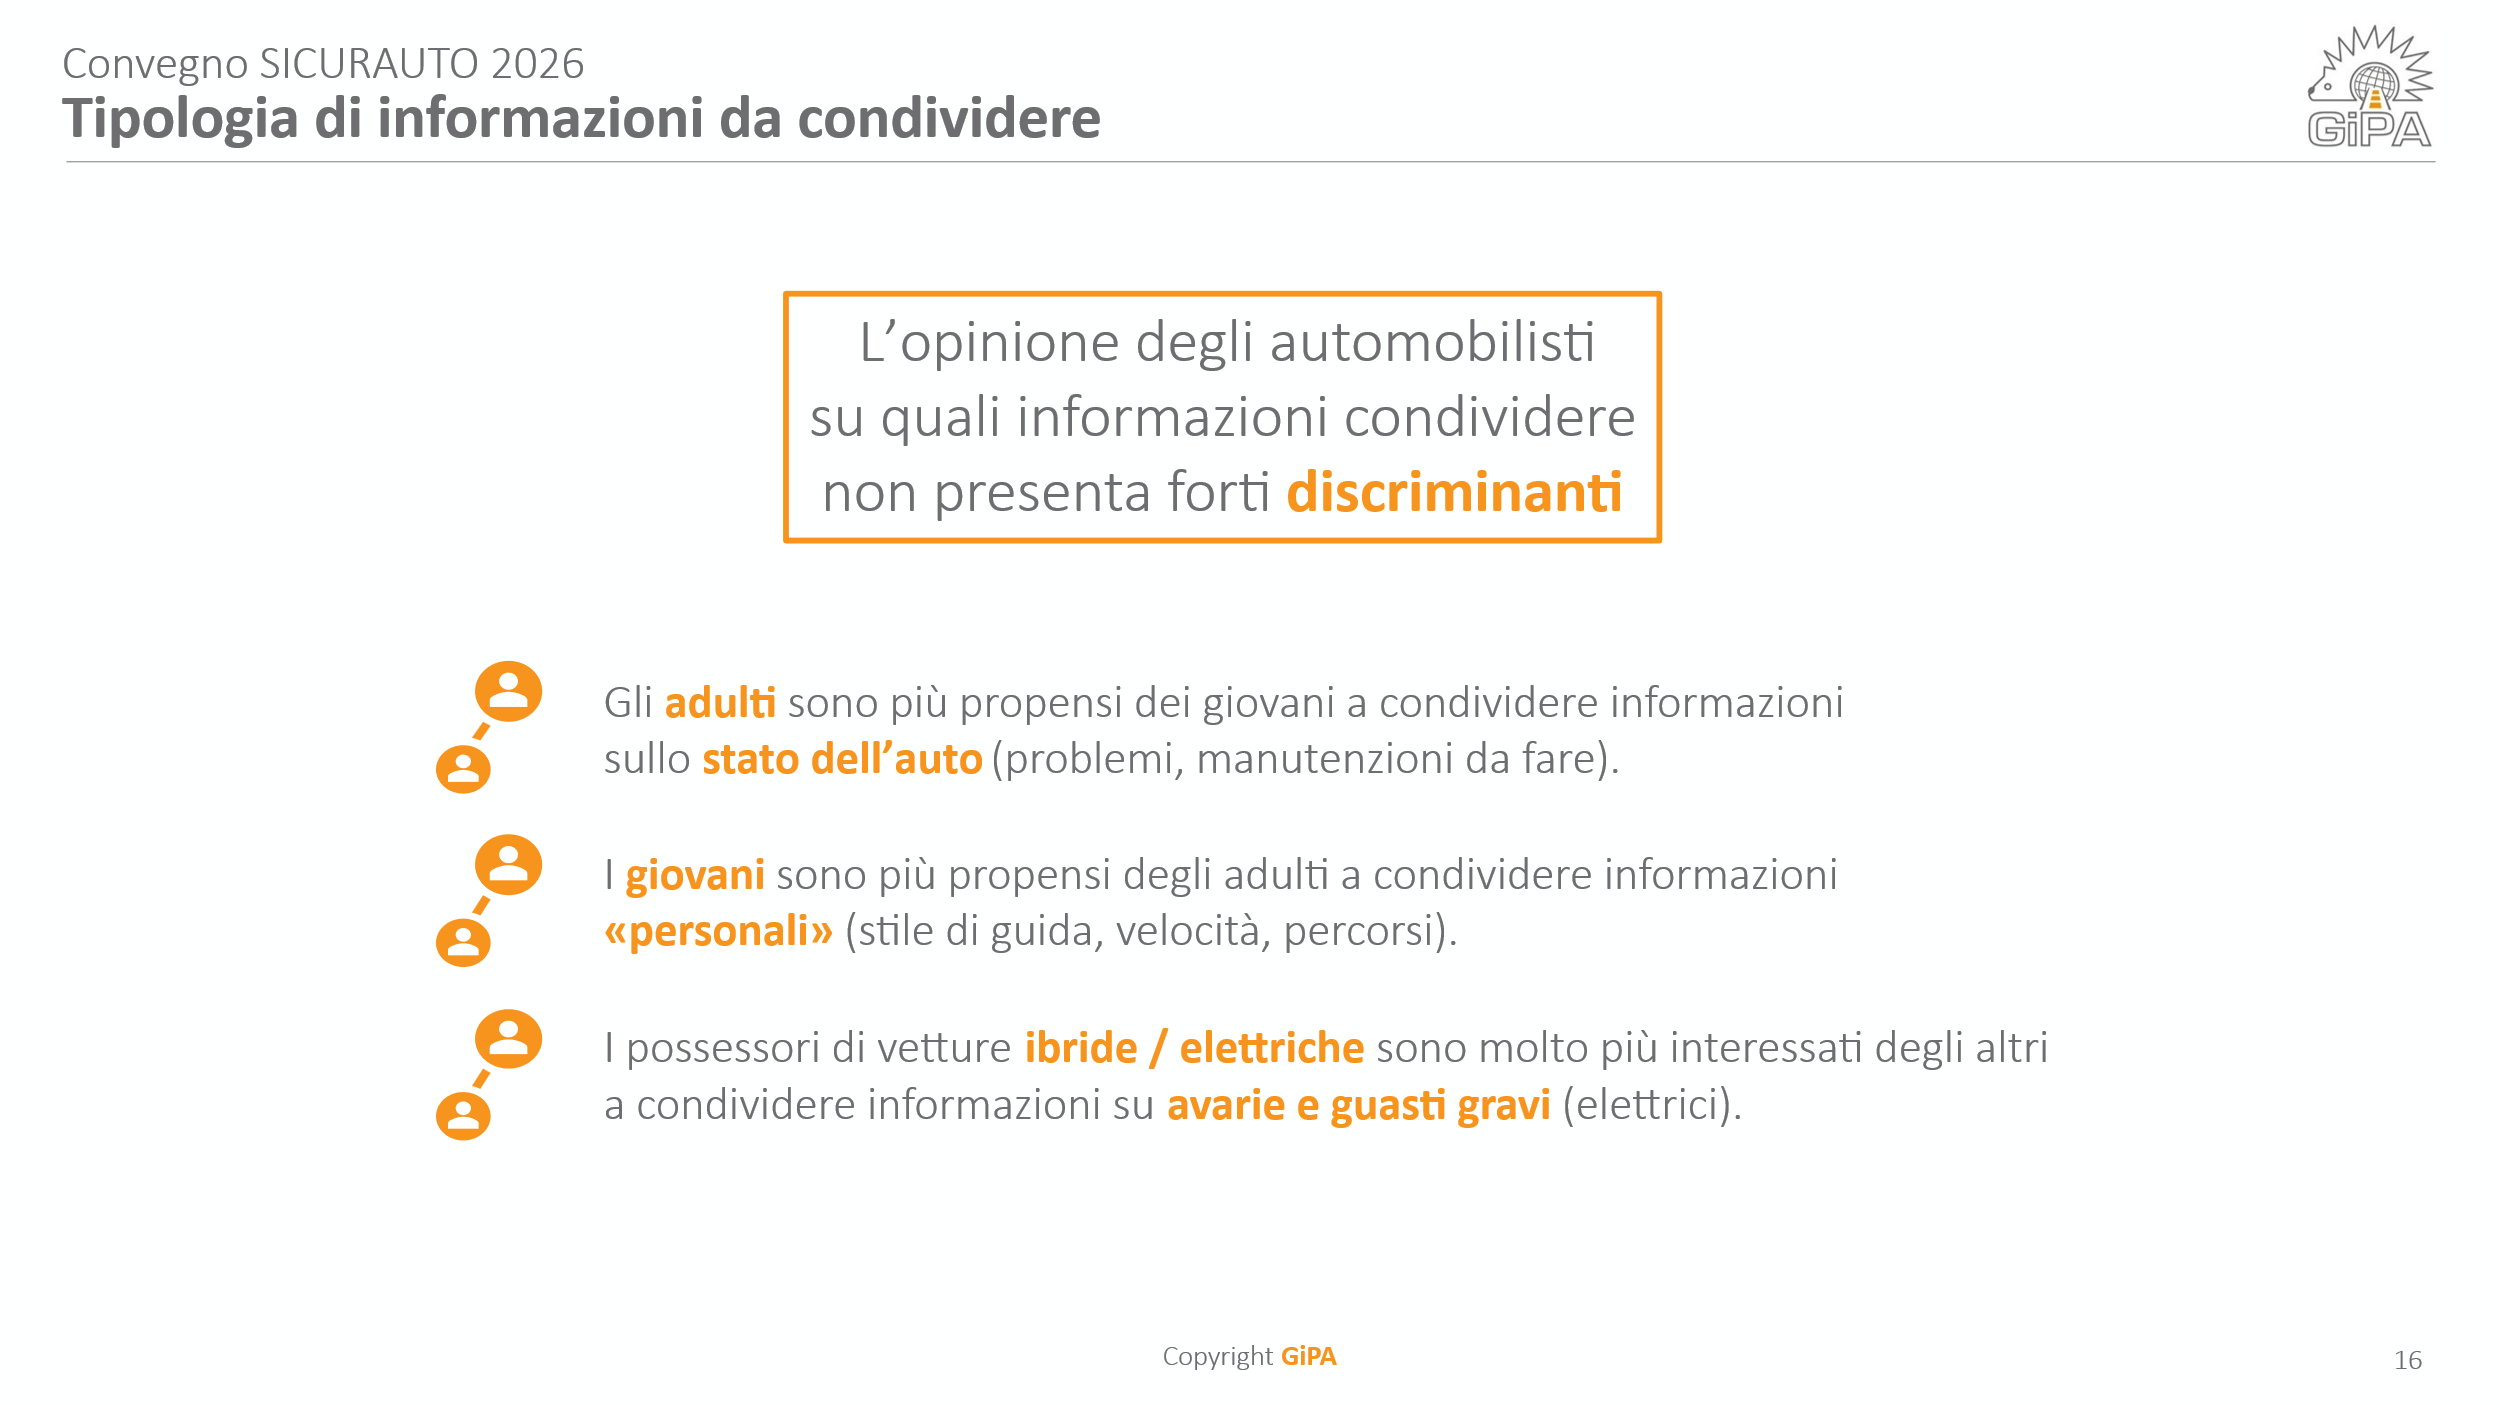
In questo caso non ci son forti discriminanti tra le varie categorie socio-demografiche, anche se qualcosa differisce tra i vari gruppi:
Come sta evolvendo l’universo dei riparatori italiani?
L’universo dei riparatori – in base al nostro osservatorio – continua a contrarsi, con ritmi diversi negli anni, facendo registrare accelerazioni o rallentamenti, ma sempre con un trend in calo. Uno dei cambiamenti più significativi degli ultimi anni è l’avvento dei centri Multiservice che per definizione sono quei punti di assistenza in grado di fornire le 3 diverse possibili richieste di intervento da parte del conducente: riparazione/manutenzione – pneumatici – carrozzeria.
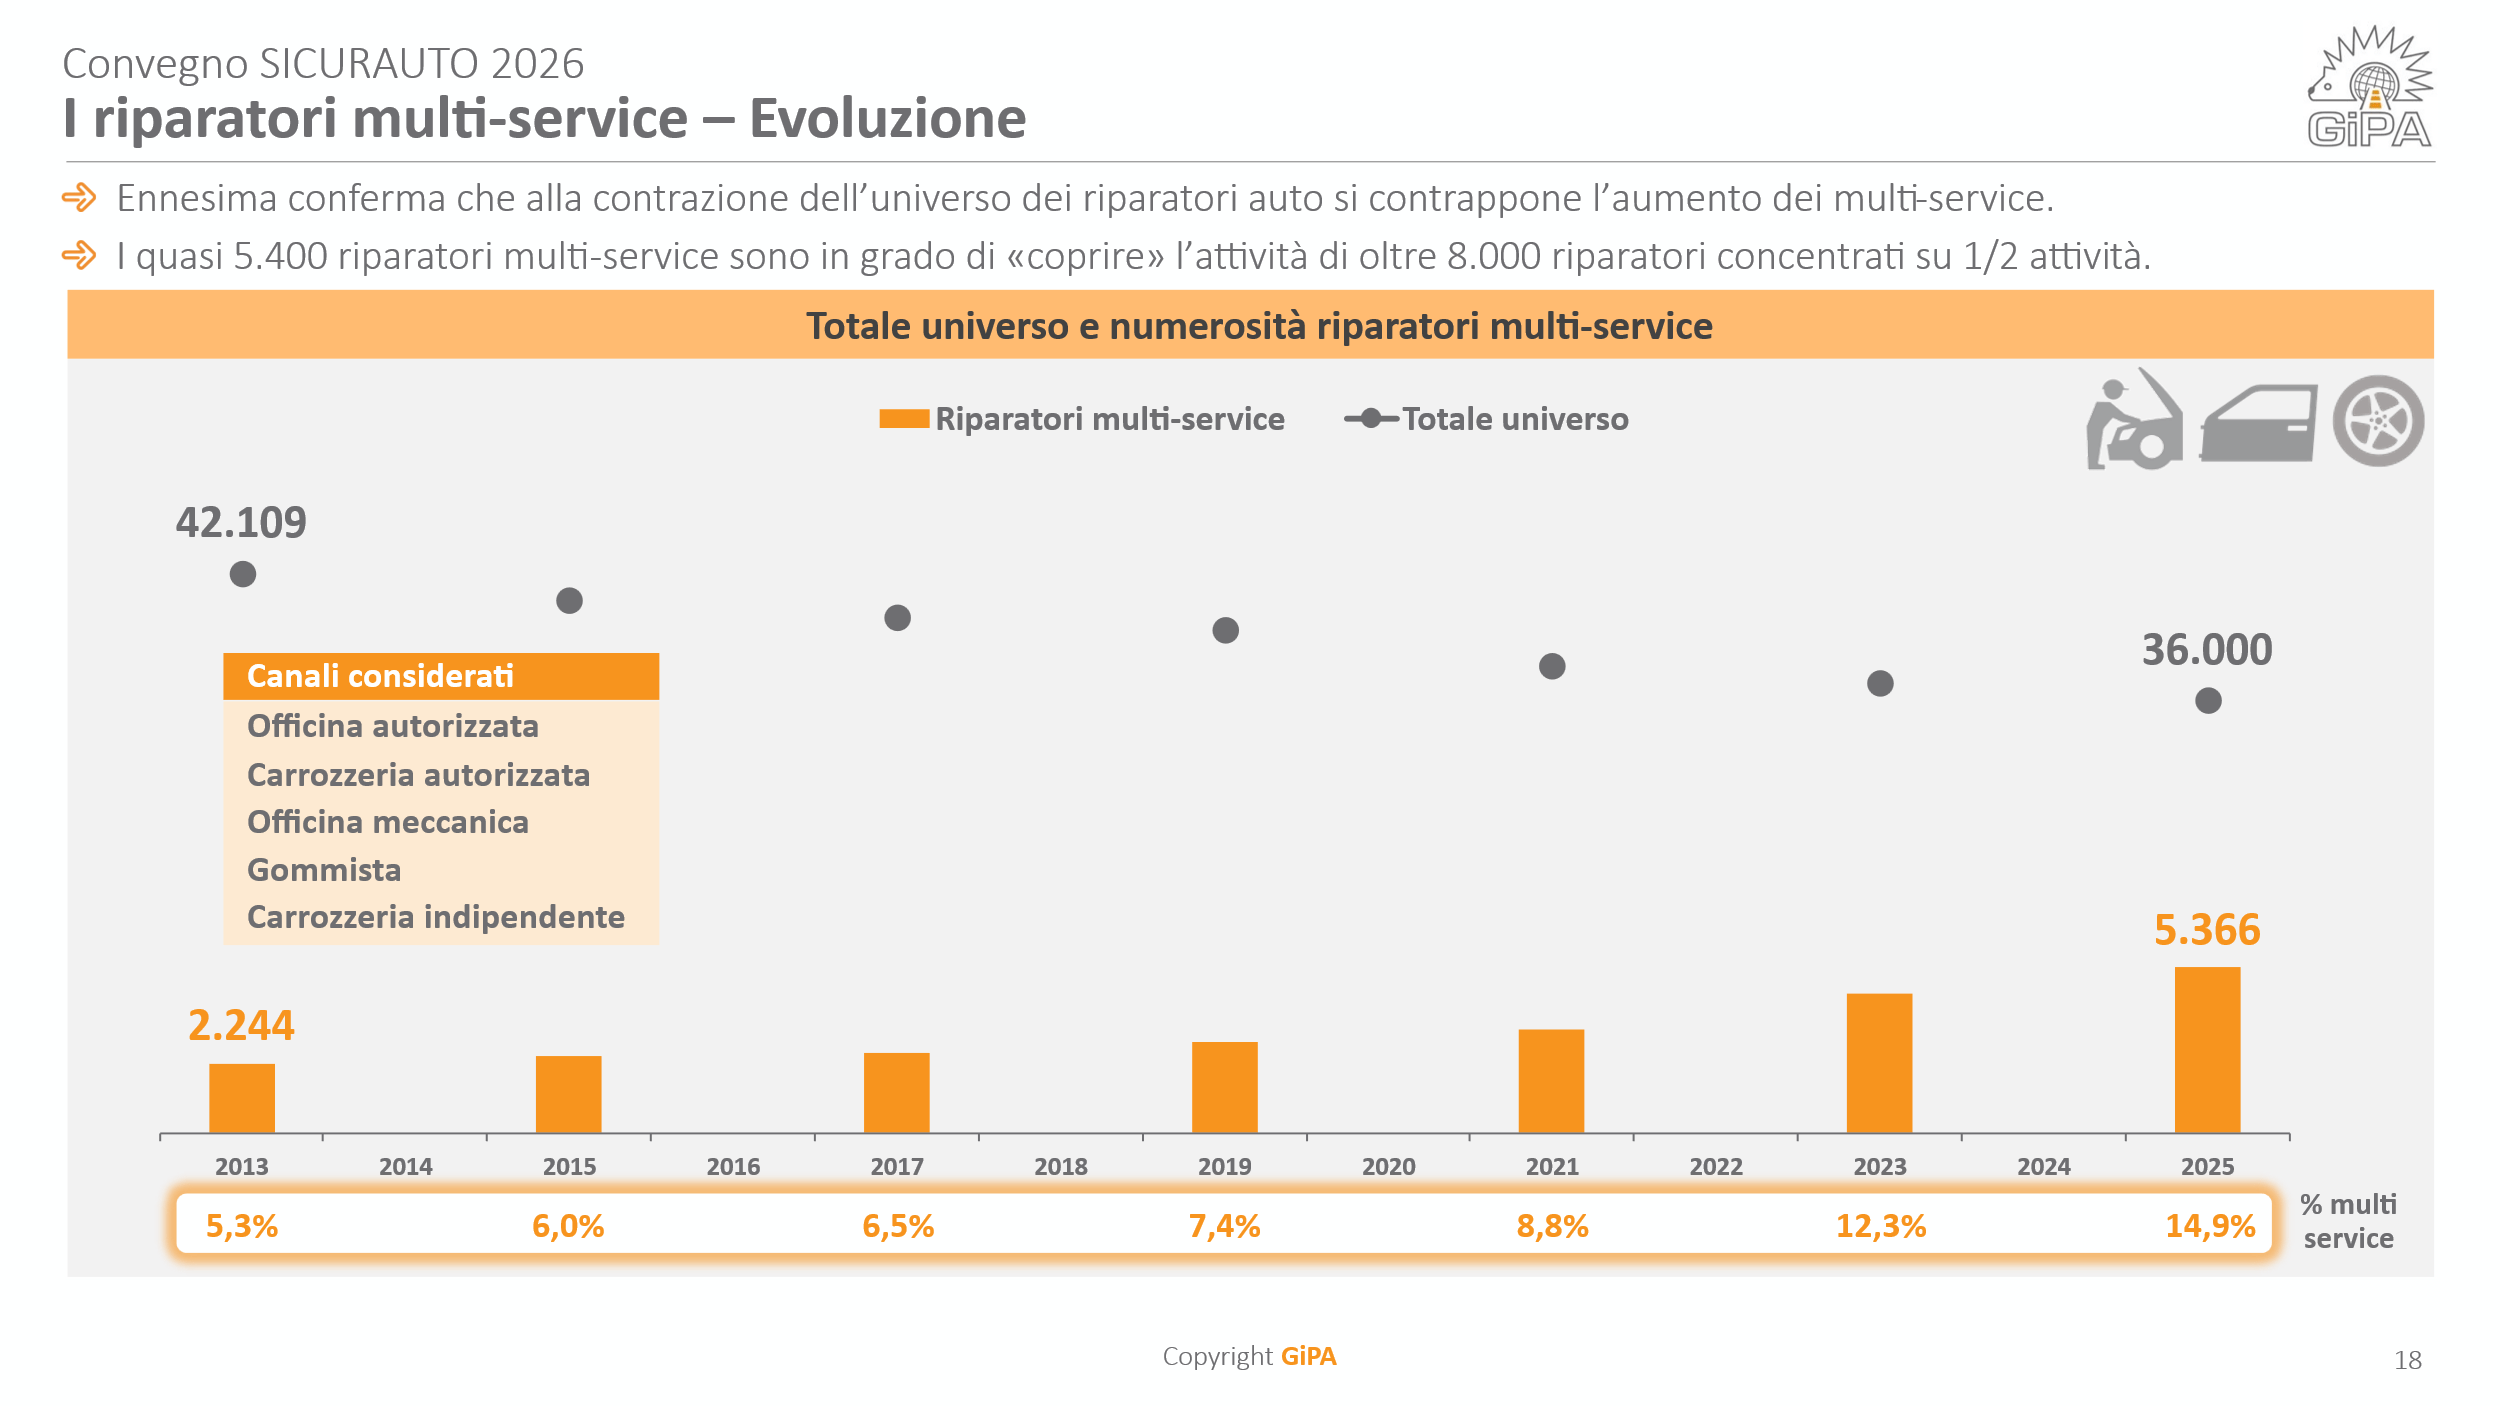
Stiamo assistendo quindi negli anni ad una contrazione dell’universo complessivo ma ad un incremento del numero di punti Multiservice. Molteplici le ragioni di questo cambiamento, dettate non tanto dalla domanda dei clienti quanto dalle leggi dell’offerta degli operatori che tendono a diversificare per essere “one stop shop” e non lasciare quindi ai concorrenti nulla da fare in più, sulle vetture che passano per la propria officina.
Seppure ancora in numero contenuto questi operatori rappresentano percentuali sempre crescenti dell’universo, ma soprattutto sono diventati molto efficienti come dimostra il grafico qui di seguito riportato:
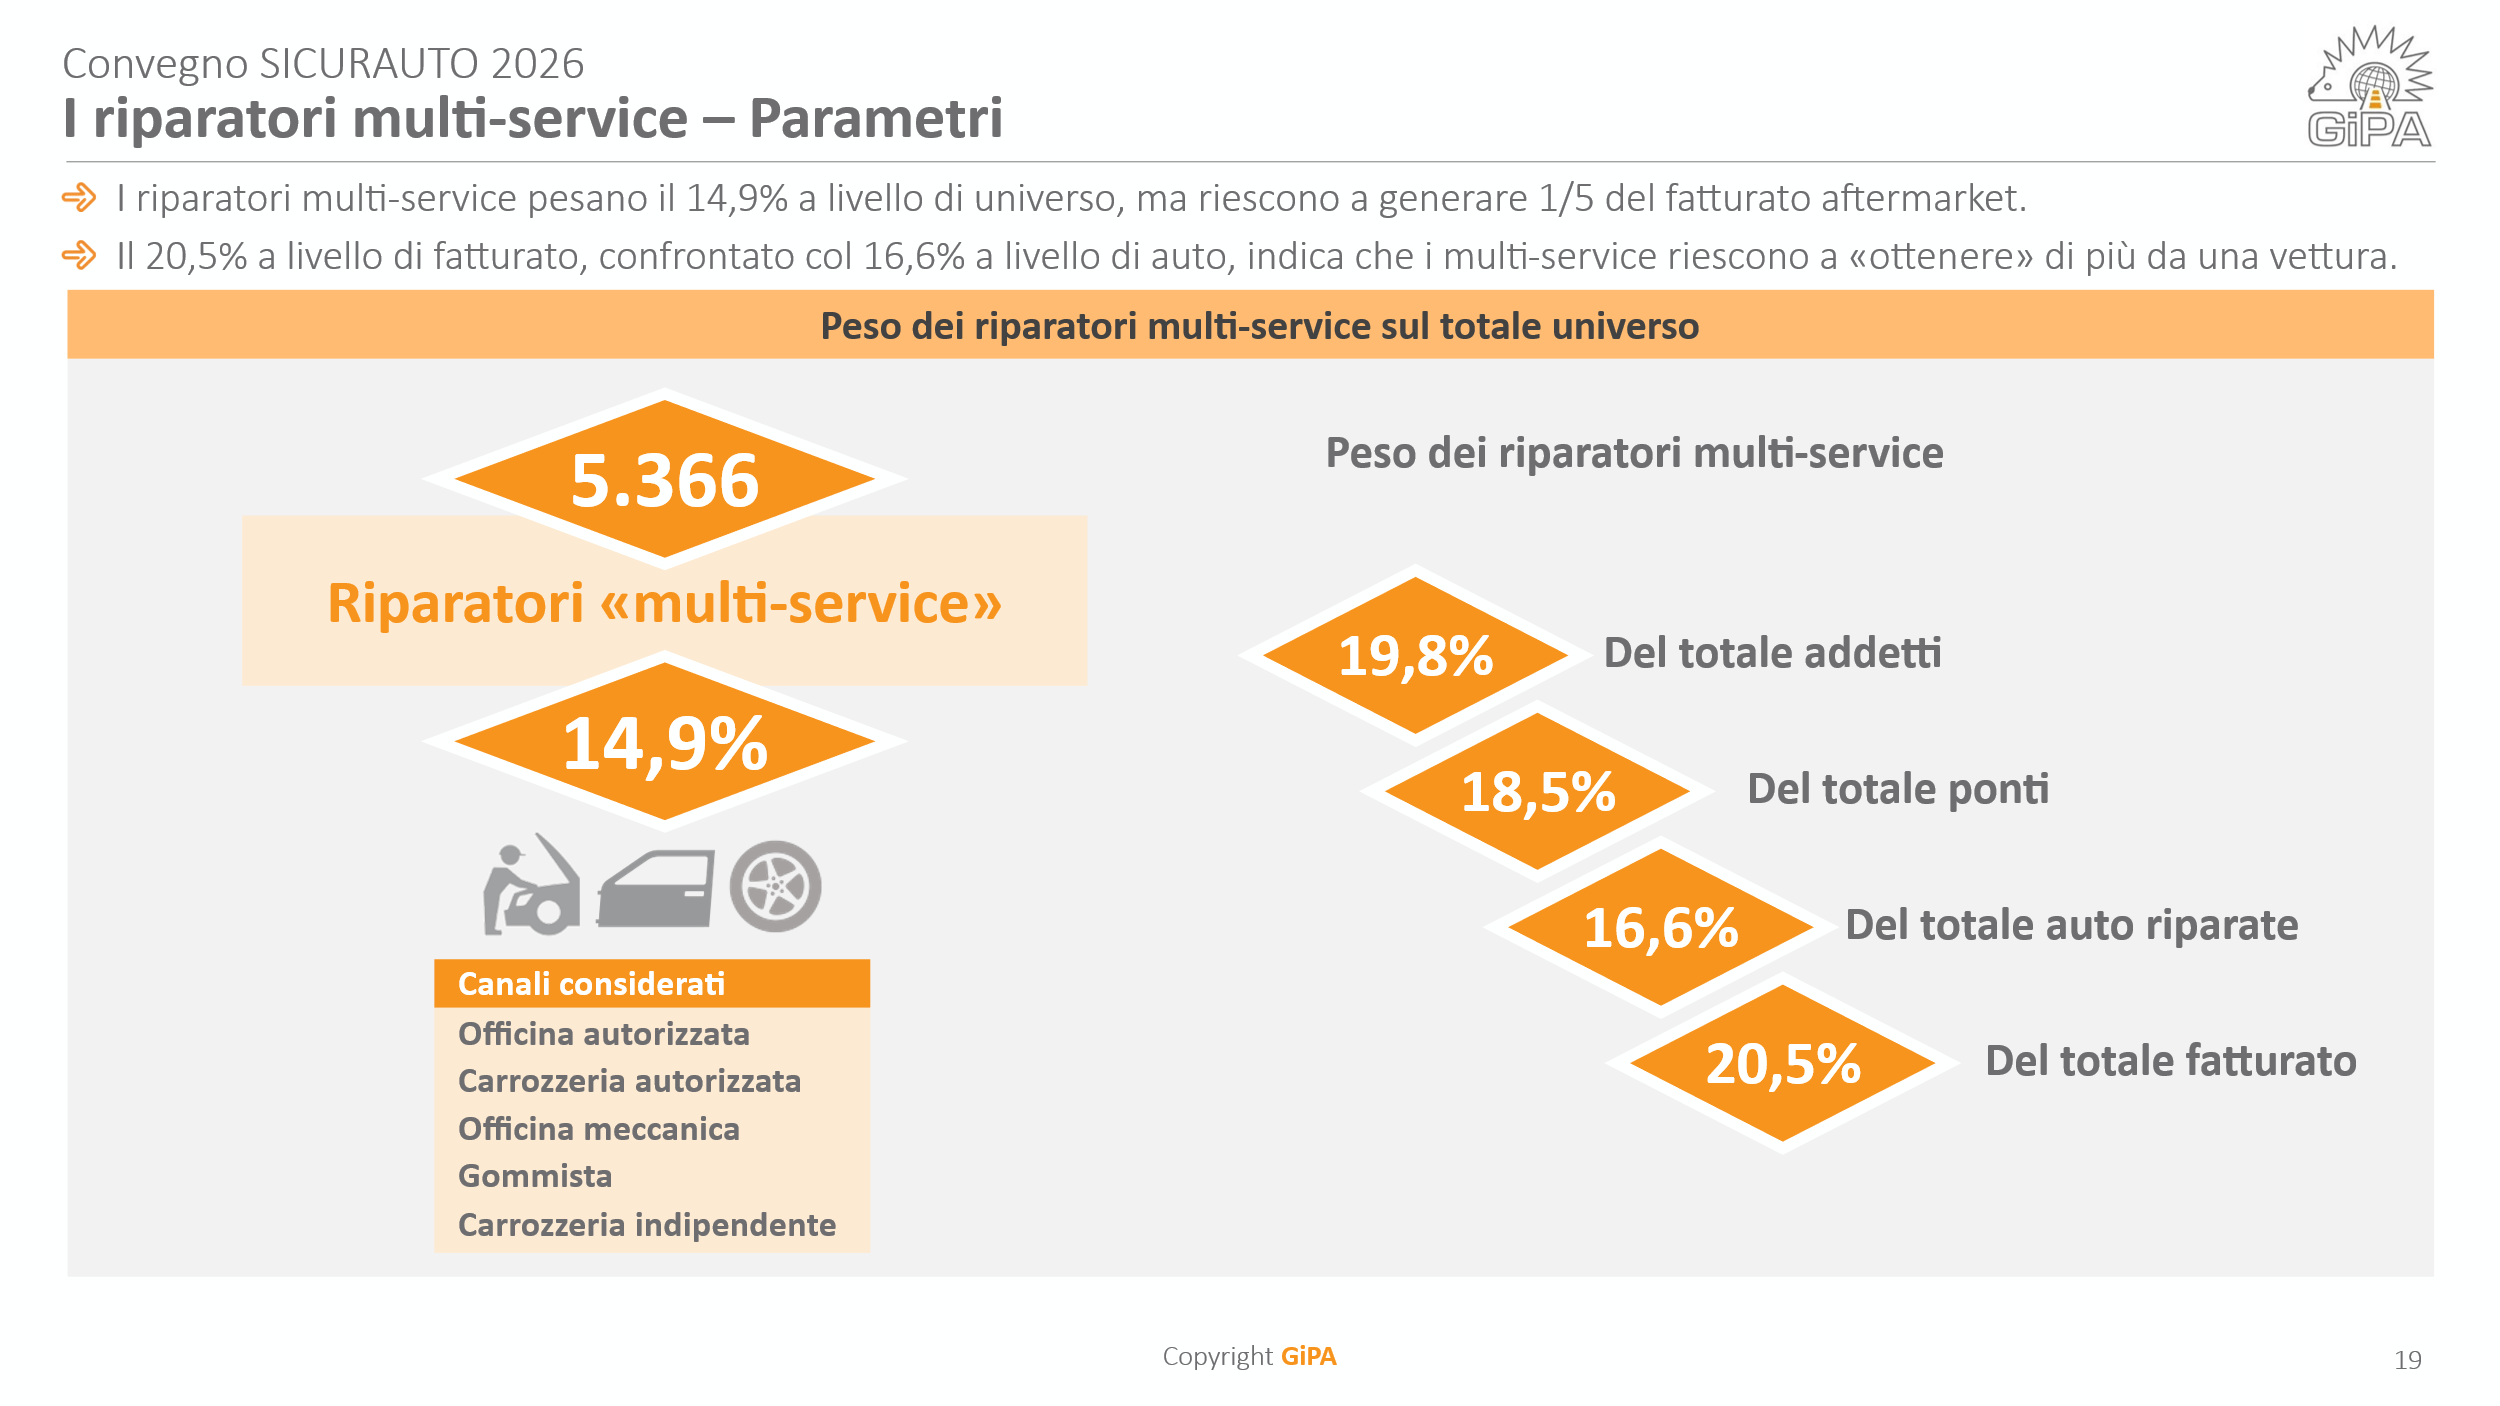
Pur rappresentando il 15% dell’universo esprimono un quinto del fatturato complessivo generato e sono in grado di gestire oltre il 16% delle vetture riparate alle quali offrono mediamente servizi più complessi e remunerativi.
Sarà la soluzione per tutti gli operatori? Assolutamente no, di sicuro è una valida opportunità ma soltanto per quelle realtà con una forte impronta imprenditoriale, pronte a investire in attrezzature, formazione e cambio culturale.
