

Componentistica auto: calano import ed export, Germania partner più solido
I dati ANFIA evidenziano una flessione negli scambi commerciali della componentistica auto: la Germania si conferma primo mercato strategico
I dati ANFIA evidenziano una flessione negli scambi commerciali della componentistica auto: la Germania si conferma primo mercato strategico
Il settore della componentistica auto in Italia registra una contrazione nei primi due mesi del 2026. Secondo i dati diffusi dall’ANFIA, import ed export di parti di ricambio hanno subìto una battuta d’arresto rispetto allo stesso periodo del 2025. Nonostante la riduzione dei volumi commerciali complessivi, la bilancia commerciale italiana mantiene una posizione solida, evidenziando la capacità di resistenza delle nostre aziende manifatturiere. All’interno di questo scenario macroeconomico, spiega l’Associazione nazionale filiera industria automobilistica, l’Europa si conferma l’area geografica fondamentale per l’interscambio italiano, assorbendo la quota maggioritaria delle merci in uscita e alimentando i flussi in entrata dei componenti necessari alla filiera produttiva.
IL BILANCIO COMMERCIALE DELLA COMPONENTISTICA ITALIANA
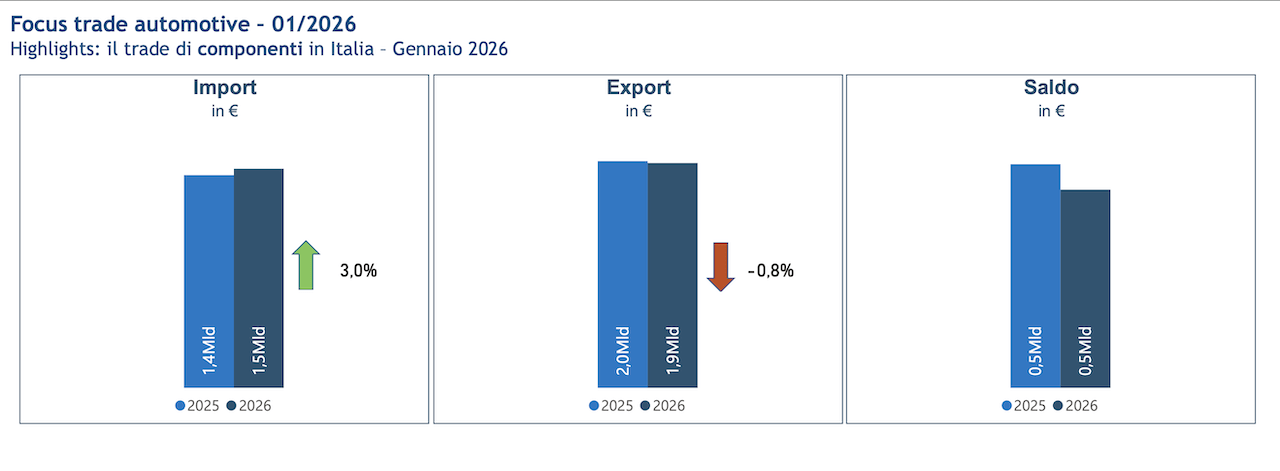
Nel primo bimestre del 2026, le importazioni di componentistica auto sono calate dell’1,4%, mentre le esportazioni hanno fatto registrare una flessione del 2,7%. Nonostante la variazione negativa dei flussi in uscita sia stata più marcata rispetto a quella dei flussi in entrata, il sistema economico italiano ha dimostrato un’ottima tenuta strutturale. Il saldo della bilancia commerciale ha infatti raggiunto un valore positivo di circa 1,1 miliardi di euro, replicando esattamente l’ottimo risultato economico che era stato conseguito nello stesso periodo del 2025. Questo avanzo commerciale dimostra come la qualità e l’alto valore aggiunto dei prodotti italiani riescano a compensare la riduzione quantitativa degli ordini industriali provenienti dai mercati esteri.
IL RUOLO STRATEGICO DEI MERCATI EUROPEI ED EXTRAEUROPEI
La geografia degli scambi dimostra che il nostro paese resta strettamente integrato nelle dinamiche industriali del continente: l’Europa rappresenta il 78,8% del valore dell’import e l’83,3% del valore dell’export per quanto riguarda i componenti automobilistici. Questo legame geografico e commerciale definisce l’area europea come il vero motore per lo sviluppo del settore. Esaminando i flussi commerciali al di fuori dei confini del vecchio continente, emergono altri partner rilevanti per le nostre imprese: la prima macroarea di origine delle merci extraeuropee è l’Asia, da cui l’Italia acquista il 16,4% del valore totale di parti e accessori. Sul fronte delle vendite oltreoceano, invece, il Nord America si consolida come il principale polo di riferimento extra-comunitario per l’export italiano, intercettando il 6,2% dei componenti totali spediti all’estero.
GERMANIA PRIMO PARTNER PER L’AUTOMOTIVE ITALIANO
L’analisi dei singoli Stati evidenzia una leadership commerciale indiscussa: Berlino si conferma il partner economico più solido per la filiera industriale italiana della componentistica. I dati statistici indicano che il mercato tedesco rappresenta il 25,9% delle importazioni italiane e il 19,8% delle esportazioni totali del settore. Questa stretta interconnessione industriale unisce i fornitori italiani alle grandi fabbriche di veicoli tedesche, creando un asse produttivo fondamentale. Sul fronte delle vendite all’estero, invece, le aziende italiane scelgono Francia e Spagna come principali mercati di sbocco commerciali dopo quello tedesco.
CONFRONTO TRA IL COMPARTO COMPONENTI E I VEICOLI FINITI
L’andamento della componentistica auto mostra dinamiche differenti rispetto al mercato dei veicoli completi, che nello stesso periodo del 2026 ha vissuto forti scossoni: se l’import di autoveicoli nuovi è cresciuto dell’1,1% nel primo bimestre, l’export di veicoli completi ha subito un pesante calo del 27,7% rispetto al 2025. Le auto pronte alla vendita hanno registrato una riduzione delle esportazioni pari al 14,3%, mentre il segmento dei veicoli industriali ha subito una contrazione dell’export pari al 65,6%. Questo scenario ha generato un saldo commerciale fortemente negativo per i veicoli finiti, pari a circa -3,7 miliardi di euro per le sole vetture. Al contrario, la stabilità economica dimostrata dalla componentistica, capace di mantenere il suo saldo in attivo a 1,1 miliardi, conferma la centralità strategica dei produttori di pezzi di ricambio nel sostenere l’intera economia industriale nazionale.
COMPONENTISTICA AUTO: BENE LE PARTI MECCANICHE, CRESCE IL PESO DELLA CINA
Un’analisi dettagliata delle singole macrocategorie merceologiche della componentistica rivela dinamiche profondamente differenziate all’interno del comparto. A fare da traino sono le parti meccaniche, che da sole hanno generato un saldo positivo di 474,8 milioni di euro, a fronte di esportazioni stabili per 1,31 miliardi. Al contrario, i segmenti legati agli pneumatici e articoli in gomma, insieme alla componentistica elettrica, registrano saldi negativi rispettivamente per 70,5 milioni e 58,6 milioni di euro, risentendo maggiormente dell’incremento delle importazioni.
Sul fronte geografico dei singoli mercati, i dati complessivi mostrano il peso crescente della Cina, consolidata come il secondo Paese fornitore assoluto della filiera con il 9,1% delle importazioni totali. Inoltre, l’interscambio extraeuropeo evidenzia dinamiche divergenti rispetto alle vetture finite: se l’export di autoveicoli completi trova negli Stati Uniti il suo sbocco prioritario con una quota del 15,1%, la componentistica indirizza verso i mercati nordamericani appena il 5,6% del proprio flusso estero, preferendo una quasi totale integrazione nei confini continentali.