Componentistica automotive italiana: 2025 al ribasso e 2026 incerto
Le imprese della filiera in Italia registrano una flessione di ricavi dovuta alla forte riduzione della produzione nazionale, penalizzata da instabilità geopolitica e transizione energetica
Le imprese della filiera in Italia registrano una flessione di ricavi dovuta alla forte riduzione della produzione nazionale, penalizzata da instabilità geopolitica e transizione energetica
La crisi automotive si fa sentire sulla componentistica italiana: nel 2025, fatturato a 53,5 miliardi di euro, ossia giù del 3% sul 2024, e addetti in calo del 2,3% a 166.800 per le 2.110 imprese operanti nel Paese. Parliamo di integratori di sistemi e fornitori di moduli, di specialisti, compreso l’aftermarket, oltre a subfornitori, incluse le attività delle lavorazioni, più l’Engineering & Design. Questi i dati chiave dell’Osservatorio 2026 Anfia (Associazione nazionale filiera industria auto). D’altronde il contesto in patria non è dei migliori, con una produzione di vetture in ribasso del 19,9% a 473 mila unità e una domanda a 1,75 milioni (-2,6%).
COMPONENTISTICA AUTOMOTIVE: LA SITUAZIONE IN PIEMONTE
Come ogni anno, l’indagine è stata realizzata con la Camera di Commercio di Torino, nel cuore storico dell’indotto italiano, il Piemonte. Vediamo allora come sono andate le cose nella Regione nel 2025: qui sono 734 le sedi d’impresa della componentistica automotive, il 34,8% del totale nazionale, a conferma del proprio primato (seguita dalla Lombardia al 26,9% e dall’Emilia-Romagna al 10,3%).
La filiera piemontese ha generato un fatturato di 18,8 miliardi di euro (il 35% nazionale), e qui hanno trovato impiego 60.500 addetti. Rispetto al 2024, si è registrato un calo dei ricavi prodotti del 4,6%, flessione che ha interessato anche l’occupazione (-3,5%).
AUTO TERMICA O ELETTRICA IN ITALIA?
Analizzando gli ambiti tecnologici, l’81,2% delle imprese dichiara di operare nella produzione di componenti destinati a tutte le tipologie di veicolo, indipendentemente dalla propulsione. Accanto emerge come il 34,3% sia attivo nella componentistica per motori endotermici. I rispondenti che presidiano àmbiti connessi alla mobilità elettrica rappresentano il 16,5%. Più contenuta è la presenza nel settore del veicolo connesso e autonomo (il 7%).
ESPOSIZIONE AL PASSAGGIO VERSO L’ELETTRICO
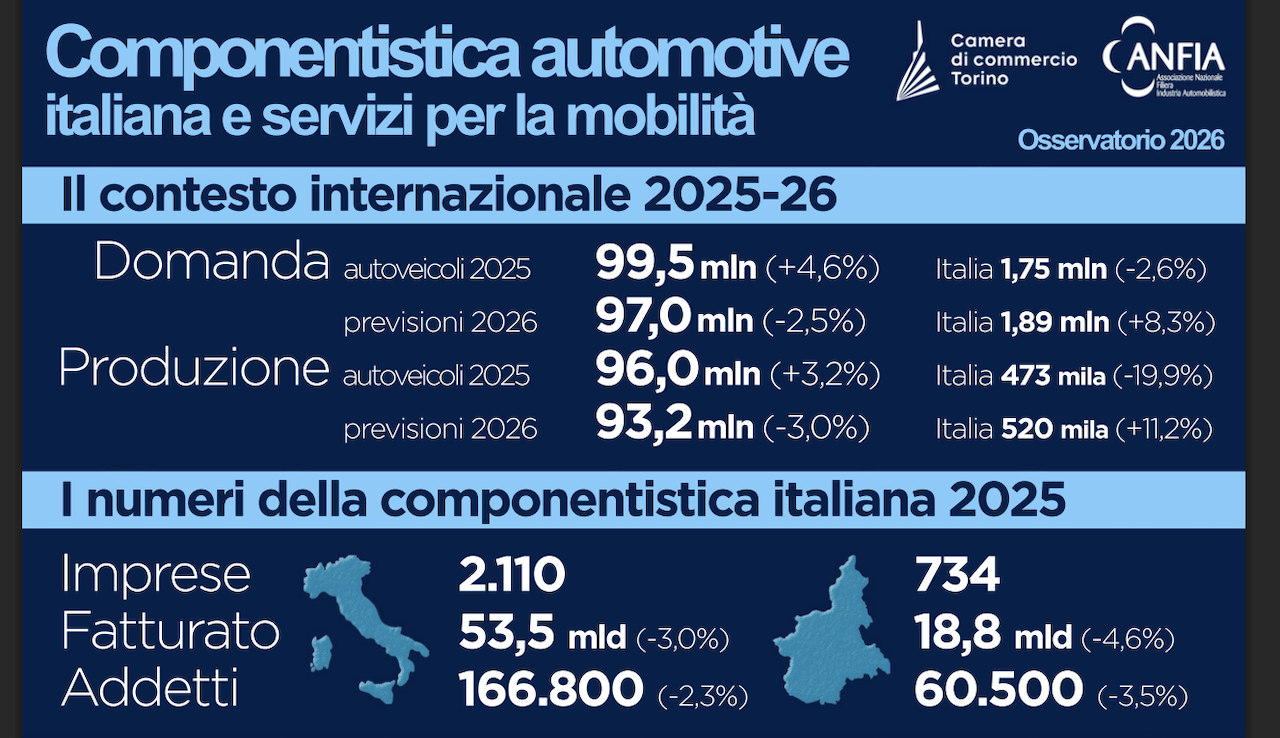
Un ulteriore approfondimento basato sull’esame dei siti aziendali, dei cataloghi di prodotto, dei progetti in corso ha cercato di stimare il grado di esposizione degli operatori indagati alla transizione elettrica imposta dall’UE. Il 49% non presenta né particolari rischi né opportunità derivanti dall’evoluzione del settore verso l’elettrico, poiché il loro posizionamento competitivo è di fatto indipendente dalla diffusione di tali veicoli: condizione di neutralità.
Per il 14% c’è un’esposizione molto alta o medio-alta, in quanto attive prevalentemente in produzioni e tecnologie strettamente legate ai sistemi di propulsione tradizionali (produttori di sistemi di scarico, iniezione carburante o componenti motore dedicati al termico).
Il 20% si piazza su una media o bassa esposizione: queste società producono componenti che potrebbero subire variazioni dei volumi o nelle specifiche tecniche conseguentemente al passaggio all’elettrico.
Infine, il 17% è classificato come beneficiario della transizione, in ragione del proprio posizionamento in attività destinate ad assumere una crescente rilevanza nel futuro assetto del settore.
QUALI RAPPORTI CON STELLANTIS
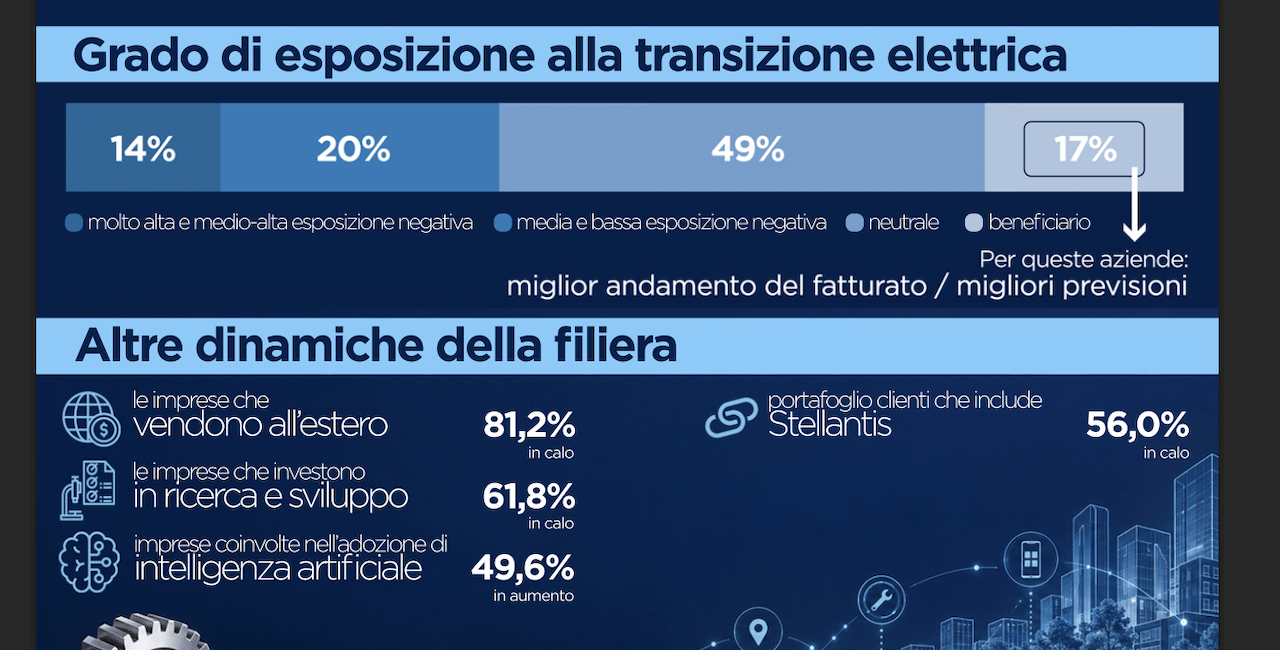
Nel 2025 è diminuita la quota di imprese che dichiarano di avere, direttamente o indirettamente, il Gruppo Stellantis nel proprio portafoglio clienti, scesa dal 60,9% del 2023 al 56%; per Iveco si osserva invece una lieve crescita, dal 43,6% al 45,4% nell’ultimo triennio.
La percentuale di operatori che realizza oltre la metà del fatturato attraverso forniture destinate a Stellantis e/o Iveco è passata dal 39,6% nel 2021 al 33,8% nel 2024, per crollare al 30,8% nel 2025.
PREVISIONI PER IL 2026 IN ITALIA
Sulla base dei dati raccolti nel periodo luglio-settembre 2026, il quadro previsionale della componentistica automotive italiana resta improntato alla prudenza, sebbene con tinte meno fosche rispetto alle aspettative elaborate nel 2024.
Le imprese che stimano per il 2026 una contrazione del fatturato (il 42%) superano quelle che hanno attese di crescita (il 33%). Analogamente, le previsioni sugli ordinativi interni rimangono sfavorevoli (saldo -10%), ma è migliore il quadro per quelli dall’estero (-4%). Sul fronte occupazionale in termini di ore lavorate siamo a -7%, così come per gli investimenti fissi lordi permane la cautela (-8%). Insomma, vince l’incertezza, come quasi ovunque nell’Unione Europea.