
Aftermarket Pulse 2026: Roland Berger anticipa i dati per il report di SICURAUTO.it
I risultati dell'Aftermarket Pulse 2026 di Roland Berger, anticipati in esclusiva per SICURAUTO.it, svelano le tendenze chiave per il settore della riparazione e il mercato dei ricambi
I risultati dell'Aftermarket Pulse 2026 di Roland Berger, anticipati in esclusiva per SICURAUTO.it, svelano le tendenze chiave per il settore della riparazione e il mercato dei ricambi
Elettrificazione del parco circolante, preferenza dei consumatori per i ricambi dell’aftermarket indipendente, digitalizzazione degli acquisti, competenze su ADAS e sostenibilità: sono i temi al centro dell’Aftermarket Pulse 2026 di Roland Berger, i cui dati più significativi sono stati diffusi in anteprima mondiale da Francesco Campagna, Partner di Roland Berger, nel corso dell’evento di presentazione del 6° Aftermarket Report di SICURAUTO.it. Un quadro che traccia le linee guida dei trend che rivoluzioneranno la filiera della riparazione. L’indagine annuale ha coinvolto 650 officine e 6.600 consumatori in 14 Paesi.
Roland Berger, che da 50 anni opera come società di consulenza di riferimento nel settore automotive, ha approfondito quattro messaggi chiave per il report di SICURAUTO.it: lo spostamento dai ricambi OE (primo equipaggiamento) sta diventando strutturale; la competizione online nel B2B si sta spostando dal prezzo all’esecuzione; le capacità legate alle tecnologie del veicolo stanno migliorando, ma fiducia e investimenti restano indietro; la sostenibilità deve superare il test dell’accessibilità economica.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
UN PARCO CIRCOLANTE SEMPRE PIÙ ELETTRIFICATO
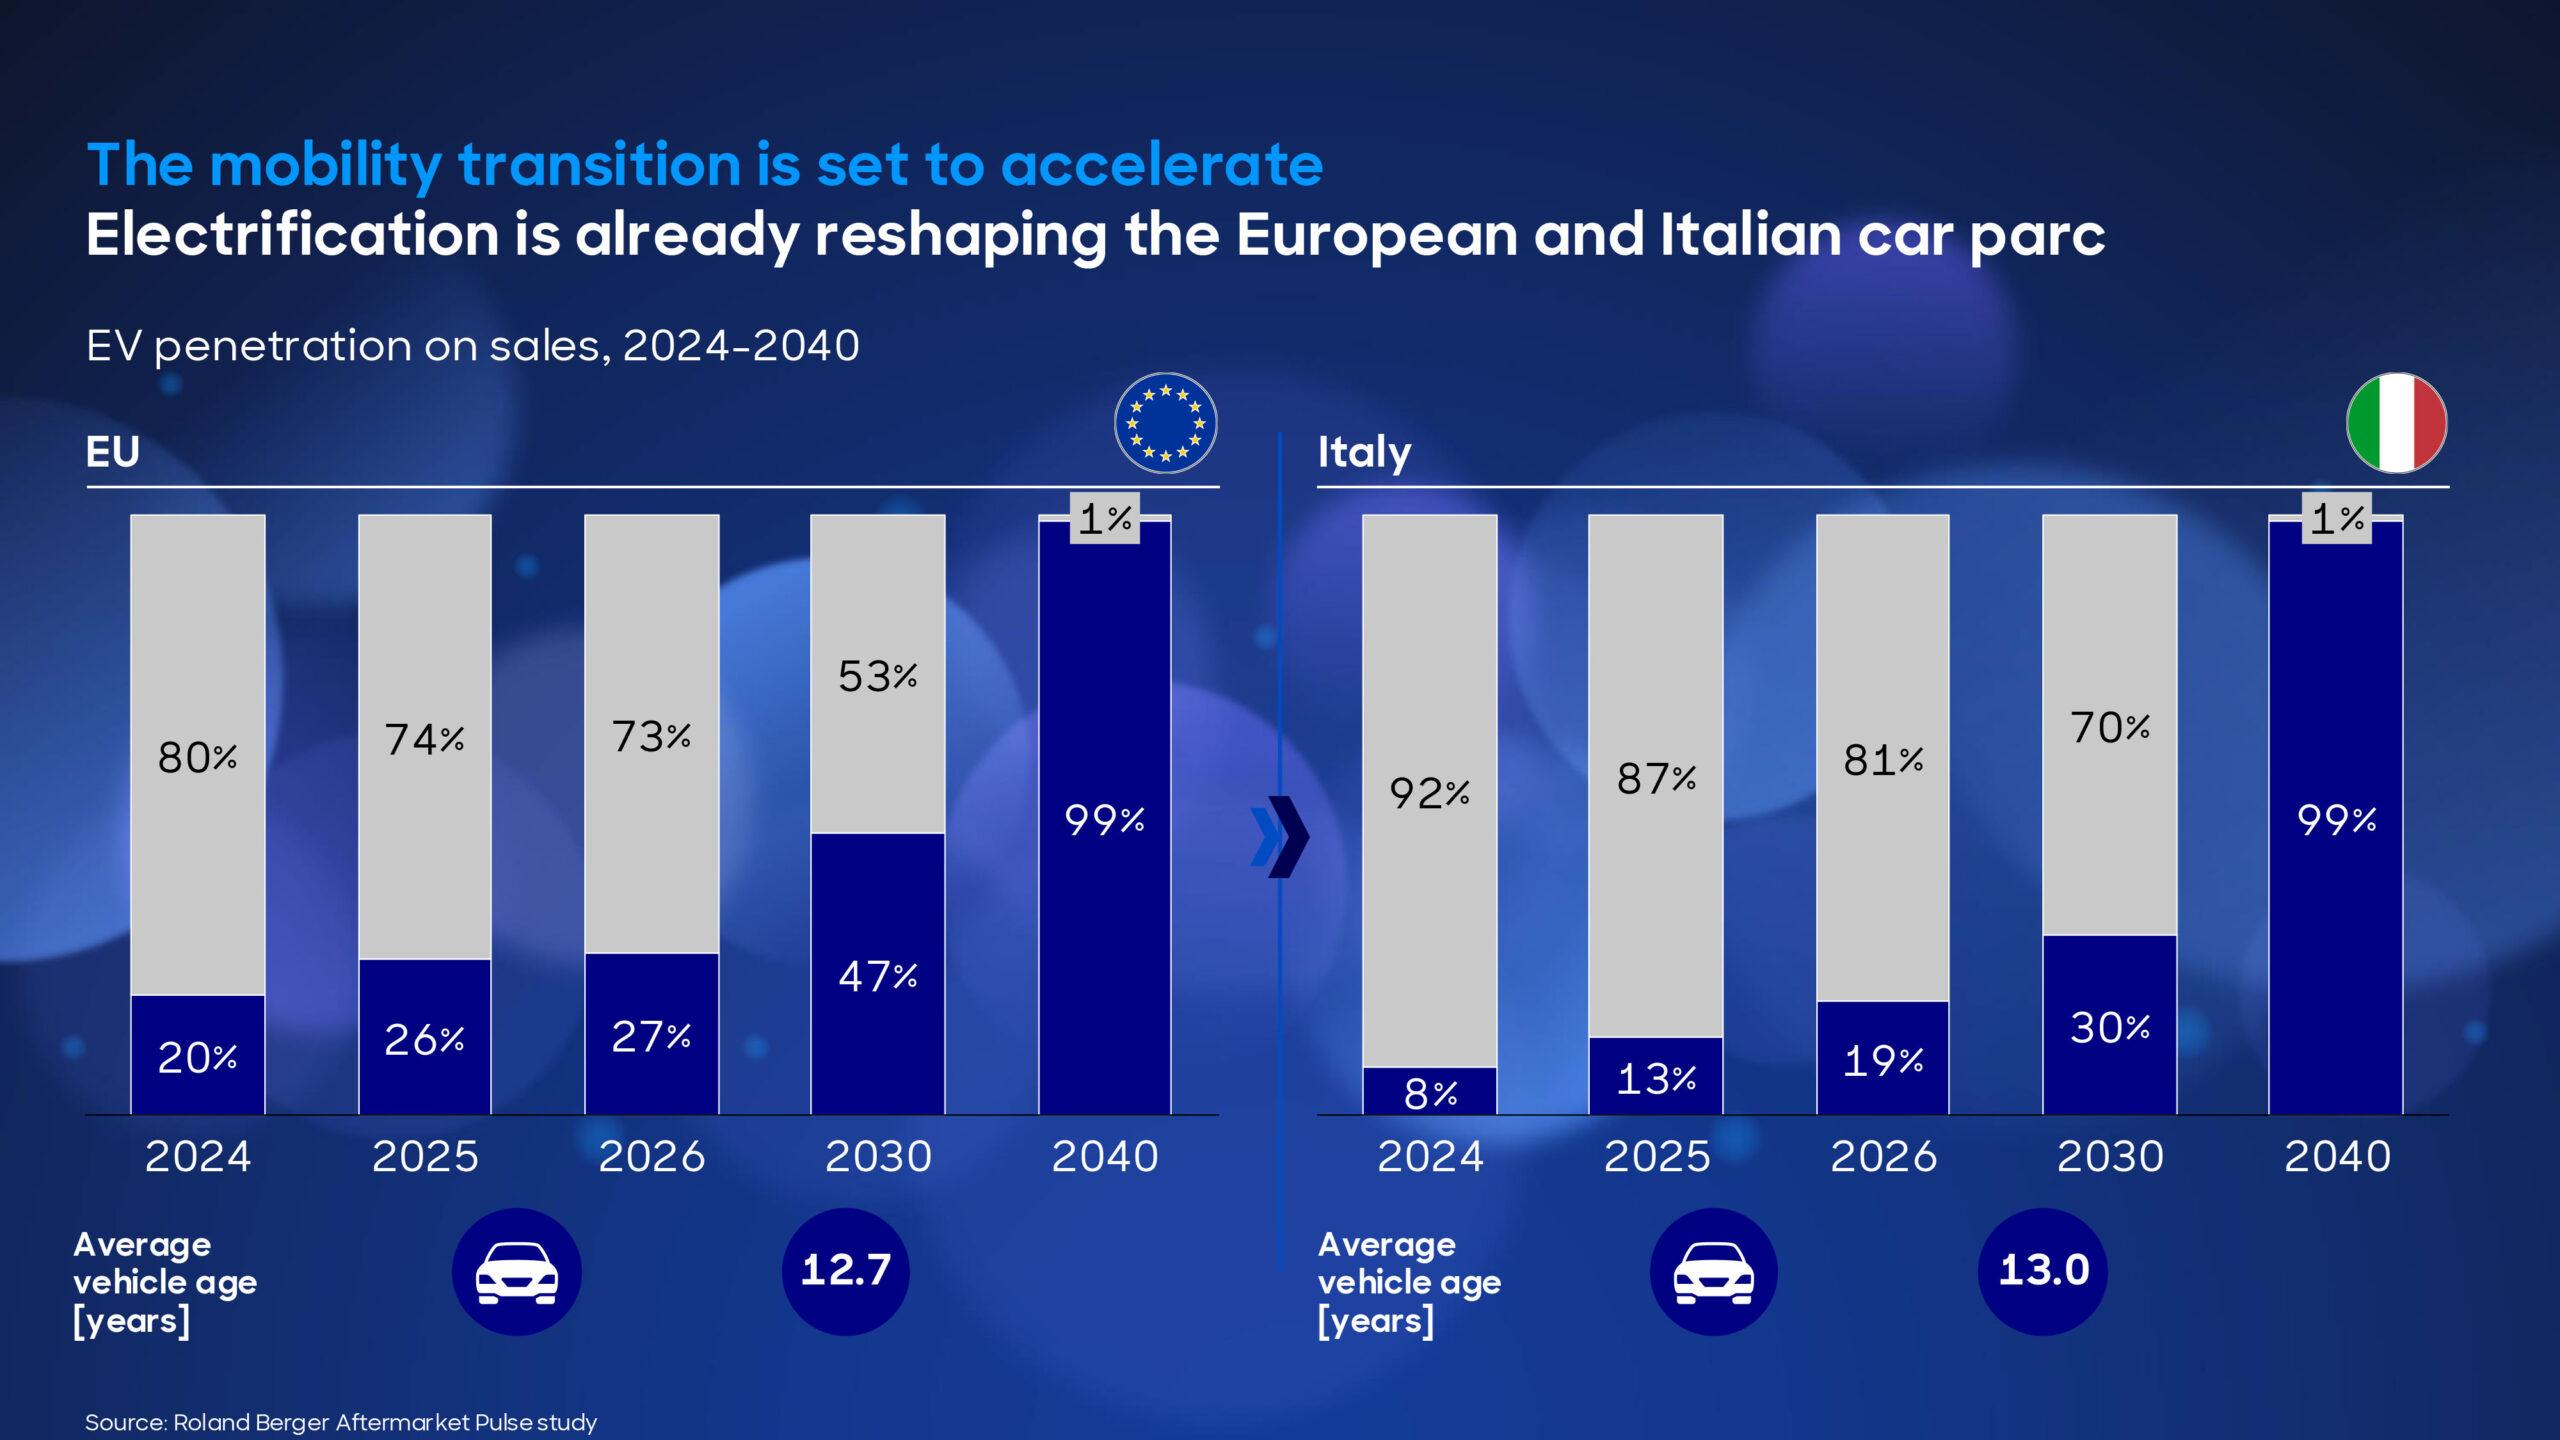
Il primo dato riguarda la transizione della mobilità, che secondo l’Aftermarket Pulse 2026 di Roland Berger è destinata ad accelerare. La penetrazione dei veicoli elettrici (EV) sulle vendite nell’Unione Europea è passata dal 20% del 2024 al 26% del 2025 e al 27% del 2026, con una previsione del 47% nel 2030 e ben del 99% nel 2040. In Italia il punto di partenza è più basso: 8% nel 2024, 13% nel 2025 e 19% nel 2026, con una quota prevista del 30% nel 2030 e sempre del 99% al 2040.
A completare il quadro è l’età media dei veicoli, pari a 12,7 anni nell’UE e a 13,0 anni in Italia. Si tratta quindi di un parco circolante ancora piuttosto anziano, destinato nei prossimi anni a convivere con una quota crescente di veicoli elettrici o elettrificati.
LO SPOSTAMENTO DALL’OE DIVENTA STRUTTURALE
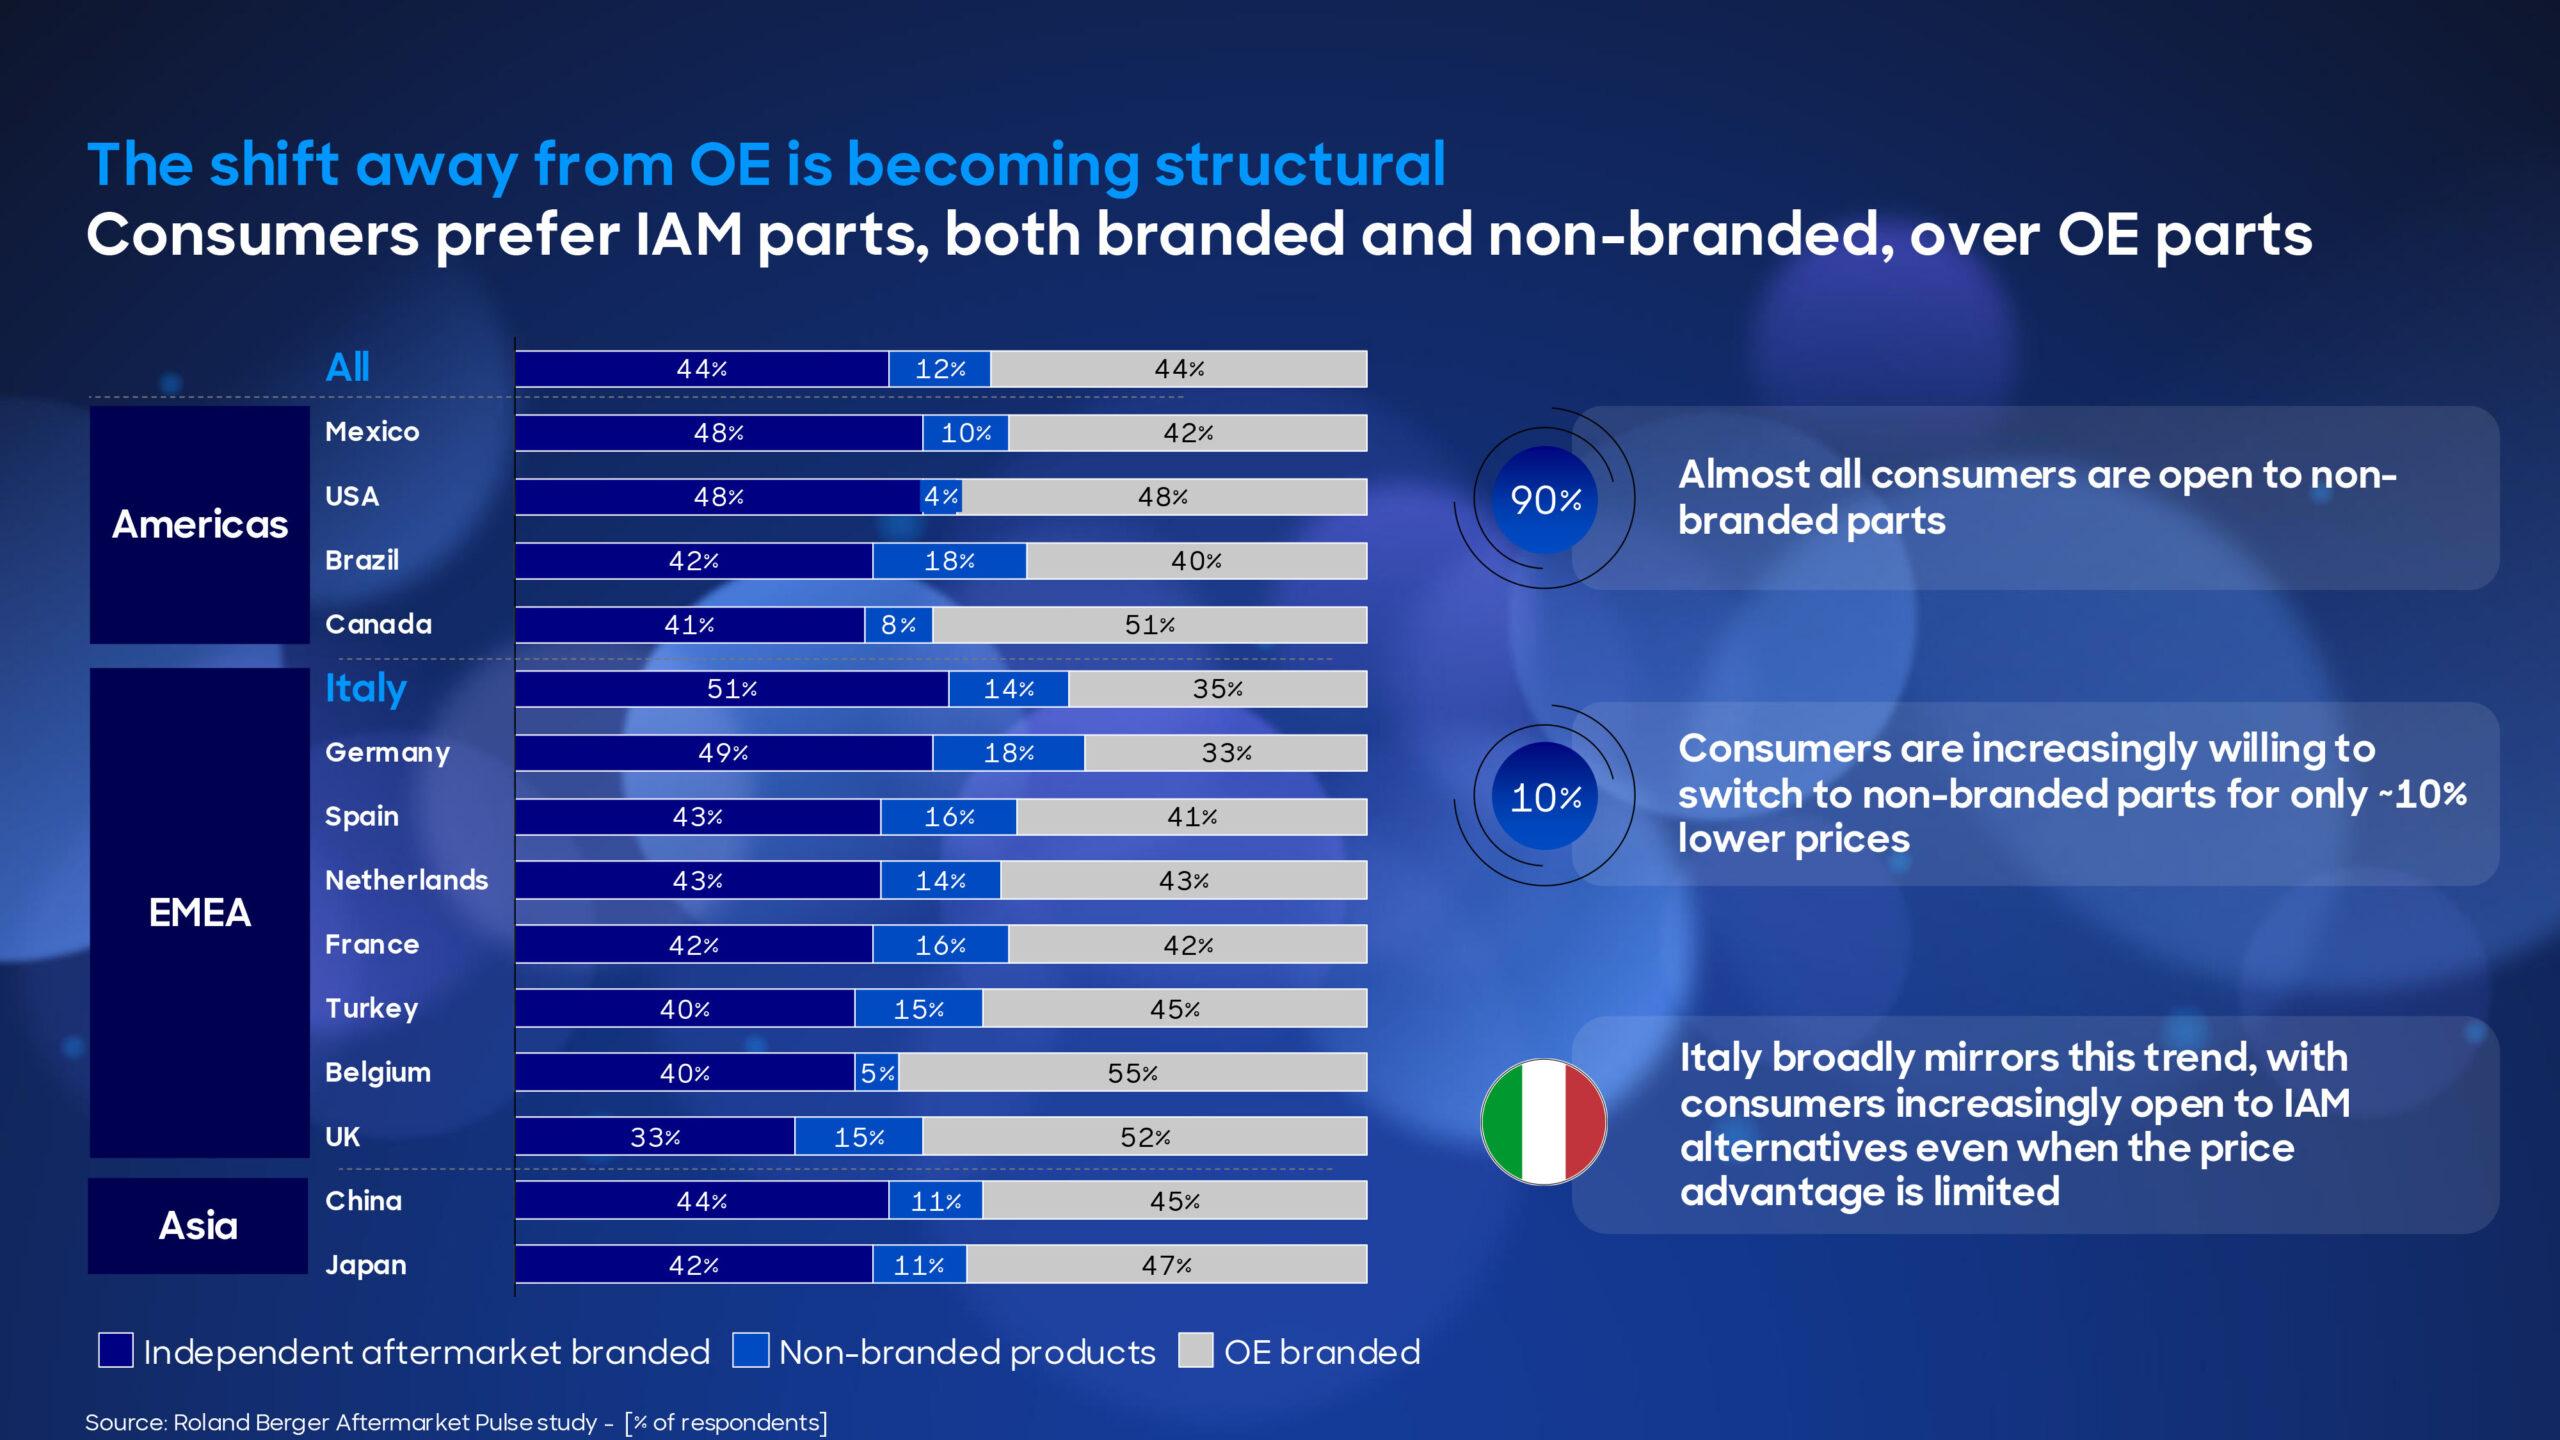
Sul fronte della scelta dei ricambi, lo studio rileva una crescente preferenza dei consumatori per i prodotti dell’aftermarket indipendente (IAM), sia “di marca” che privi di marchio, rispetto ai ricambi originali delle varie Case auto. Nel dato complessivo, il 44% degli intervistati ha indicato la propria preferenza verso i ricambi IAM di marca (cioè di Brand conosciuti, ad esempio fornitori Tier-1/Tier-2 delle Case ndr), il 12% i prodotti senza marchio e il 44% quelli a marchio OE.
L’Italia si colloca su valori ancora più favorevoli all’aftermarket indipendente: 51% per i ricambi IAM di marca, 14% per i prodotti senza marchio e 35% per quelli OE. Per confronto, in Germania le percentuali sono rispettivamente del 49%, 18% e 33%. Secondo Roland Berger, quasi tutti i consumatori (90%) sono aperti all’acquisto di ricambi senza marchio e si mostrano sempre più disposti a scegliere questi prodotti anche a fronte di un risparmio di appena il 10% circa. L’Italia rispecchia in larga misura questa tendenza, con consumatori sempre più aperti alle alternative IAM anche quando il vantaggio di prezzo è limitato.
IL FATTORE PREZZO PESA, MA MARCA E SPECIFICHE RESTANO RILEVANTI
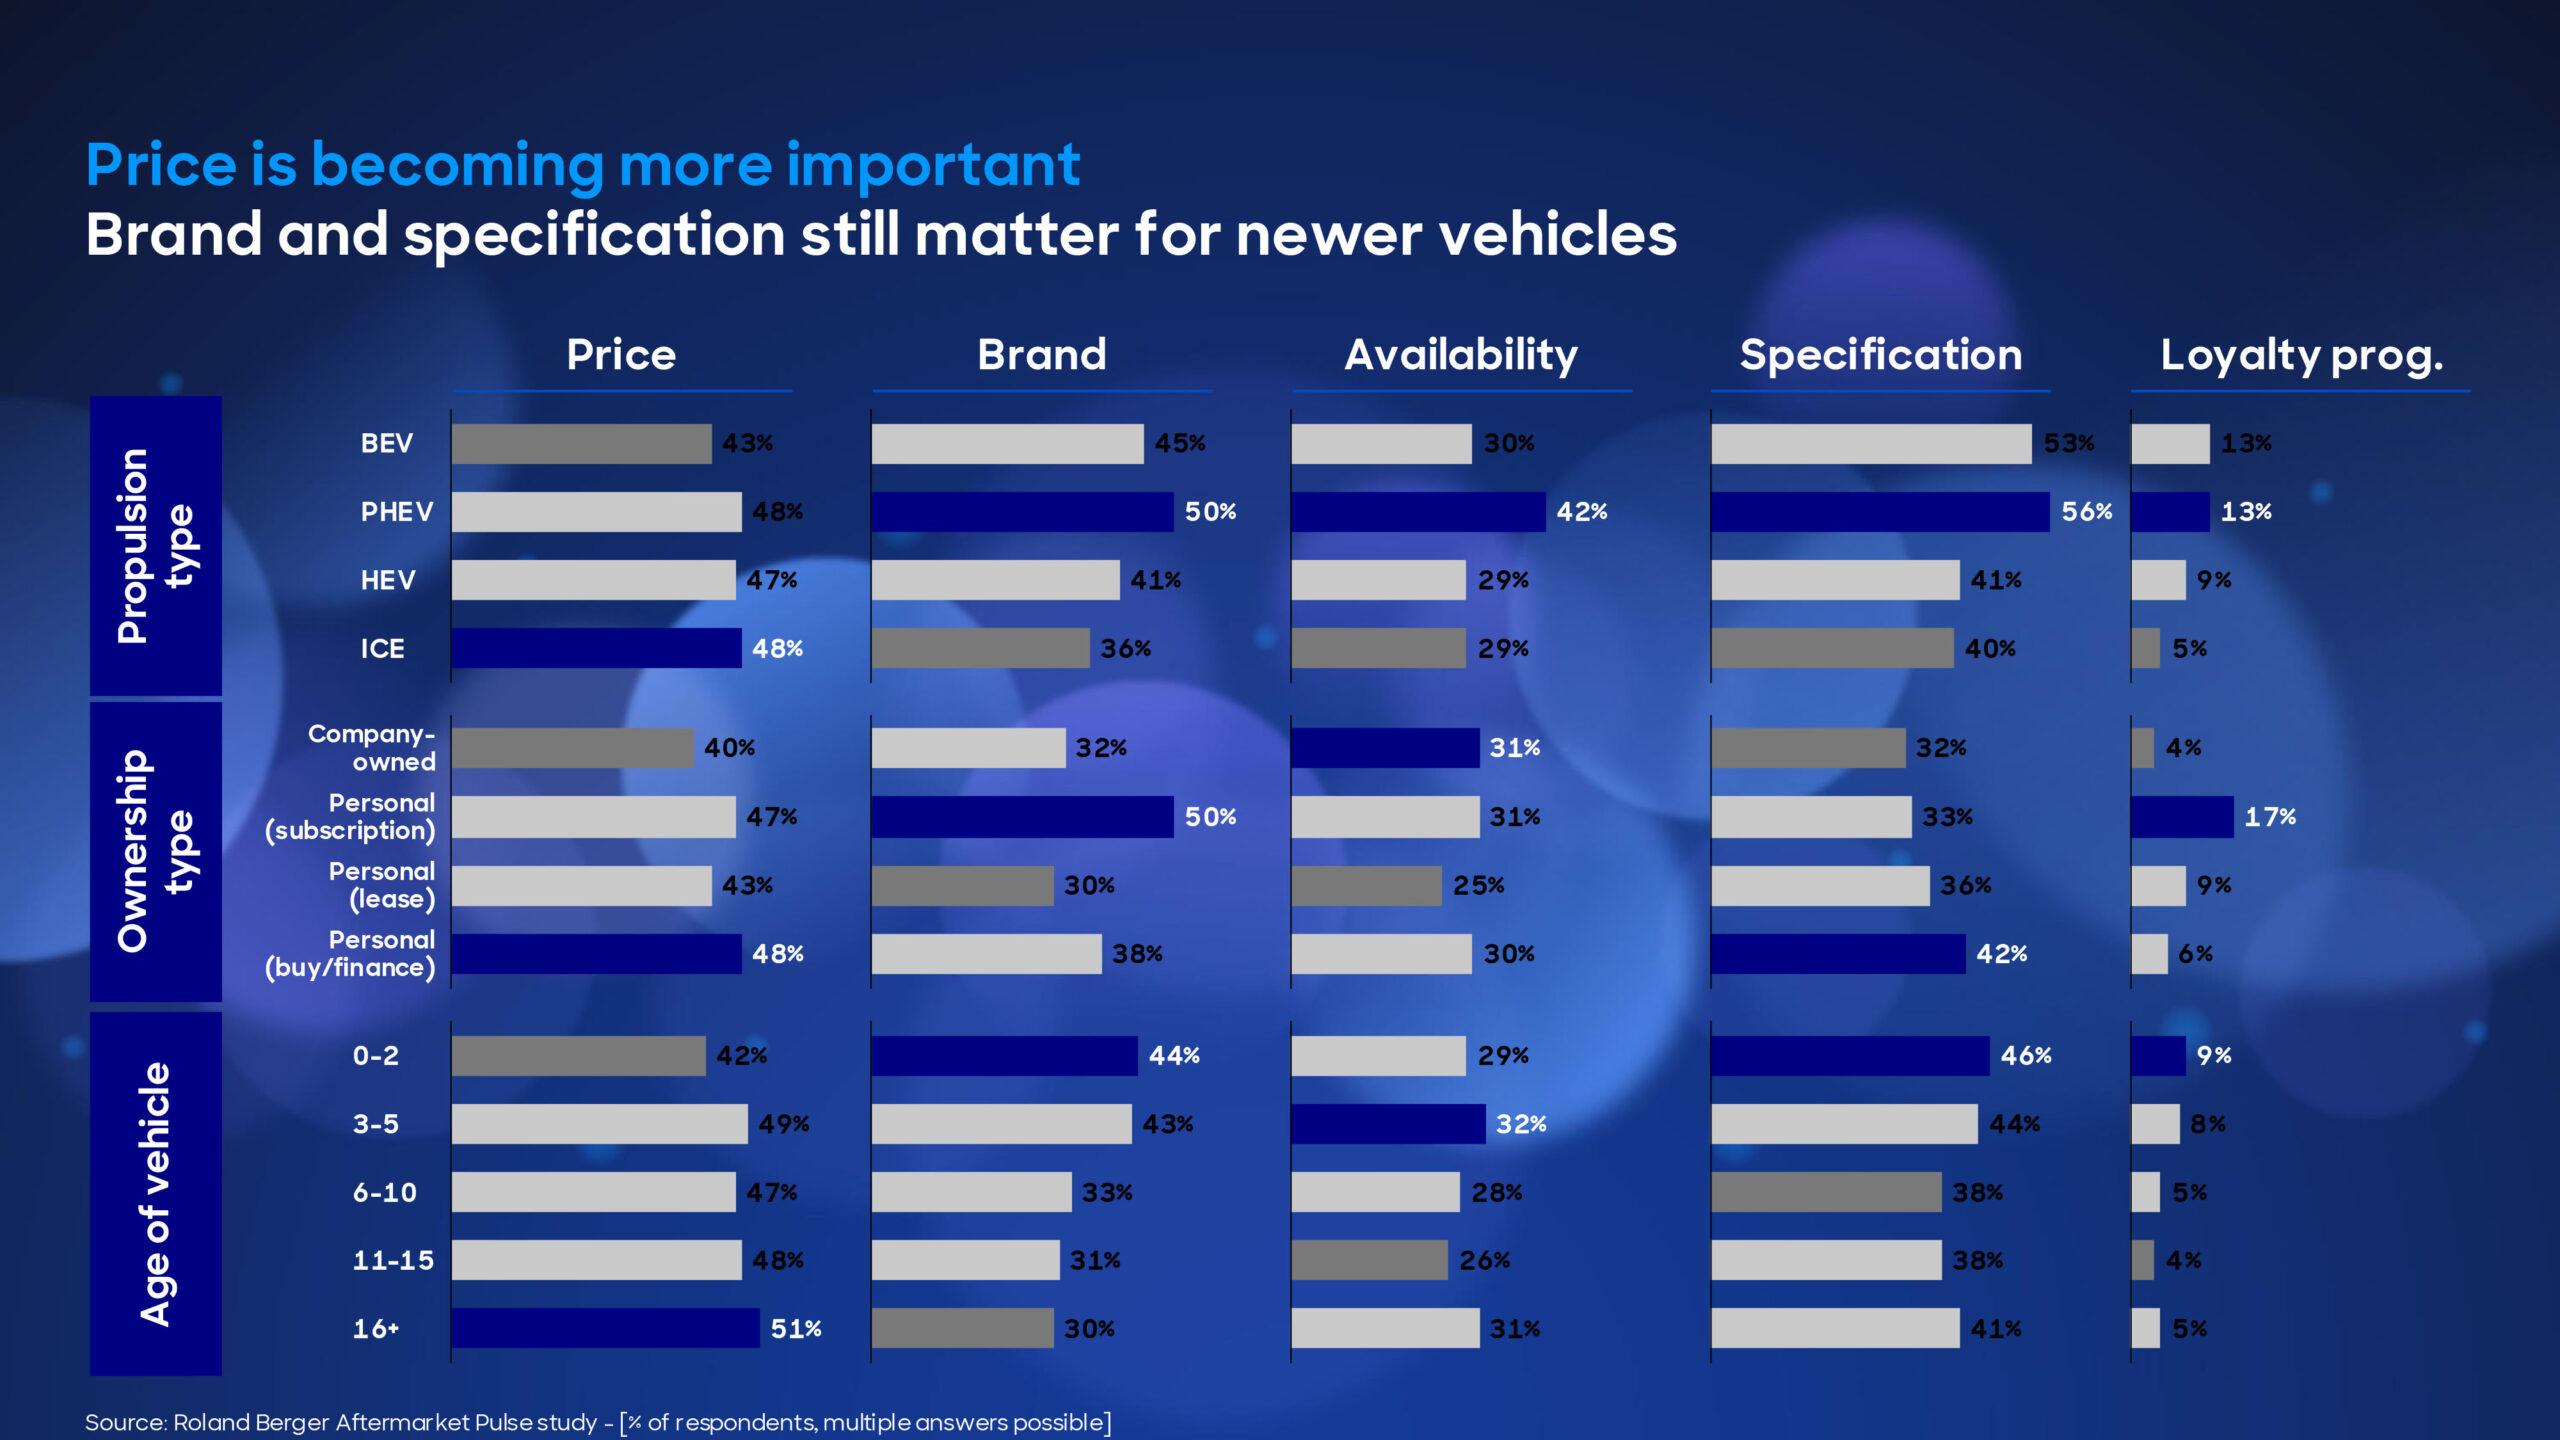
L’analisi dei criteri di acquisto, basata su risposte multiple, mostra che il prezzo sta diventando sempre più importante, mentre marca e specifiche continuano comunque a incidere soprattutto sui veicoli più recenti. Il prezzo è indicato dal 43% dei consumatori con veicoli BEV, dal 48% di quelli con PHEV, dal 47% di quelli con HEV e dal 48% di quelli con veicoli ICE. Il suo peso cresce anche con l’età del veicolo, passando dal 42% per le auto da 0 a 2 anni al 51% per quelle con più di 16 anni.
Il peso della marca, invece, scende dal 44% per i veicoli di età compresa tra 0 e 2 anni al 30% per quelli con almeno 16 anni, mentre quello delle specifiche passa dal 46% al 41%. Considerando la motorizzazione, le specifiche sono indicate dal 56% degli utenti di PHEV e dal 53% di quelli di BEV, contro il 40% di quelli con veicoli ICE.
B2B ONLINE: DALLA LEVA DEL PREZZO ALLA QUALITÀ DEL SERVIZIO
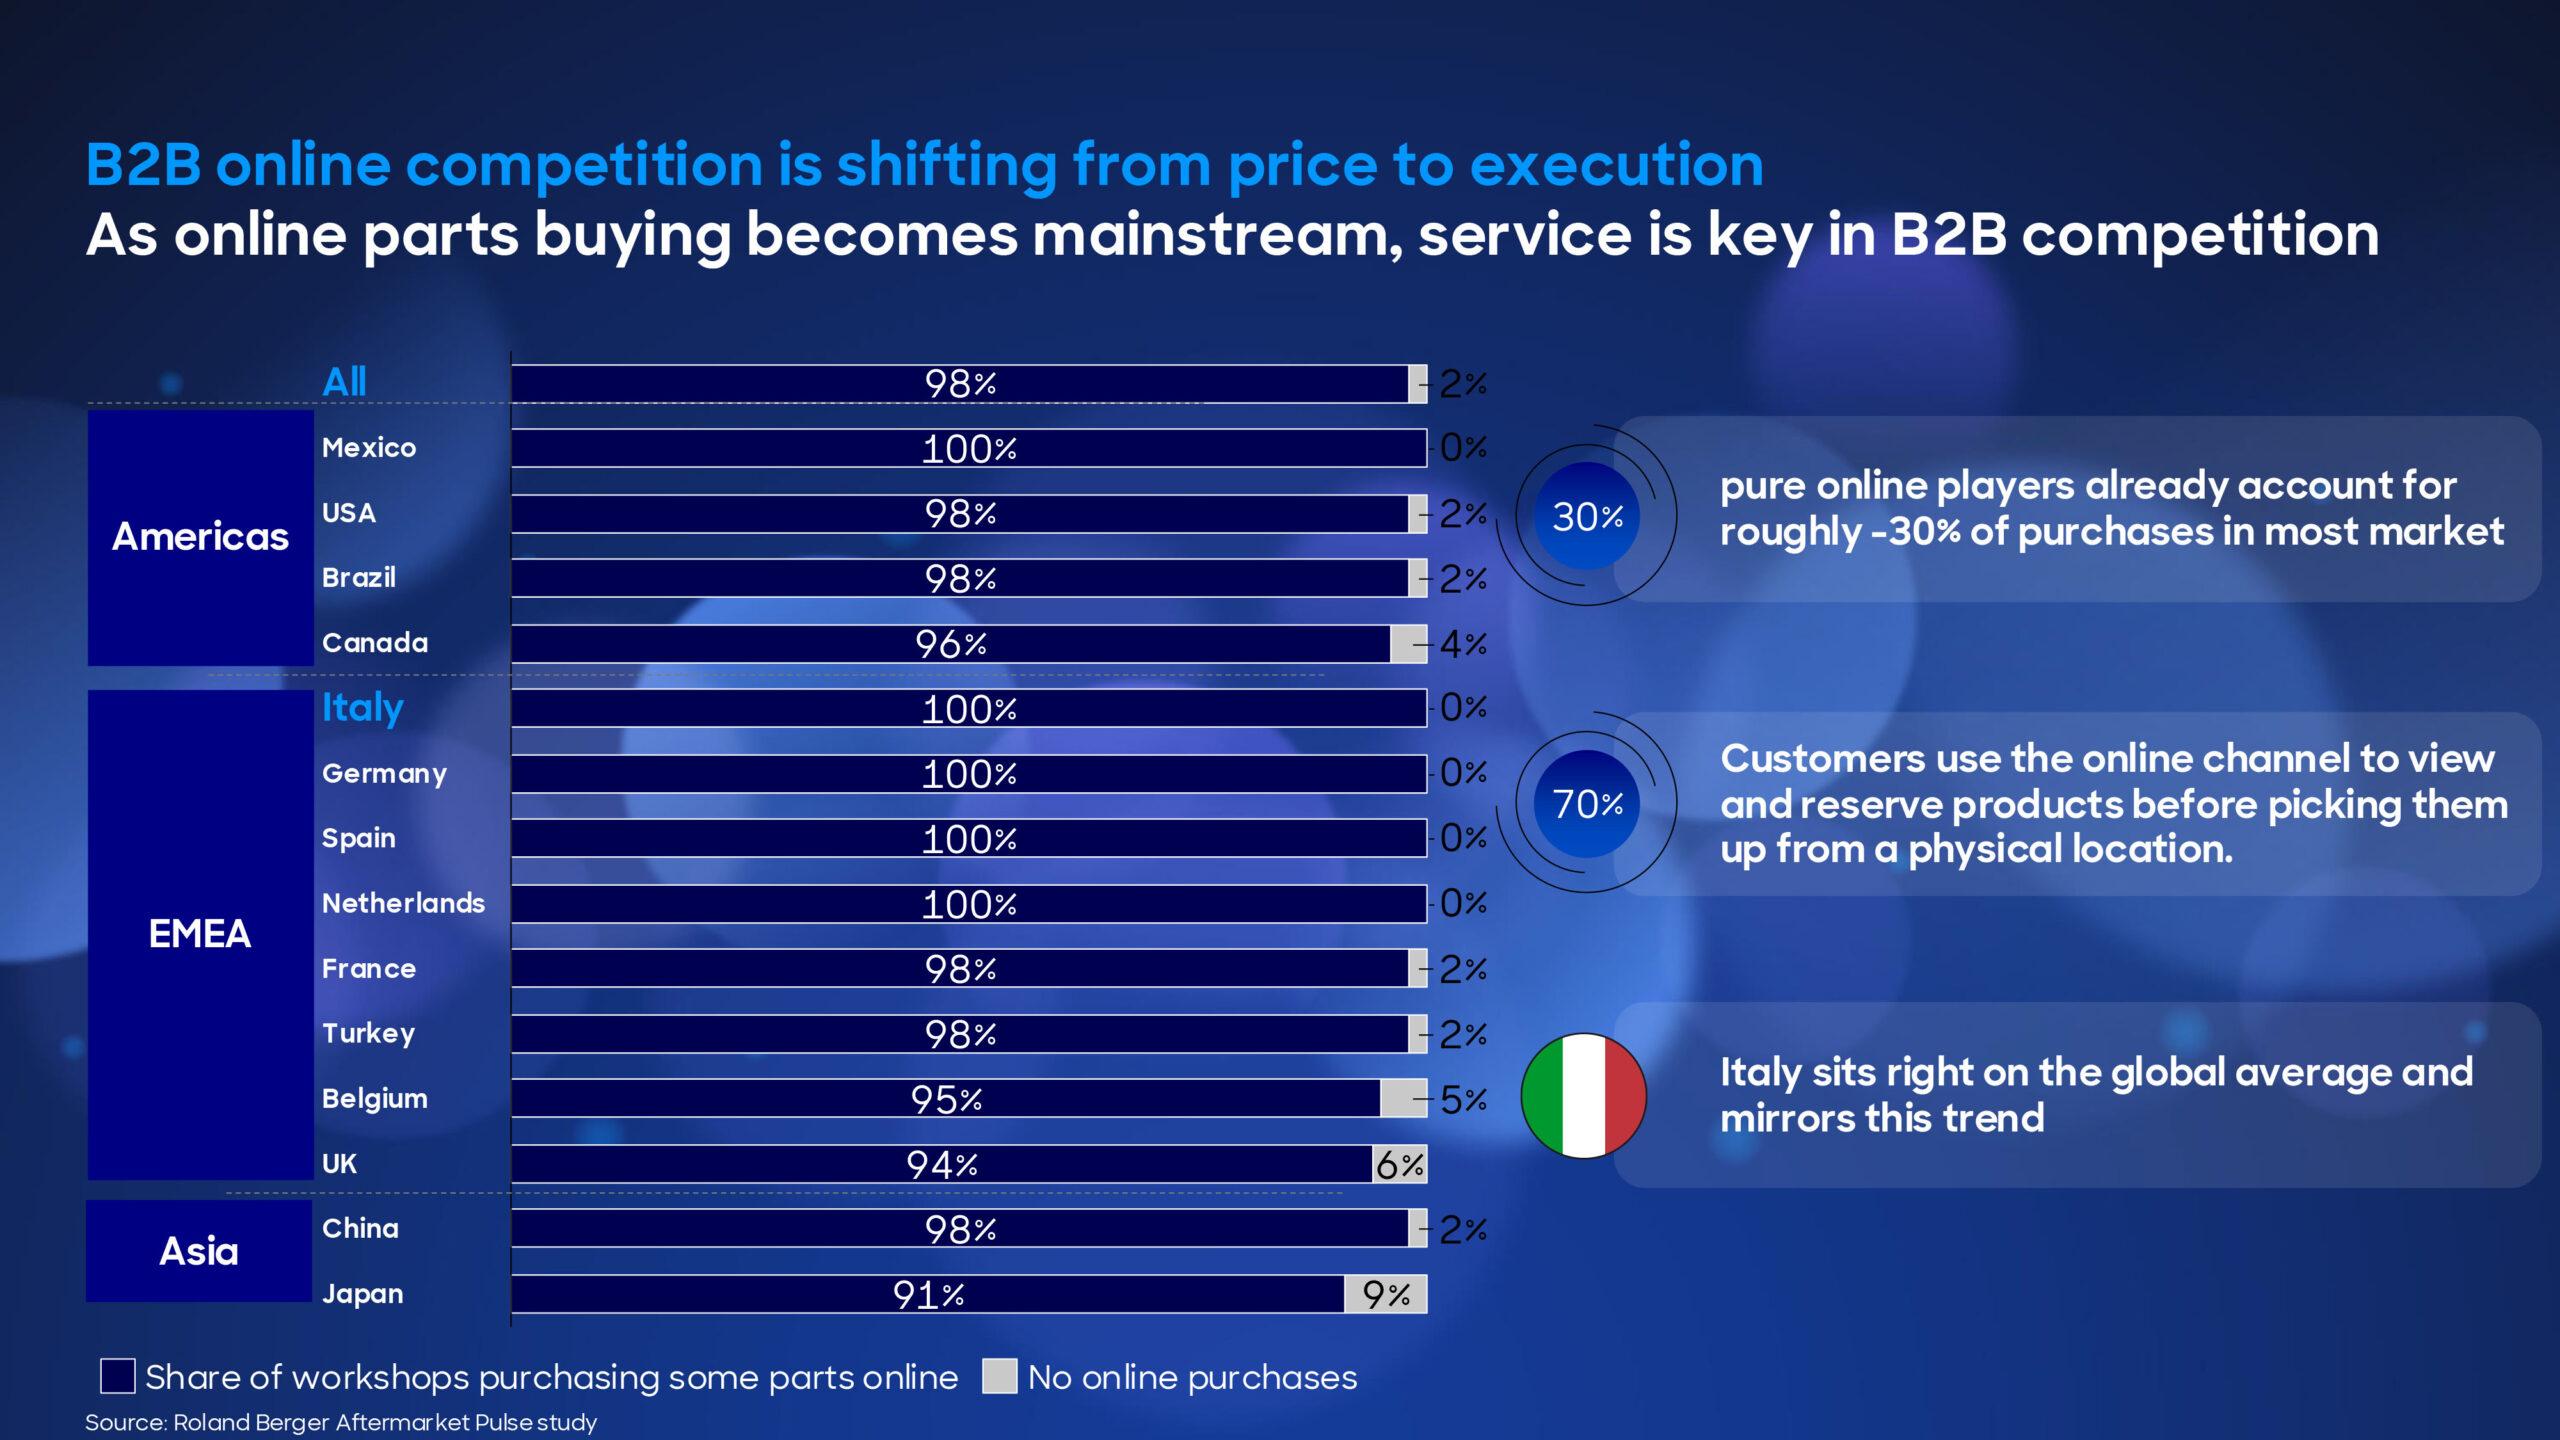
Gli acquisti di ricambi attraverso il canale digitale sono ormai ampiamente diffusi tra le officine: il 98% di quelle intervistate ha acquistato online almeno una parte dei ricambi, mentre in Italia la quota raggiunge il 100%. Con la diffusione di questo canale, il servizio diventa un elemento chiave della competizione nel B2B. Secondo l’Aftermarket Pulse 2026 di Roland Berger, i player esclusivamente digitali rappresentano già circa il 30% degli acquisti nella maggior parte dei mercati, mentre il 70% dei clienti utilizza il canale online per visualizzare e prenotare i prodotti prima di ritirarli in un punto fisico. L’Italia si colloca in linea con la media globale e ne rispecchia il trend.
ADAS E DATI DEL VEICOLO: LE OFFICINE ALLA PROVA
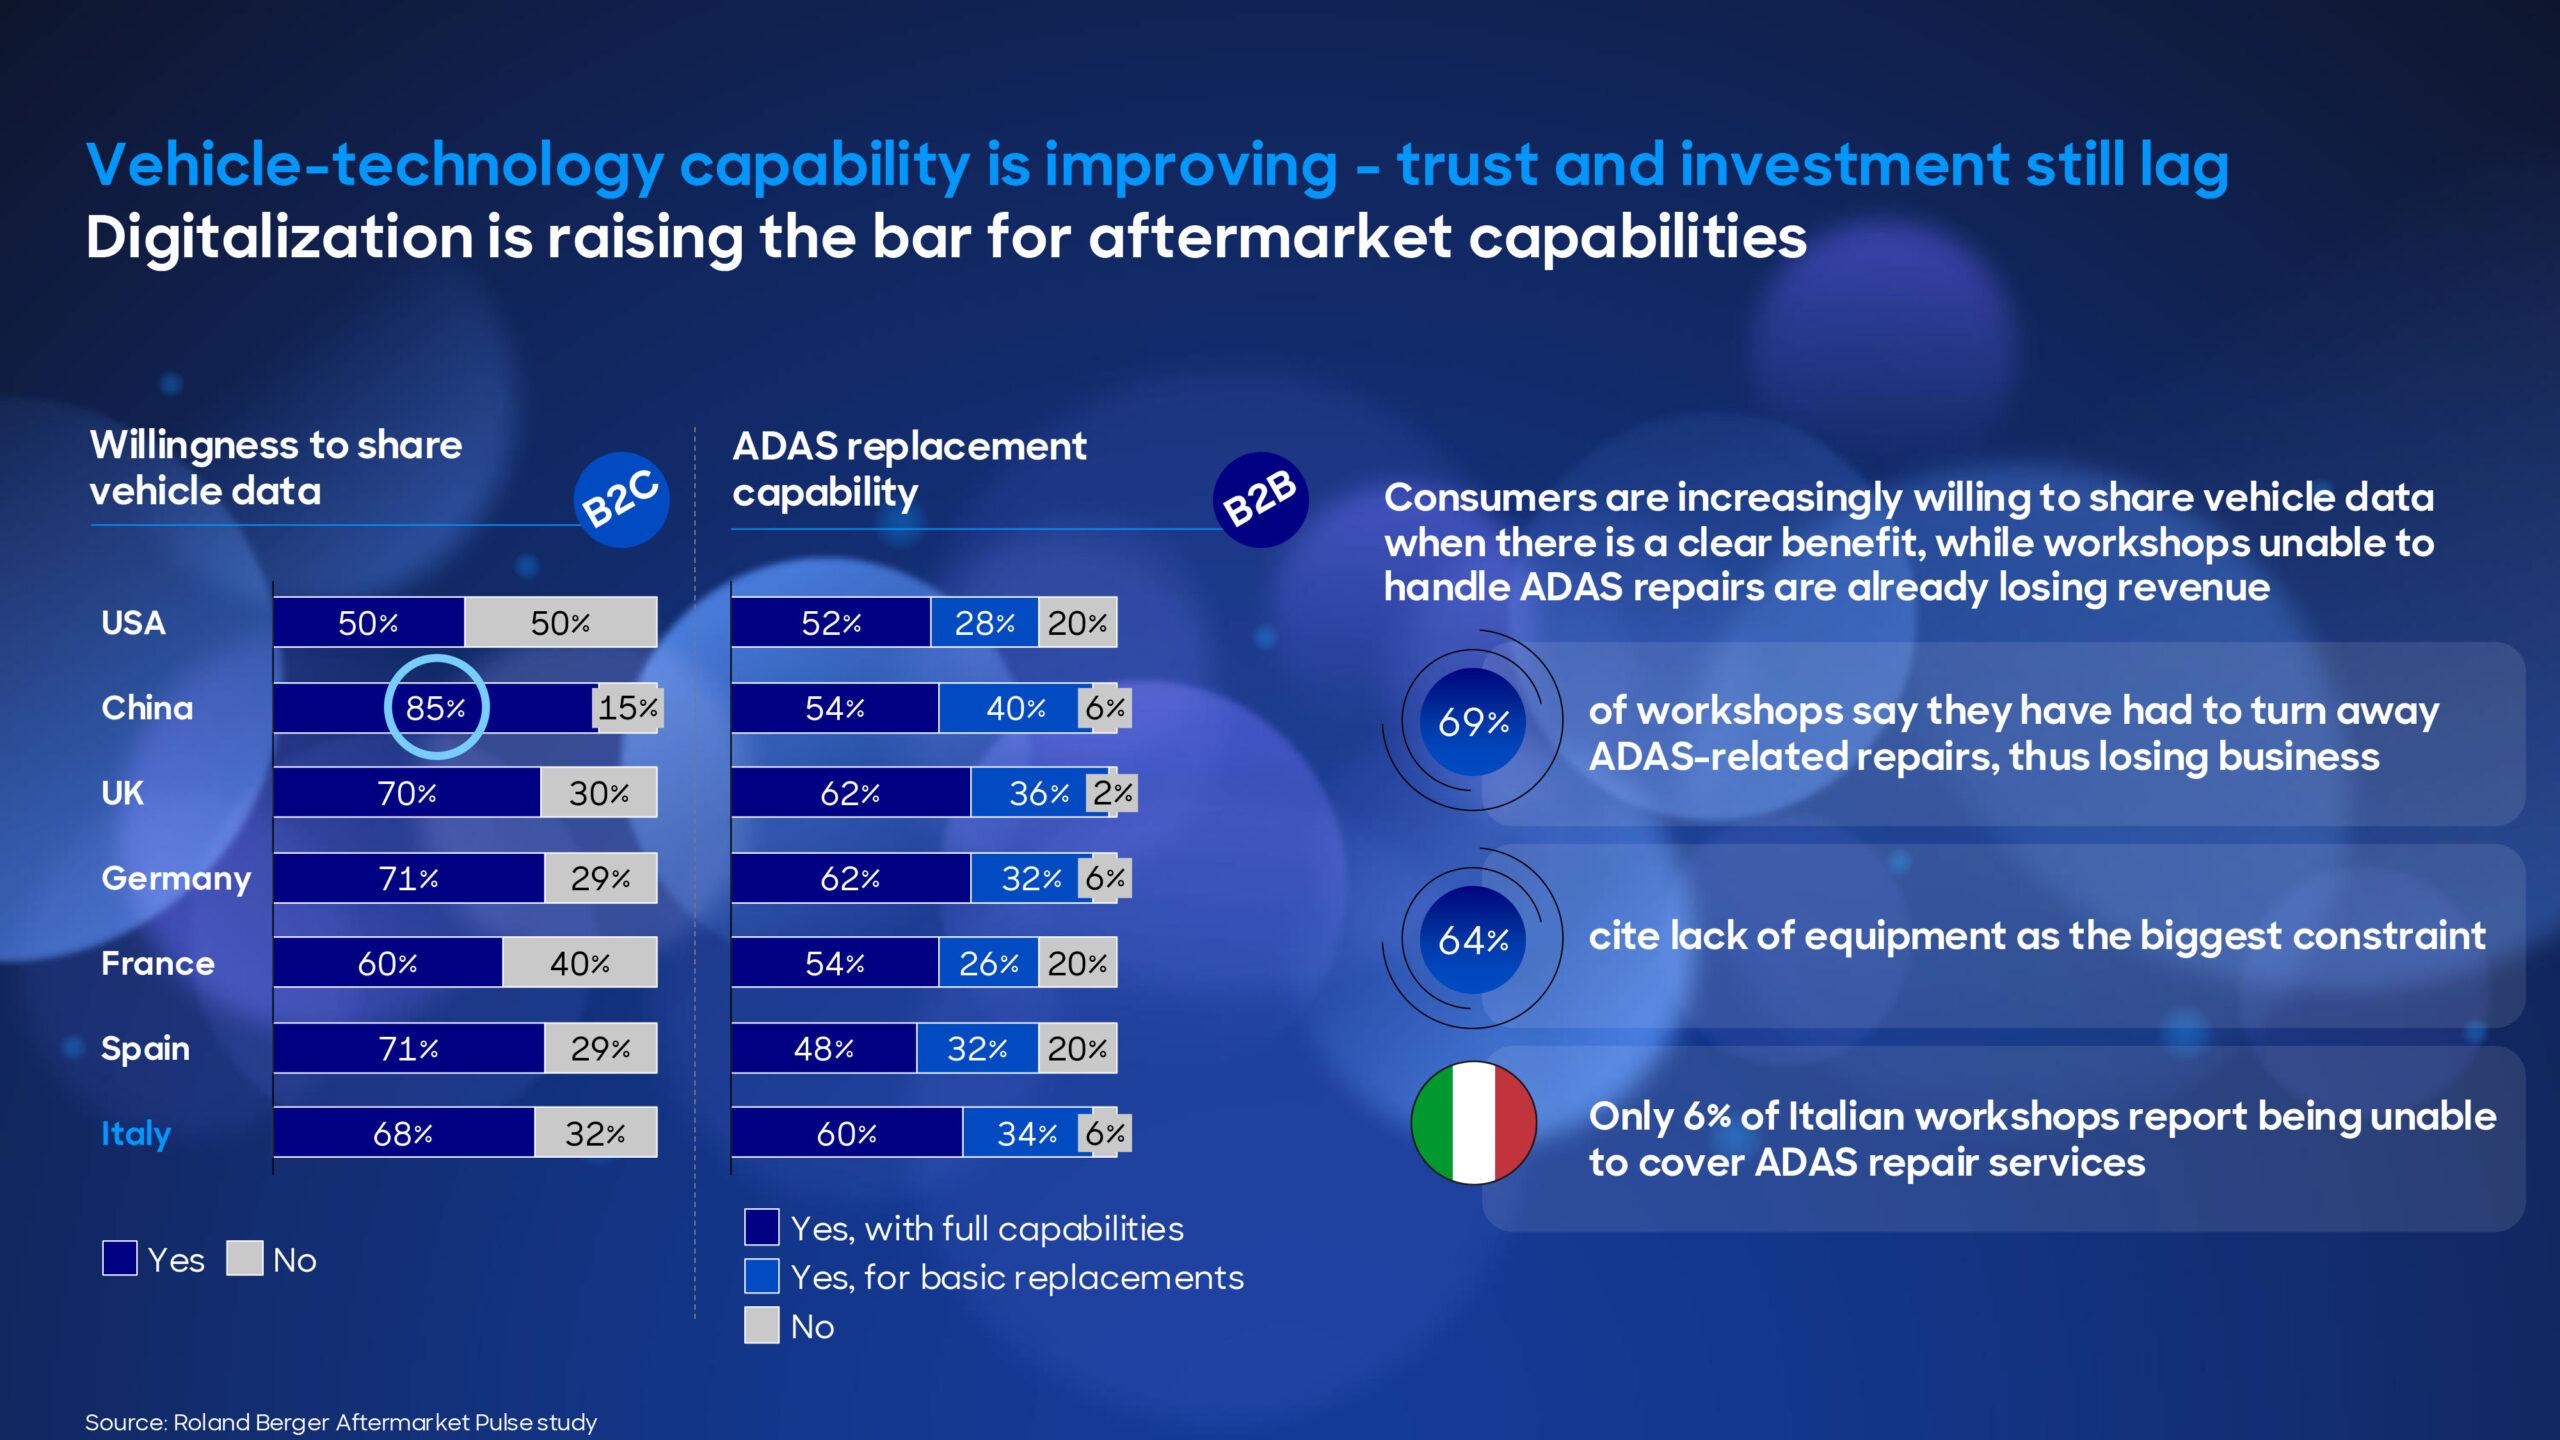
La digitalizzazione alza l’asticella delle competenze richieste all’aftermarket. In Italia, il 68% dei consumatori si dichiara disposto a condividere i dati del veicolo, contro il 32% che non lo è. Nel confronto internazionale, la quota è del 50% negli Stati Uniti, dell’85% in Cina, del 70% nel Regno Unito, del 71% in Germania e Spagna e del 60% in Francia. Lo studio evidenzia come i consumatori siano sempre più disponibili a condividere i dati quando ne ricavano un beneficio chiaro.
Sul fronte delle officine, il 69% di quelle intervistate a livello globale ha dichiarato di aver dovuto rifiutare interventi legati all’ADAS, perdendo così opportunità di lavoro, e il 64% ha indicato la mancanza di attrezzature come principale problema. In Italia, il 60% delle officine ha dichiarato di poter eseguire la sostituzione dei sistemi ADAS con piene capacità, il 34% solo per sostituzioni di base, mentre il 6% non è in grado di offrire questi servizi.
SOSTENIBILITÀ: INTERESSE IN CRESCITA, DISPONIBILITÀ A PAGARE LIMITATA
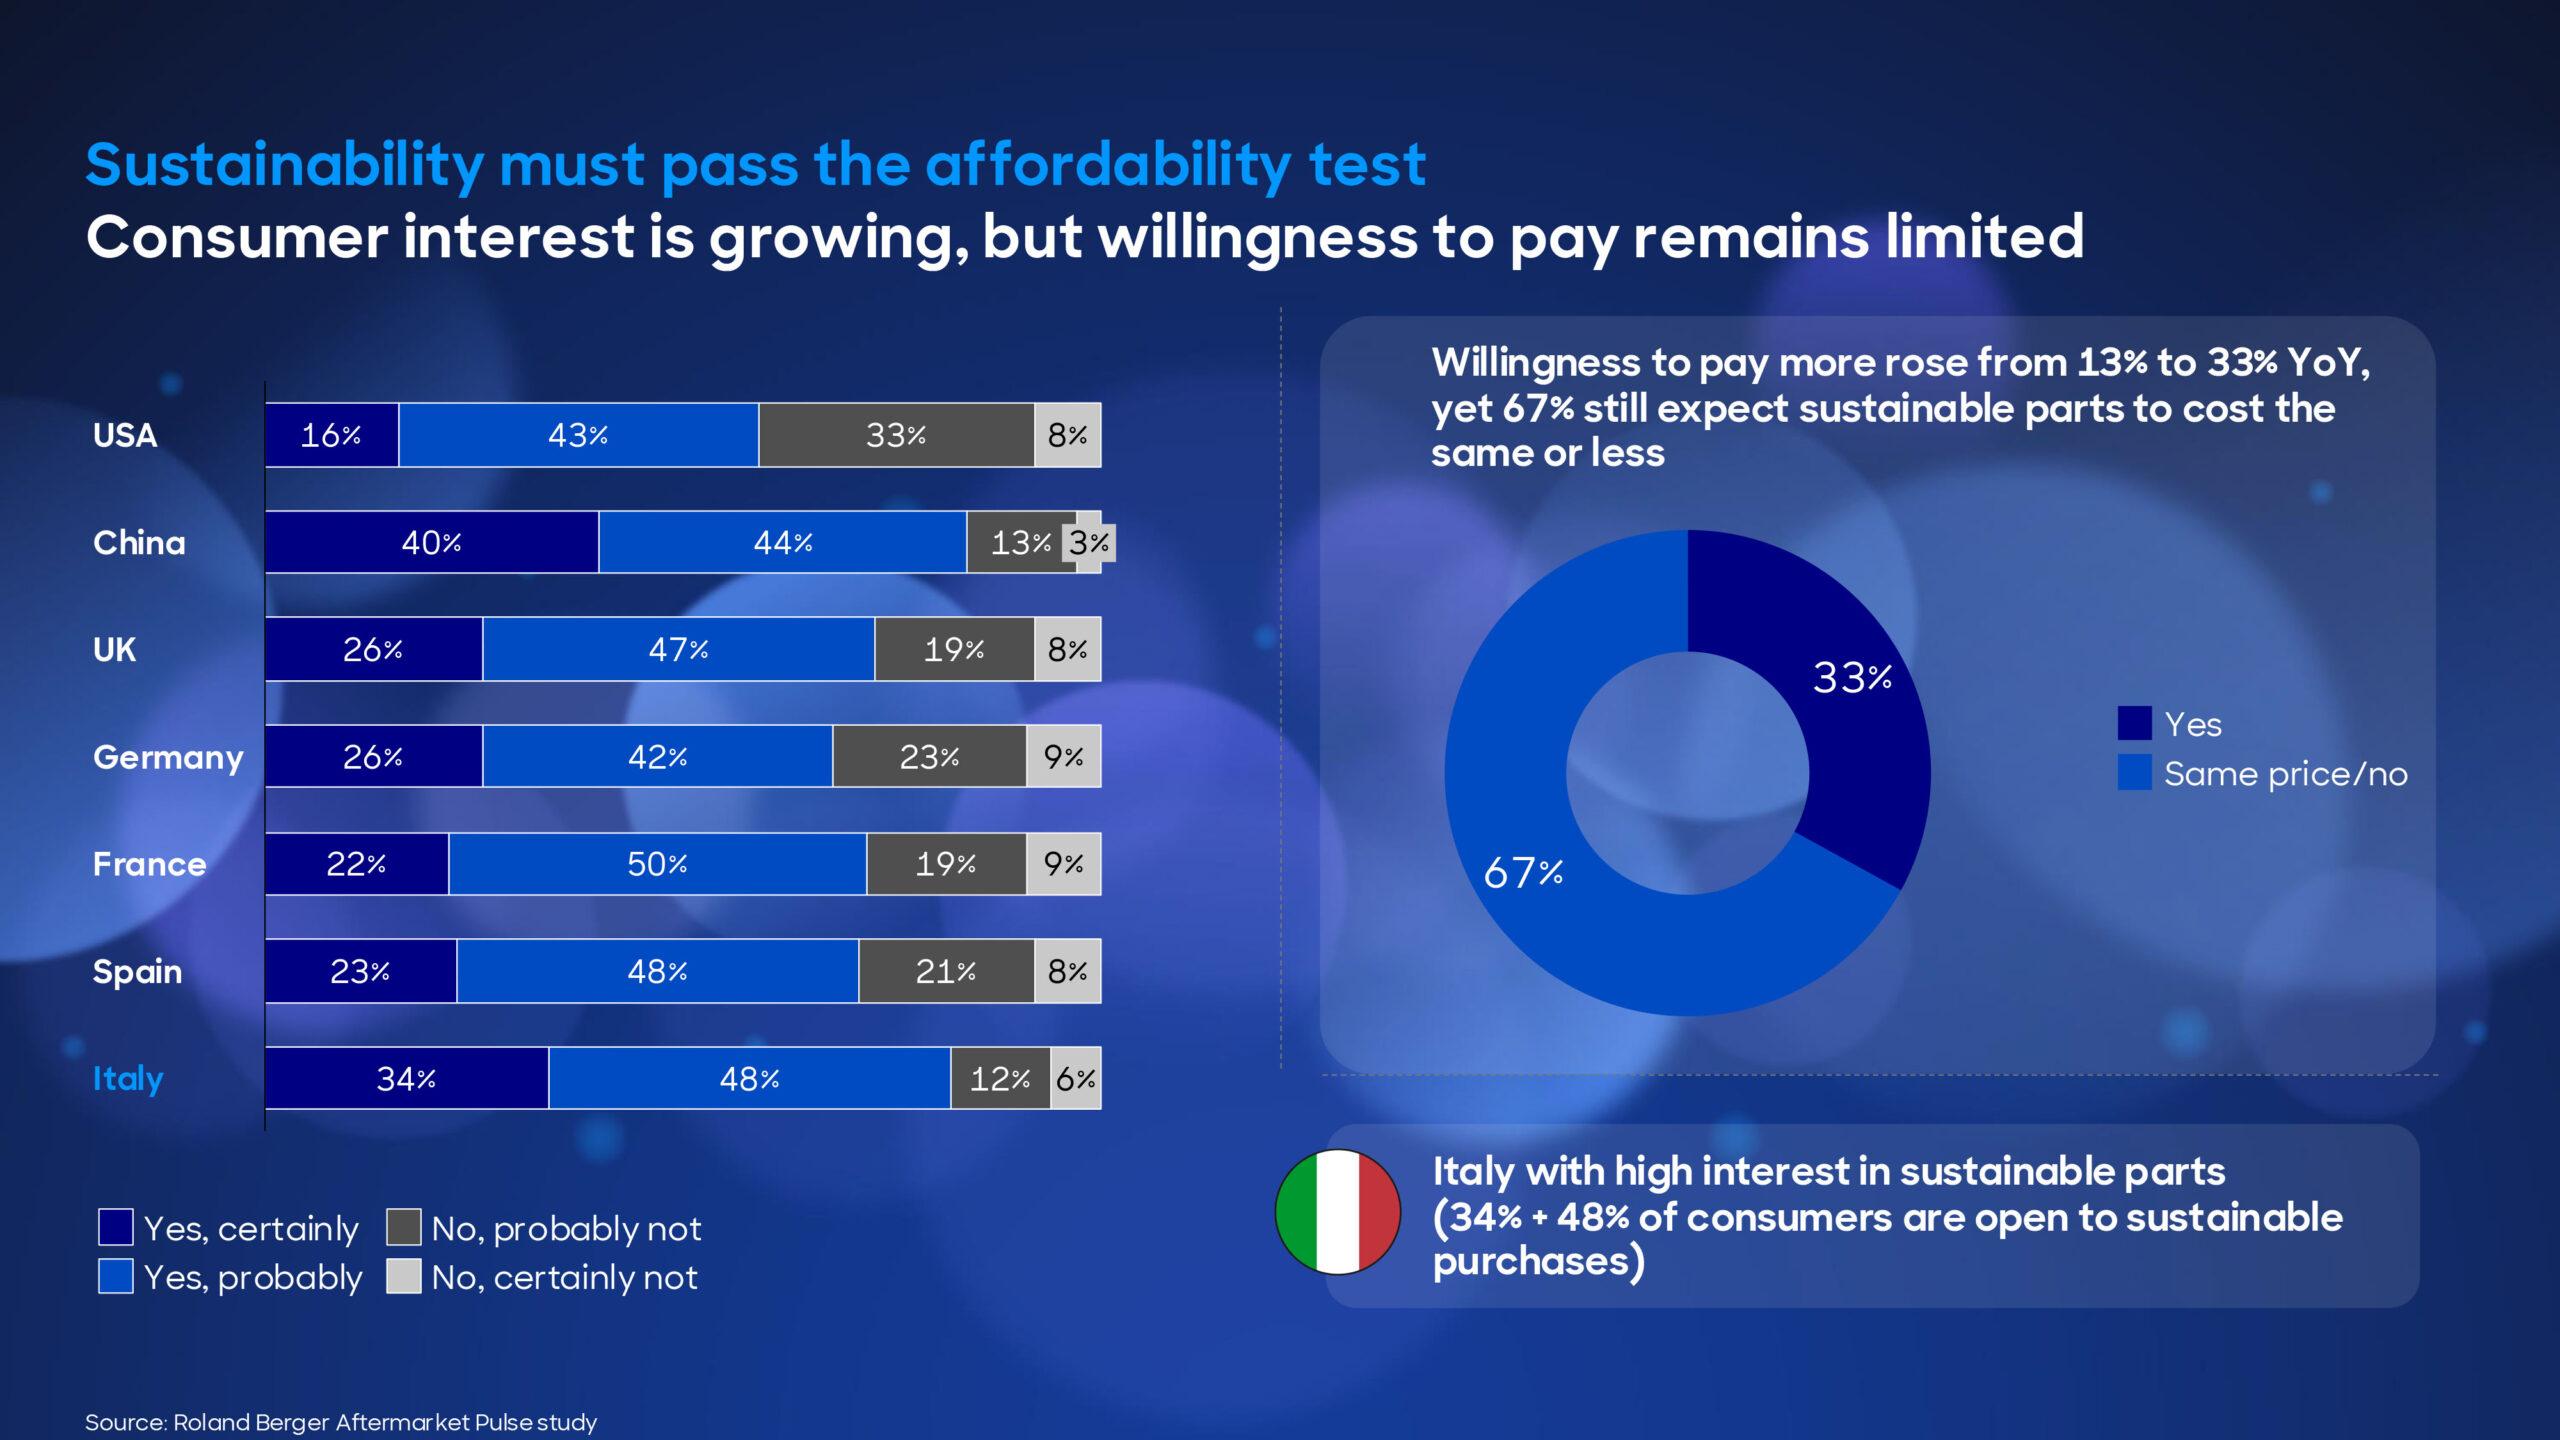
L’ultimo tema riguarda la sostenibilità. La disponibilità a pagare di più per ricambi sostenibili è salita dal 13% al 33% su base annua, ma il 67% dei consumatori si aspetta ancora che costino uguale o meno. L’Italia mostra un interesse elevato: il 34% degli intervistati ha risposto “sì, certamente” e il 48% “sì, probabilmente“, per un totale dell’82% di consumatori aperti ad acquisti sostenibili; il 12% ha risposto “probabilmente no” e il 6% “certamente no“.
LE INDICAZIONI PER LA FILIERA CHE NE DERIVANO DALLO STUDIO
Letti nel loro insieme, i dati dell’Aftermarket Pulse 2026 di Roland Berger descrivono un mercato in cui l’aftermarket indipendente guadagna terreno nelle preferenze dei consumatori, soprattutto in Italia, ma deve confrontarsi con clienti attenti al prezzo, con un canale di acquisto sempre più digitale e con tecnologie di bordo che richiedono investimenti in attrezzature e competenze. Il dato sull’ADAS è emblematico: la capacità di gestire gli interventi su questi sistemi è già un fattore che può determinare la perdita di opportunità di lavoro per le officine. Allo stesso tempo, l’elettrificazione procede a ritmi diversi tra Europa e Italia, mentre la sostenibilità si conferma un’opportunità commerciale solo se accompagnata da prezzi accessibili. Per distributori, ricambisti e officine, la sfida dei prossimi anni sarà dunque combinare competitività economica, qualità del servizio e aggiornamento tecnologico.
