

Italiani e auto nuova: interessati all’acquisto ma profondamente confusi
Nell’acquisto dell’auto nuova gli italiani risultano attenti e coinvolti, ma disorientati: l’indagine dell’Osservatorio Auto e Mobilità (Luiss Business School)
Nell’acquisto dell’auto nuova gli italiani risultano attenti e coinvolti, ma disorientati: l’indagine dell’Osservatorio Auto e Mobilità (Luiss Business School)
Oggi più che mai la mobilità sta affrontando una trasformazione radicale, ma la distanza tra le potenzialità dell’innovazione automobilistica e la reale diffusione si fa sempre più evidente. Da un lato, nuove auto più tecnologiche, efficienti, sicure e connesse arrivano sul mercato con prezzi di listino più alti che ne giustificano i contenuti, dall’altro cambiare auto non è così semplice come qualche anno fa, per vari motivi: offerta iperdiversificata delle Case automobilistiche in termini di alimentazioni, incertezza del valore residuo futuro e ridotto potere d’acquisto. Sono solo alcuni dei fattori che difatti hanno spinto gli italiani a rimandare l’acquisto di un’auto nuova, con il conseguente invecchiamento del parco circolante italiano. Quanto sono oggi informati e consapevoli gli italiani di fronte all’idea di acquistare un’auto nuova? Nei prossimi paragrafi di questo approfondimento realizzato con il contributo dell’Osservatorio Auto e Mobilità della Luiss Business School, raccontiamo le percezioni, le conoscenze e le intenzioni degli italiani di fronte alla nuova mobilità, attraverso i risultati di una ricerca effettuata dall’Osservatorio e condivisa con SICURAUTO.it. Questo approfondimento fa parte del più ampio 5° Aftermarket Report di SICURAUTO.it “Tech & Fintech, ricambi sostenibili e ricambio generazionale”.
LA RICERCA DELL’OSSERVATORIO AUTO E MOBILITA’
La ricerca, intitolata “Tra fiducia e flessibilità: come il settore auto può ricostruire il legame con il consumatore moderno“, è un’indagine sulle percezioni, conoscenze e intenzioni degli italiani di fronte alla nuova mobilità automobilistica. L’indagine è stata condotta a gennaio 2025 attraverso un questionario online tramite la piattaforma Prolific a cui hanno risposto 548 residenti in Italia, bilanciati per genere, distribuiti su tutto il territorio nazionale e con una buona rappresentazione delle fasce d’età, con prevalenza dei 26-35 anni (44,5%) e un elevato livello di istruzione (63% con titolo universitario o superiore). Tra i partecipanti alla ricerca l’auto a benzina è ancora prevalente (48,5%), seguita da diesel (24,8%) e GPL (13,1%), mentre le auto ibride (11,3%) ed elettriche (2,2%) sono le meno diffuse.
L’obiettivo principale della ricerca è stato misurare la rilevanza di 7 aree tematiche principali identificate da precedenti studi dell’Osservatorio Auto e Mobilità della Luiss Business School:
- sicurezza;
- elettrificazione;
- facilità di spostamento;
- impatto ambientale;
- intenzione di acquisto;
- confusione nella scelta;
- importanza del momento decisionale;
Le risposte dei partecipanti al questionario hanno permesso di comprendere meglio le percezioni, le conoscenze e le intenzioni dei cittadini italiani riguardo alla mobilità su una scala Likert da 1 a 7.
CONOSCENZE SULLA SICUREZZA STRADALE E L’ELETTRIFICAZIONE
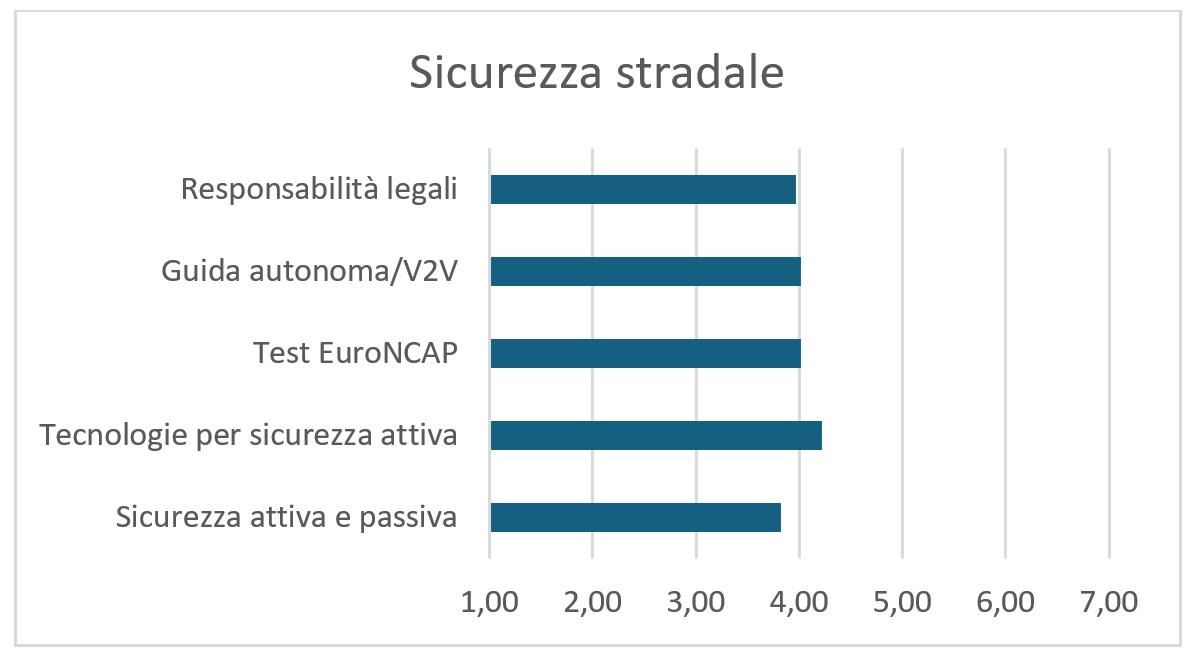
L’indagine disponibile qui ha rivelato che i cittadini italiani possiedono una conoscenza discreta ma non ancora completa sulla sicurezza. Le tecnologie ADAS (come la frenata automatica e il mantenimento di corsia) sono tra le caratteristiche più note (Media = 4,22). Mentre su altri concetti come la distinzione tra sicurezza attiva e passiva (M = 3,82) o i crash test Euro NCAP (M = 4,01) c’è meno informazione. Lo stesso vale per le tecnologie automotive emergenti come guida autonoma e la connettività V2V/V2X (M = 4,02), prevalentemente riguardo alle normative e responsabilità legali (M = 3,97). Questo quadro evidenzia una familiarità iniziale, spesso influenzata dai media, che necessita di essere rafforzata con strumenti informativi chiari e accessibili per una mobilità più consapevole e sicura.
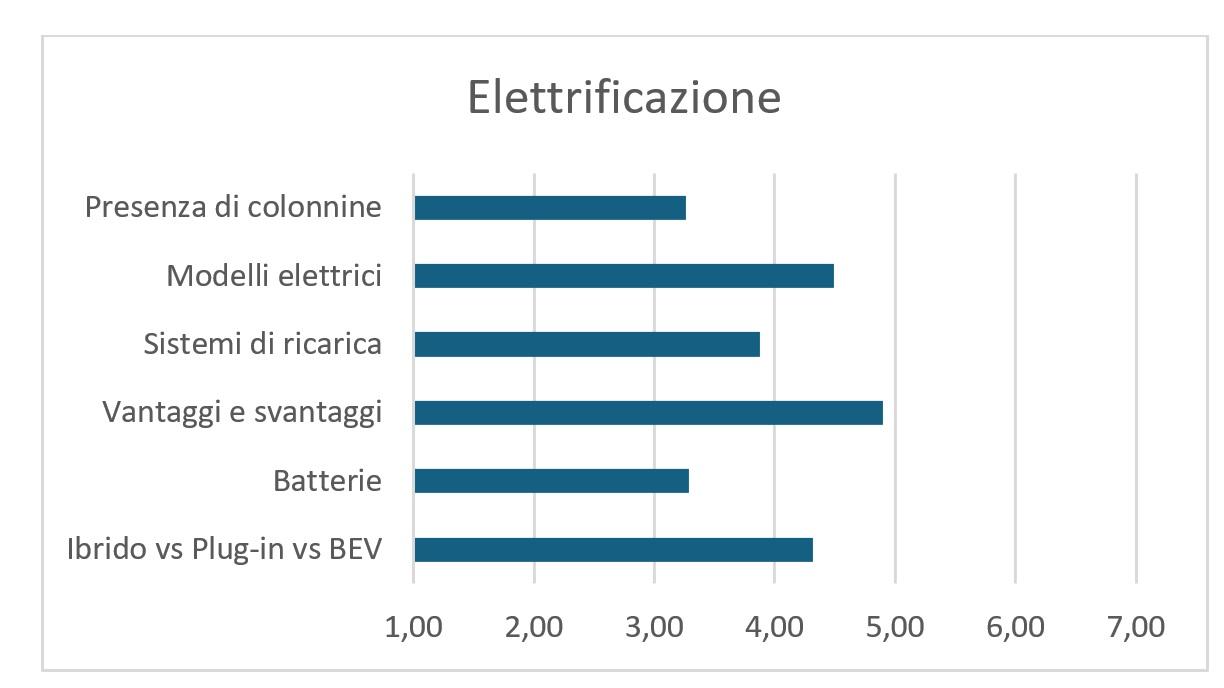
Per quanto riguarda l’elettrificazione, la conoscenza dei cittadini italiani risulta piuttosto disomogenea. Se da un lato i rispondenti sanno distinguere tra veicoli ibridi, plug-in ed elettrici (M = 4,32) e dimostrano familiarità con i vantaggi e svantaggi dell’auto elettrica (M = 4,90), dall’altro emergono importanti lacune su aspetti tecnici e infrastrutturali. La conoscenza delle batterie ad alta tensione (M = 3,28), dei sistemi di ricarica (M = 3,87) e della presenza di colonnine nella propria zona (M = 3,26) è limitata. Anche la conoscenza dei modelli elettrici disponibili sul mercato è solo parziale (M = 4,49), spesso influenzata dalla pubblicità.
PERCEZIONI SULLA MOBILITÀ, SENSIBILITÀ AMBIENTALE E SCELTA AUTO NUOVA
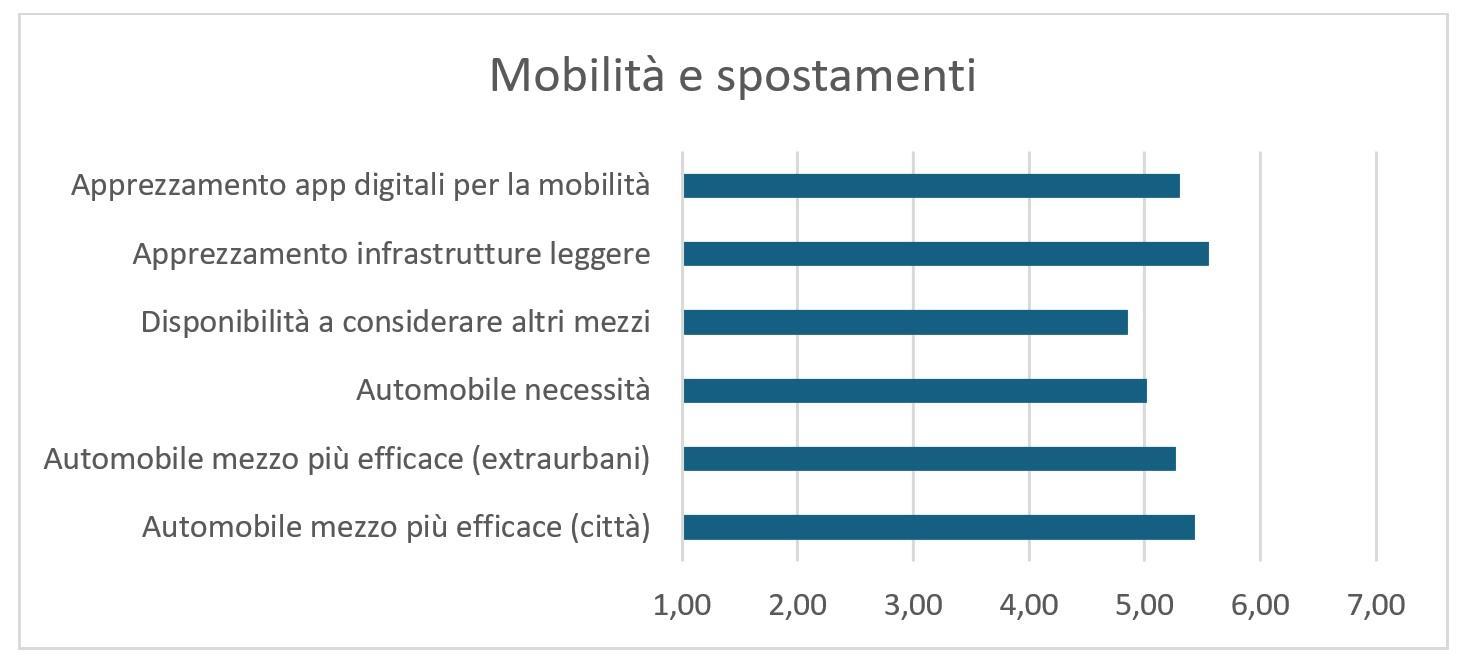
L’automobile continua a essere percepita dagli italiani come il mezzo più efficace per gli spostamenti, sia urbani (M = 5,43) che extraurbani (M = 5,26), ed è considerata una necessità per lo stile di vita quotidiano (M = 5,01).
Nonostante ciò, cresce l’apertura verso modelli di mobilità integrata: molti cittadini si dichiarano disponibili a combinare l’uso dell’auto con altri mezzi come bici, trasporto pubblico o car sharing (M = 4,85). L’apprezzamento per le infrastrutture dedicate (piste ciclabili, M = 5,55) e per le app digitali per la mobilità (M = 5,30) indica una crescente predisposizione a soluzioni multimodali e tecnologiche.
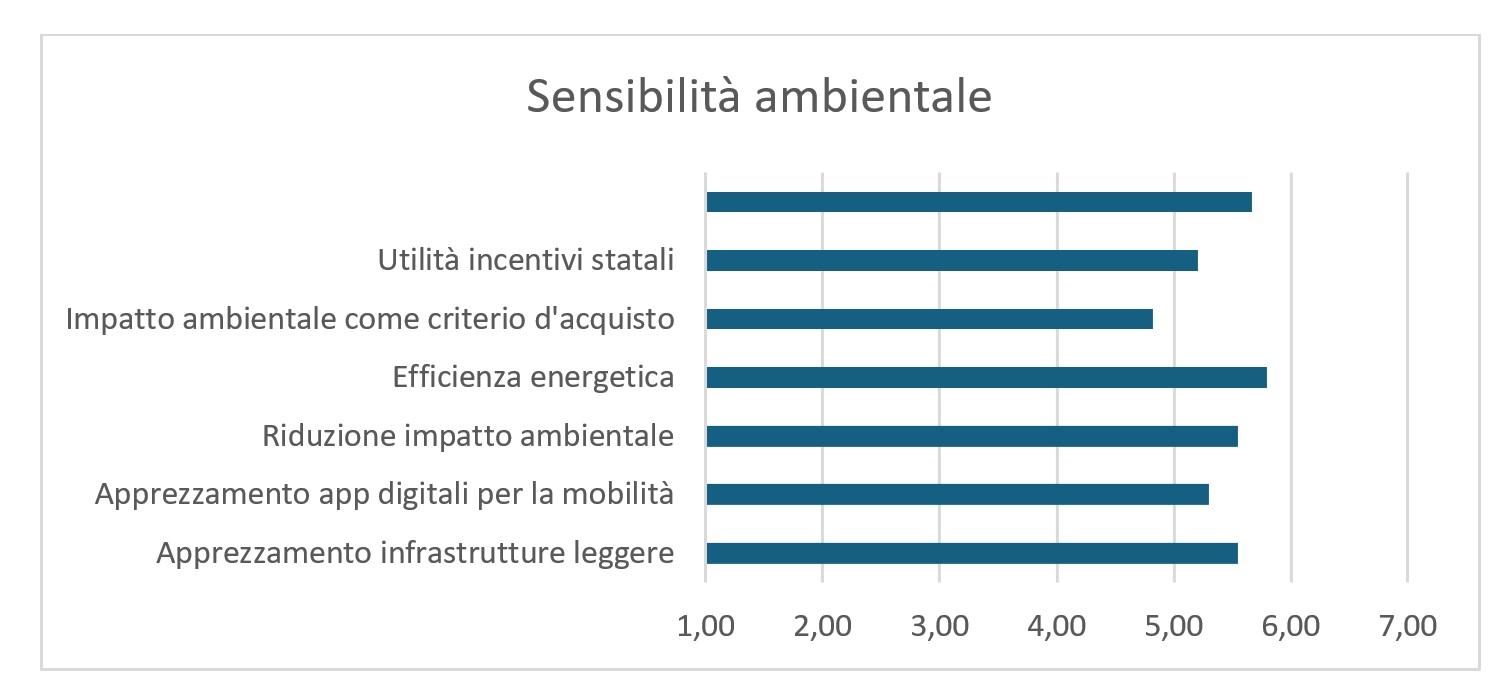
Quando le domande vertono sulla sensibilità ambientale, l’efficienza energetica è il criterio più importante nella valutazione di un’auto (M = 5,79), seguita dalla responsabilità attribuita ai Costruttori su etica e trasparenza nei confronti dell’intera filiera produttiva (M=5,67) e dall’impegno a ridurre l’impatto ambientale della propria mobilità (M = 5,55). Mentre gli ecoincentivi statali per veicoli sostenibili sono ritenuti utili ma non sufficienti all’acquisto di un’auto nuova (M=5,2) e la scelta dell’auto non dipende prioritariamente dall’impatto ambientale (M=4,82).
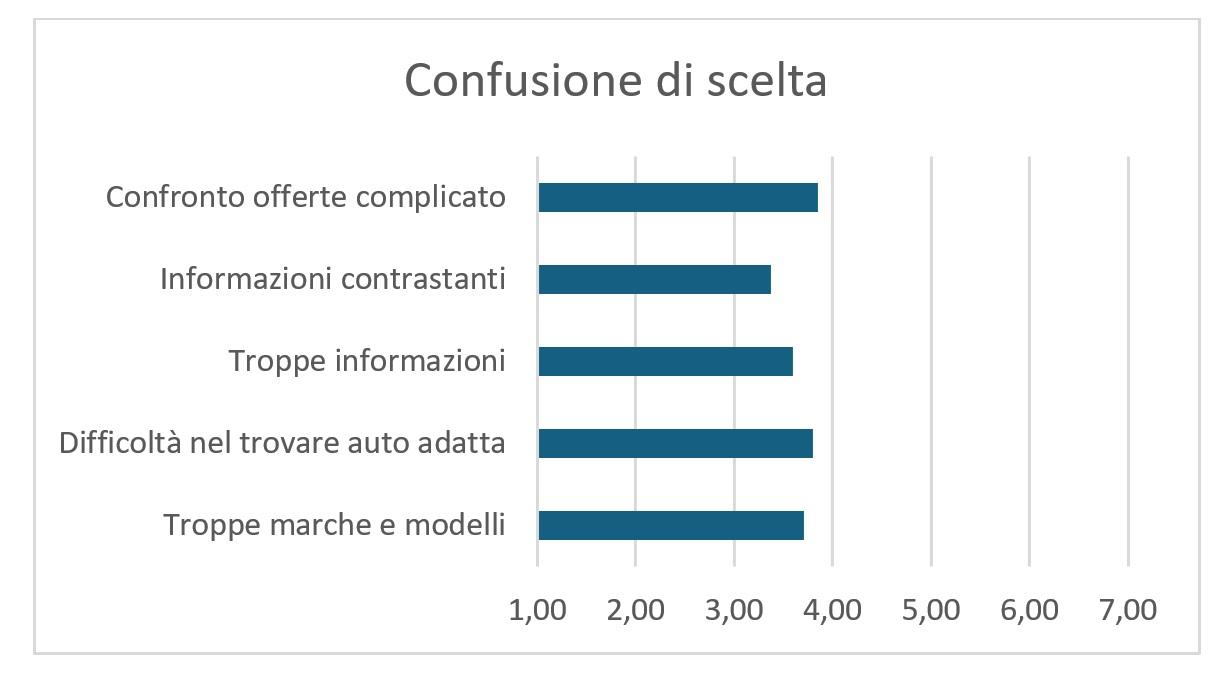
Un aspetto critico emerso è l’elevata confusione tra i consumatori nel processo di scelta dell’auto causata dalla crescente complessità e varietà dell’offerta: la percezione di un mercato con troppe marche e modelli (M = 3,71) e la difficoltà nel trovare l’auto adatta (M = 3,80) indicano un disagio diffuso tra le persone che hanno risposto al questionario. Paradossalmente, anche l’informazione disponibile contribuisce alla confusione: l’affermazione “più mi informo, più mi confondo” ottiene una media di 3,59, mentre le informazioni contrastanti tra le fonti consultate sono citate da meno persone (M = 3,37). Tuttavia, confrontare le offerte risulta complicato (M = 3,84) a causa della molteplicità di formule offerte dai vari Brand. Ciò genera il fenomeno “paralysis by analysis”, cioè aumenta il rischio di incertezza e favorisce il rinvio dell’acquisto di un’auto nuova.
L’IMPORTANZA E PROPENSIONE ALL’ACQUISTO DELL’AUTO
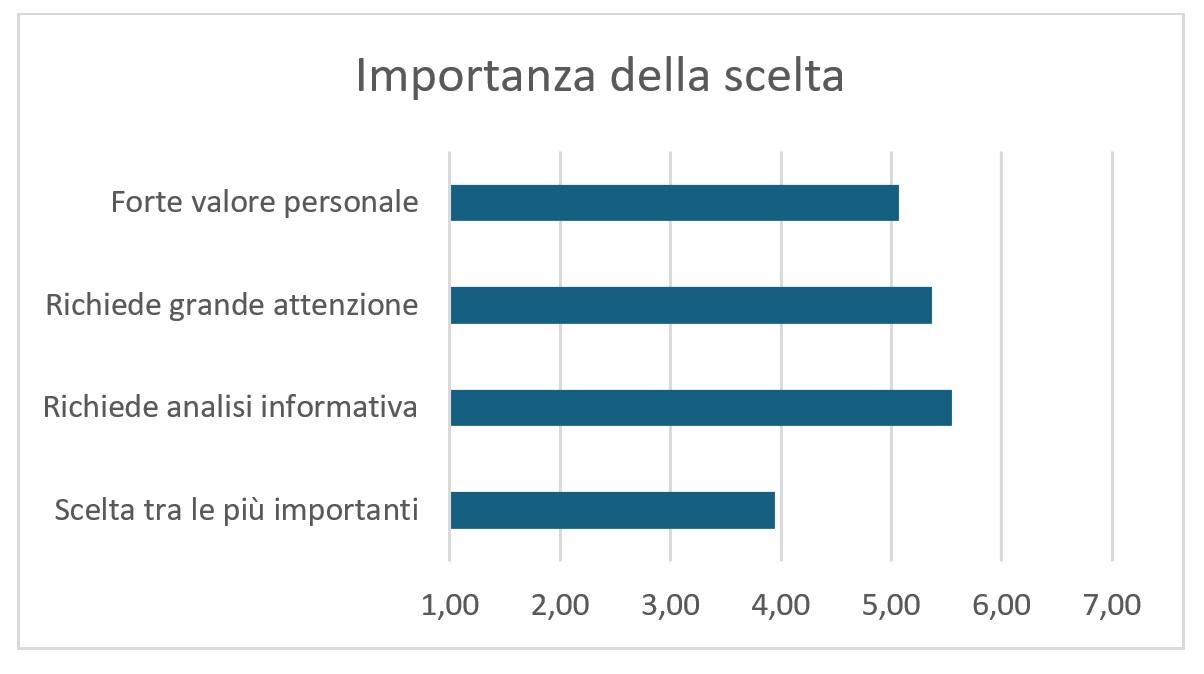
L’acquisto di un’auto è vissuto dagli italiani come una decisione impegnativa, carica di significato pratico, emotivo e simbolico. Sebbene non sia considerata tra le scelte più importanti della vita (M = 3,95), l’auto mantiene un forte valore personale (M = 5,07) e richiede grande attenzione (M = 5,37) e un’attenta fase di valutazione preventiva (M = 5,55).
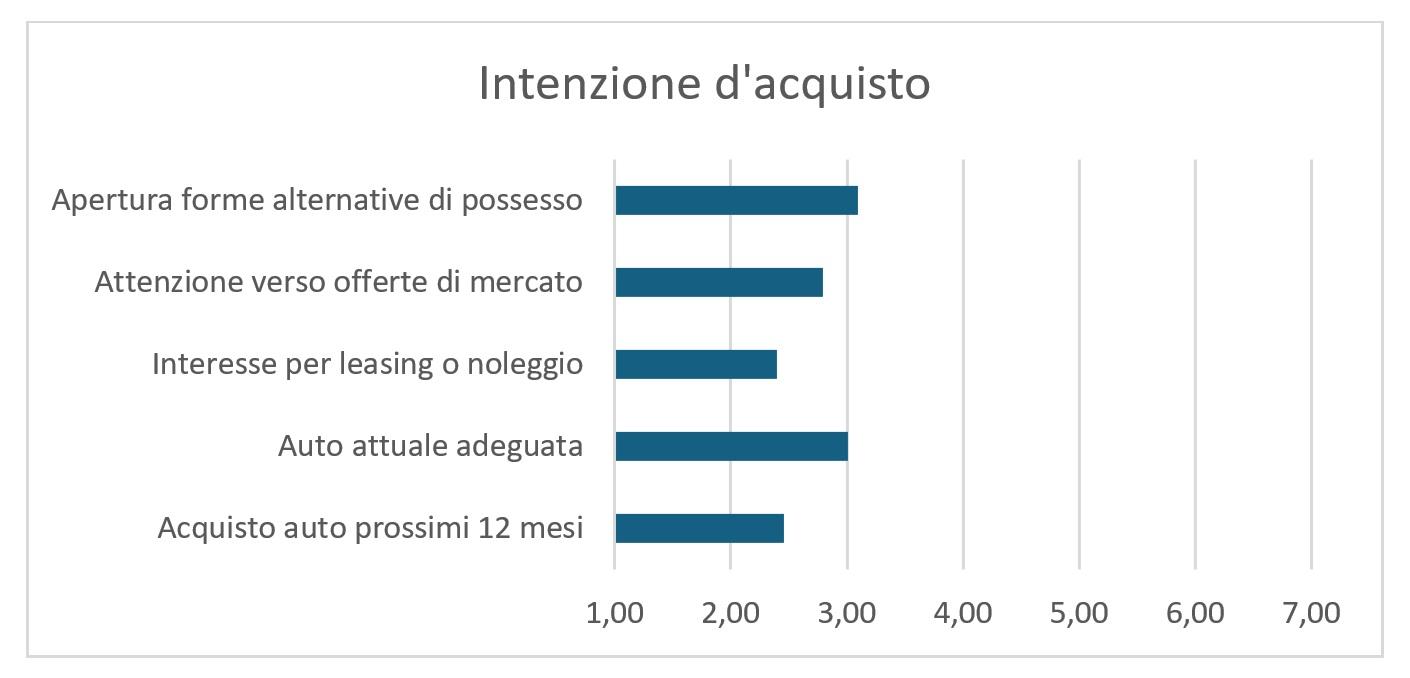
Nonostante l’importanza attribuita all’auto di proprietà, l’indagine evidenzia una bassa propensione all’acquisto di un’auto nei prossimi 12 mesi (M = 2,45), segnale di un mercato in stallo che favorisce la crescita del mercato delle auto usate. La maggior parte dei rispondenti non percepisce l’urgenza di cambiare veicolo, giudicando l’auto attuale ancora adeguata (M = 3,00). L’interesse per formule di finanziamento, leasing o noleggio a lungo termine è molto basso (M = 2,39), e anche resta bassa l’attenzione verso le offerte proposte dalle Case auto (M = 2,80). Invece, l’apertura verso forme alternative di possesso, come il car sharing, è maggiore (M = 3,09), soprattutto tra gli intervistati più giovani.
SINTESI DEI RISULTATI E RACCOMANDAZIONI PER CASE AUTO E ISTITUZIONI
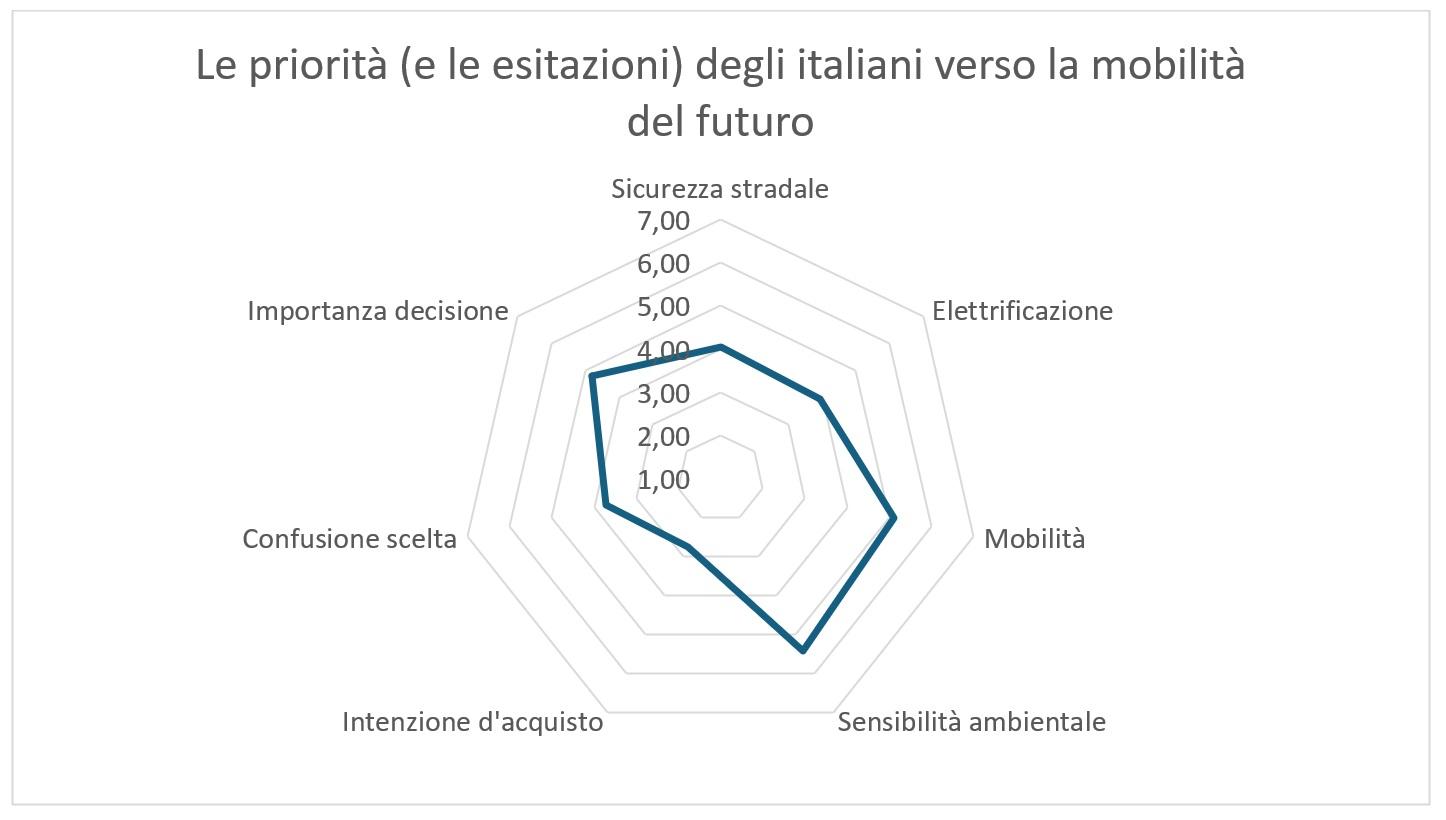
Il grafico seguente, riassume l’identikit del cittadino italiano medio in relazione alla nuova mobilità come un utente attento e coinvolto, ma disorientato. Emergono quattro caratteristiche principali secondo la ricerca:
- La sensibilità ambientale è elevata, ma con incertezze tecniche – gli italiani mostrano forti valori green ma faticano a orientarsi sugli aspetti tecnici come batterie e ricarica, evitando o posticipando l’adozione concreta della mobilità sostenibile.
- La complessità dell’offerta genera più confusione che stimolo – l’abbondanza di modelli, tecnologie e formule di possesso causa un sovraccarico informativo che disincentiva, rendendo difficile e frustrante il confronto tra opzioni.
- L’auto resta centrale, ma viene ripensata come parte di un ecosistema – l’auto è ancora fondamentale nella vita quotidiana, ma cresce l’apertura verso soluzioni di mobilità integrata che includano trasporto pubblico, ciclabilità e strumenti digitali.
- La domanda carente non è legata all’assenza di bisogni, ma alla mancanza di chiarezza e fiducia – la scarsa intenzione d’acquisto deriva da insicurezza, confusione e paura di sbagliare, con la complessità della decisione che rallenta le scelte, nonostante la forte rilevanza attribuita all’auto.
In base a questi risultati, la ricerca condotta dall’Osservatorio Auto e Mobilità della Luiss Business School suggerisce una serie di raccomandazioni strategiche che coinvolgono aziende automobilistiche, istituzioni pubbliche e fornitori di servizi di mobilità:
- Le aziende automobilistiche (Case auto e concessionarie) dovrebbero semplificare l’offerta, sviluppare percorsi di configurazione personalizzati, strumenti trasparenti per il calcolo del costo totale di proprietà e dei benefici ambientali, e introdurre formule flessibili di prova o abbonamento per ridurre l’ansia d’acquisto.
- Le istituzioni pubbliche dovrebbero rafforzare gli incentivi all’acquisto e alla rottamazione in modo stabile, equo e mirato, investire in infrastrutture di ricarica e intermodalità urbana, e contrastare la disinformazione con campagne educative e piattaforme pubbliche di comparazione.
- I fornitori di servizi di mobilità dovrebbero puntare su app unificate e intuitive per l’accesso a servizi multimodali, promuovere abbonamenti combinati (mobility-as-a-Service) e offrire modelli flessibili come pay-per-use, car sharing e noleggio breve.
