
 Assicurazioni auto online
Polizze Wakam, IVASS comunica sospensione attività: cosa succede?
Situazione Wakam: i contratti in essere restano validi ma non si possono emettere nuove polizze né rinnovare quelle in scadenza
Situazione Wakam: i contratti in essere restano validi ma non si possono emettere nuove polizze né rinnovare quelle in scadenza
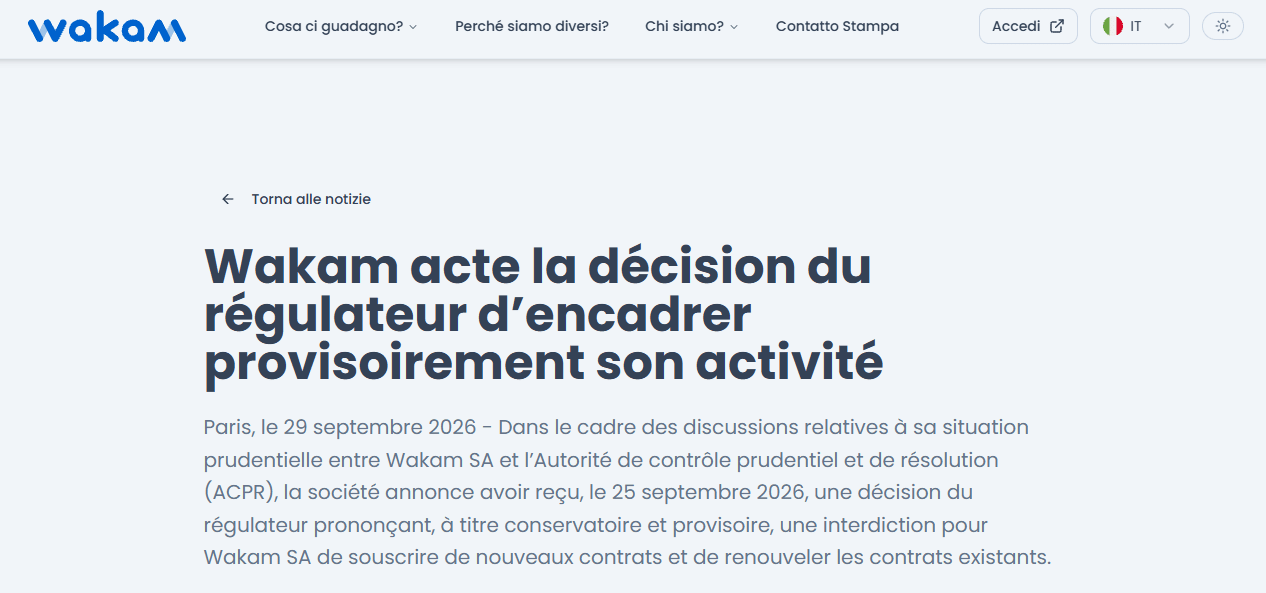
L’IVASS ha comunicato che la compagnia assicurativa francese Wakam SA, operativa in Italia in libera prestazione di servizi nei rami danni, compresa la RC auto, ha ricevuto lo scorso 25 settembre 2026 un provvedimento dell’ACPR (l’Autorità di vigilanza francese) che, in via cautelare e temporanea, le vieta di stipulare nuovi contratti di assicurazione e di rinnovare quelli in corso. Le polizze già in essere restano comunque valide. Per i dettagli l’Istituto rinvia al sito della compagnia e invita gli organi di informazione a dare massimo risalto alla notizia, nell’interesse degli assicurati italiani. Per coloro che sono coinvolti, l’assistenza è disponibile al Contact Center Consumatori IVASS, numero verde 800-486661, dal lunedì al venerdì dalle 8:30 alle 14:30.
IL PROVVEDIMENTO DELL’AUTORITÀ FRANCESE E LE RAGIONI DELLA SOSPENSIONE
Wakam ha preso atto della decisione del regolatore francese, assunta nell’ambito dell’esame di una situazione prudenziale preoccupante. Il divieto riguarda l’intera attività di sottoscrizione: non si possono emettere nuove polizze né rinnovare quelle in scadenza, sull’intero perimetro europeo della società. La misura è temporanea e conservativa e si inserisce in una procedura ancora aperta, nella quale la compagnia dichiara di proseguire il dialogo con l’ACPR, con l’obiettivo di rafforzare i propri fondi e aprire il capitale.
Secondo le ricostruzioni della stampa specializzata francese, il nodo è la solvibilità: al 31 dicembre 2025 il rapporto di copertura del requisito patrimoniale di solvibilità (SCR) risultava sceso al 66%, sotto la soglia minima del 100%, mentre il requisito minimo di capitale restava coperto al 150%. Un aumento di capitale di 34 milioni di euro nel marzo 2026 non è bastato a stabilizzare i conti; fonti di settore indicano un fabbisogno aggiuntivo stimato fino a circa 200 milioni di euro, legato soprattutto a riserve sinistri insufficienti dopo una crescita rapida in rami a elevata sinistrosità e a una struttura di riassicurazione e di commissioni non adeguata.
PRESENZA DI WAKAM SUL MERCATO ITALIANO
Wakam, già nota come La Parisienne, opera in Italia dal 2012 in regime di libera prestazione di servizi, iscritta all’elenco IVASS con il numero II.01133, senza una stabile organizzazione locale di rilievo. Il modello è tipicamente B2B2C e white label: la compagnia funge da “fabbrica di prodotto” e affida distribuzione, pricing e spesso la gestione sinistri a MGA, broker e piattaforme insurtech. In questo schema ha costruito una presenza significativa non tanto nel canale agenziale tradizionale quanto nelle nicchie digitali e embedded: mobilità, coperture collegate all’e-commerce, cyber, danni ai beni e responsabilità civile, inclusa la RC auto veicolata da partner. Non si tratta del player dominante del mercato motor italiano, ma di un operatore rilevante per chi ha sottoscritto polizze attraverso intermediari specializzati o app, con un portafoglio che, secondo analisi di settore, coinvolge un numero consistente di assicurati italiani in prossimità di scadenza.
COSA CAMBIA PER GLI ASSICURATI, SOPRATTUTTO NELLA RC AUTO
La conseguenza immediata della sospensione delle operazioni non è la caduta delle coperture già pagate. Wakam ha assicurato che i contratti in vigore continuano a essere gestiti e che gli impegni assunti, compresi i sinistri, restano onorati fino alla scadenza naturale. Il problema nasce al rinnovo: la polizza non potrà essere prorogata con la stessa compagnia. Per la RC auto, obbligatoria per circolare, ciò impone di cercare per tempo un’altra impresa autorizzata, così da evitare un vuoto di copertura che espone a sanzioni, sequestro del veicolo e responsabilità personale in caso di incidente. Intermediari e piattaforme che collocavano Wakam sono tenuti a informare i clienti e a proporre soluzioni alternative. In caso di dubbi sulla validità del contratto o sulla gestione del sinistro, il riferimento resta il contact center IVASS. La vigilanza primaria resta però francese: l’IVASS svolge solo un ruolo di informazione e tutela della condotta sul mercato nazionale.