
Leasing sociale auto: solo le briciole dal Tavolo automotive?
Il Governo prepara il nuovo piano per la mobilità sostenibile, ma le risorse destinate al leasing sociale paiono insufficienti
Il Governo prepara il nuovo piano per la mobilità sostenibile, ma le risorse destinate al leasing sociale paiono insufficienti
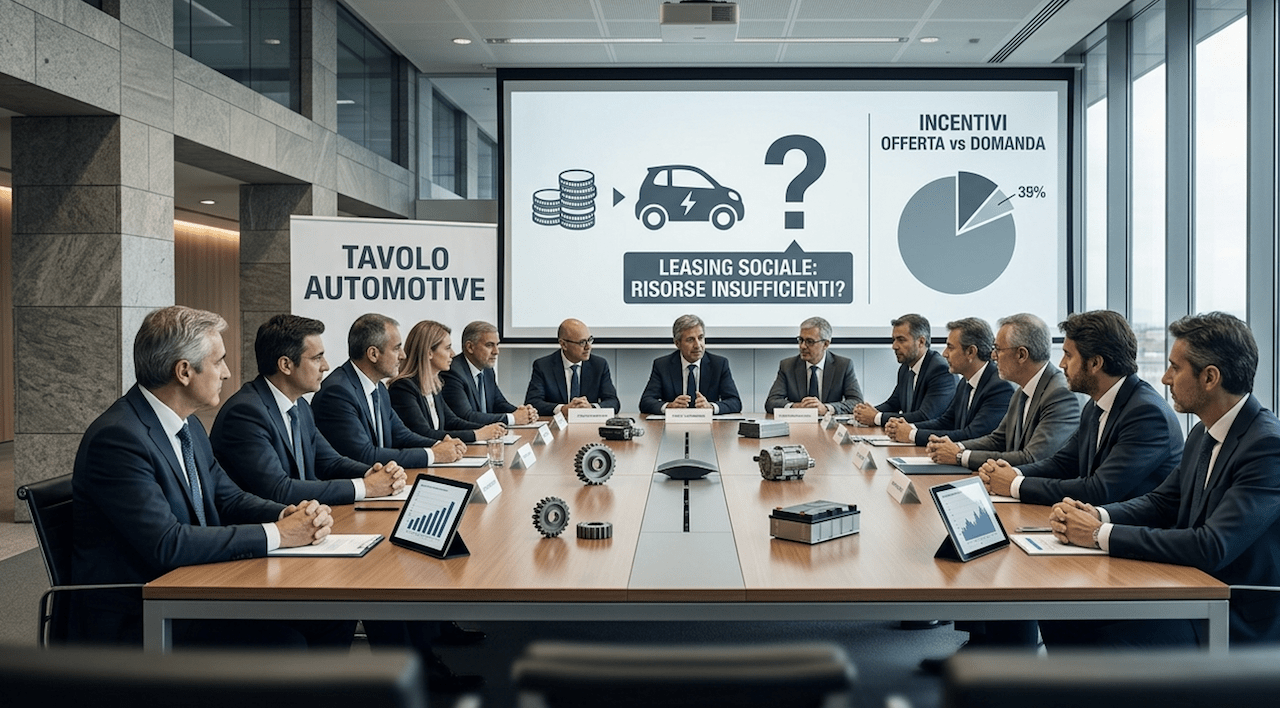
Leasing sociale auto in Italia: se ne parla da anni, ma a che punto stiamo? Il prossimo Tavolo automotive – del 14 luglio 2026 – rappresenta un momento chiave per saperne di più, perché il ministro delle Imprese Adolfo Urso illustrerà i dettagli del nuovo Decreto del presidente del Consiglio dei ministri (DPCM). Il provvedimento focalizza l’attenzione sugli incentivi destinati all’offerta (risorse alla produzione interna). Sul fronte della domanda, le novità rimaste sul piatto sono ridotte, limitandosi al rifinanziamento dei bonus per i veicoli commerciali e al debutto dell’atteso noleggio sociale. Il rischio è che la montagna partorisca il topolino: solo 50 milioni di euro per questa formula speciale.
LEASING SOCIALE AUTO: COS’È
Si tratta di una misura pensata per consentire l’accesso a piccole vetture elettriche (che da nuove costano parecchio) alle fasce di reddito più basse. In teoria, lo Stato si occupa di quasi tutto, anticipo da versare alla Casa compreso. Il cittadino paga un canone mensile accessibile (immaginiamo circa 100 euro), per usare la vettura senza mai esserne proprietario. Da aggiungere la spesa per le polizze assicurative: RCA obbligatoria e – se vuole – le garanzie accessorie come il Furto. E le spese per la manutenzione. Alla fine del leasing di tre anni, il consumatore restituisce la macchina. Queste le condizioni che ipotizziamo, in attesa di dettagli ufficiali, sulla scorta dell’esperienza maturata dalla Francia. Viceversa, se fosse un noleggio, il canone sarebbe più alto e includerebbe polizze e manutenzione.
RISORSE INSUFFICIENTI PER LA TRANSIZIONE
La principale criticità del provvedimento risiede nello stanziamento inadeguato rispetto ai reali obiettivi di rinnovo del parco circolante italiano. Per finanziare il leasing sociale, sembra che lo Stato metta nel piatto 50 milioni di euro, una cifra che rappresenta una goccia nel mare se confrontata con i reali bisogni dei cittadini con capacità di spesa ridotta. Con un budget così esiguo, il pericolo è che i fondi finiscano in pochissimi giorni, lasciando a bocca asciutta la stragrande maggioranza dei richiedenti. Col possibile solito click day, che in passato per gli incentivi auto elettriche non ha convinto per nulla.
LO SPETTRO DELLA BUROCRAZIA
La riuscita della misura è minacciata dall’eventuale complessità normativa. Se i requisiti legati all’ISEE (Indicatore situazione economica equivalente) e le condizioni contrattuali del leasing saranno troppo rigidi, ci si potrebbe ritrovare di fronte a un labirinto di moduli e verifiche preventive. Tali da spingere concessionari e canali di noleggio a non promuovere la misura. È una visione pessimistica? No, osservando i flop incentivi retrofit elettrico e wallbox (stazioni domestiche di ricarica auto elettriche).
NO ALLE BRUTTE SORPRESE FINALI
Il consumatore – che ha un reddito basso ed è in difficoltà – deve essere consapevole di tutte le eventuali clausole contrattuali, con penali economiche a proprio carico. Ecco le nostre ipotesi su quello che potrebbero essere le clausole.
- Limite chilometrico. Il tetto dei 30.000 km totali nei 3 anni (una media di 10.000 km l’anno) è una soglia standard per contratti a basso costo. Se, alla restituzione, l’auto ha una percorrenza superiore, scatta in automatico la “sanzione”: con 0,1 euro per ogni km in più, si arriverebbe a 100 euro ogni 1.000 km extra.
- Usura del veicolo. Al termine dei 36 mesi, l’auto viene esaminata da un perito. Graffi sui cerchi in lega, piccole ammaccature da parcheggio sulla carrozzeria o macchie possono richiedere il ripristino, addebitato al cliente.
- Sinistri, franchigie e scoperti assicurativi. In caso di incidente con colpa, piccoli urti autonomi o danni da atti vandalici, l’utente paga una franchigia (500 euro?).
- In caso di furto del veicolo, molte formule prevedono uno “scoperto” (una percentuale del valore dell’auto, a esempio il 10% di 15.000 euro).
Il leasing sociale democratizza l’accesso ai veicoli elettrici, ma richiede una disciplina contrattuale rigorosa. Chi non può rispettare in pieno tutte le clausole rischia di annullare il risparmio accumulato coi canoni mensili agevolati. Dal leasing sociale alla beffa collettiva.