

Il dilemma delle Gigafactory UE: soldi investiti bene o bruciati?
Da una parte, le lobby verdi spingono per creare Gigafactory nell'Unione Europea. Dall'altra, ci sono numeri poco confortanti in materia
Da una parte, le lobby verdi spingono per creare Gigafactory nell'Unione Europea. Dall'altra, ci sono numeri poco confortanti in materia
Tiene banco il dilemma delle Gigafactory UE: soldi investiti bene o bruciati? Stando alla lobby green Transport & Environment, occorre piazzare risorse pesanti nelle fabbriche di batterie auto elettriche nell’Unione Europea. Tesi da rispettare. Ma è necessario evidenziare come l’idea arrivi da un gruppo che spinge a più non posso a favore delle BEV nel Vecchio Continente. In sintesi, l’idea è questa: con oltre 250 miliardi di euro tra fondi pubblici e privati, Bruxelles avrebbe la possibilità di affrancarsi dalla dipendenza asiatica. Tuttavia, T&E sottolinea come una parte significativa di questi investimenti sia oggi a rischio a causa di politiche incerte. La Commissione UE ha fatto parzialmente marcia indietro sul ban termico 2035 con emendamenti precisi alle regole precedentemente stabilite. Si è innanzi a un bivio: da una parte l’efficacia del capitale investito, dall’altra il pericolo di divorare risorse in un mercato ultra-competitivo rimane apertissimo, come dimostra il flop di Northvolt.
I TRE PUNTI CHIAVE DI T&E: I RISCHI SENZA GIGAFACTORY
- La produzione di BEV nell’Unione si dimezzerà rispetto alle proiezioni attuali nel 2030 se verranno adottati gli emendamenti dell’industria automobilistica: scenderà da 7,4 milioni a 3,7 milioni nel 2030 nello scenario migliore, mentre la proposta della Commissione comporterebbe un taglio del 23% scendendo a 5,7 milioni di unità.
- Mentre l’Europa produrrebbe circa 15 milioni di BEV con le politiche attuali nel 2035, la proposta della Commissione ridurrebbe tale cifra a 10 milioni, mentre gli emendamenti dell’industria la taglierebbero a 7 milioni.
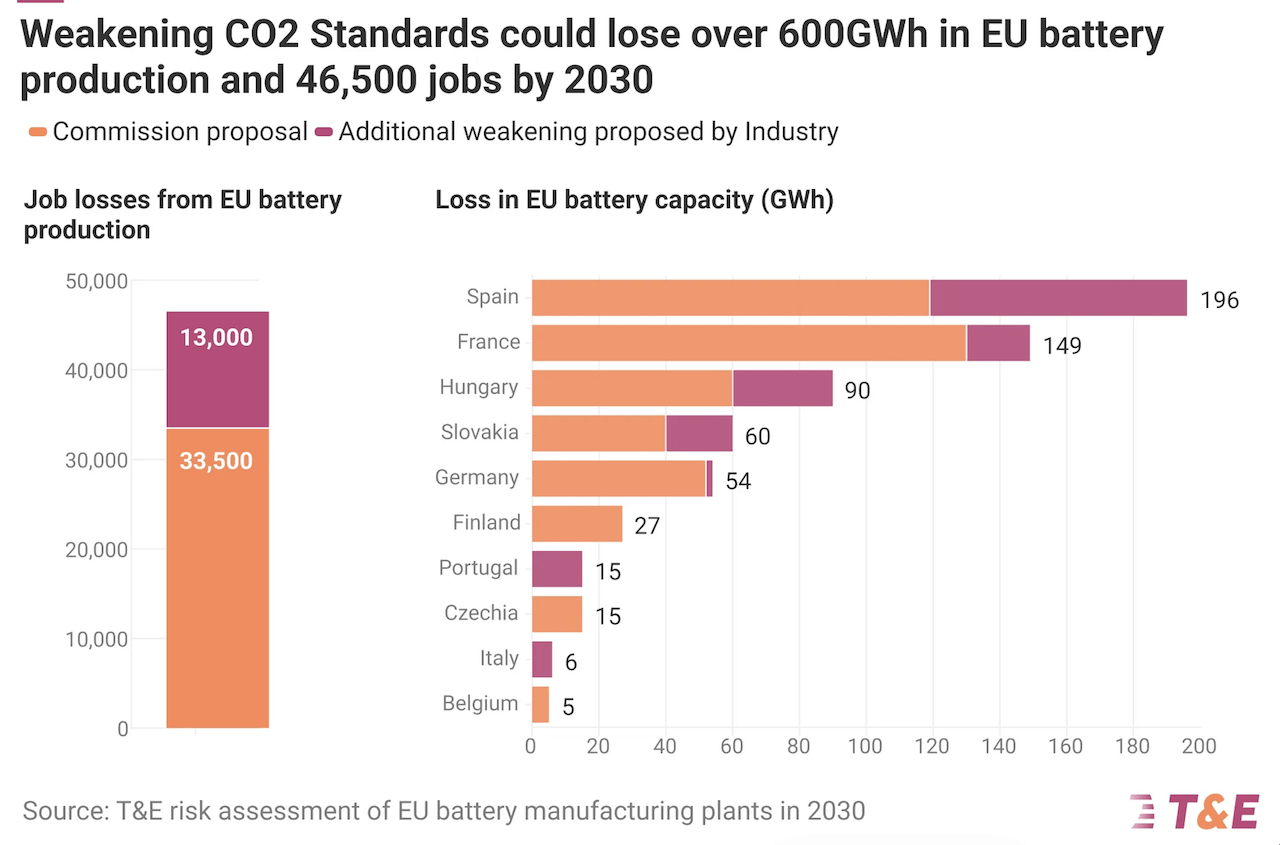
- Oltre 34 fabbriche di batterie delle dimensioni di Northvolt non verranno costruite nel 2030 se verranno adottati gli emendamenti dell’industria, con una perdita fino a 47.000 posti di lavoro. L’attuale capacità nominale di tutti gli impianti di batterie si ridurrà del 56% – a 632 GWh – nel 2030 nello scenario della proposta della Commissione, l’equivalente di 21 fabbriche grandi come Northvolt. Solo il 29% delle fabbriche annunciate entrerebbe in funzione nello scenario dell’industria, con una perdita significativa di 1.024 GWh.
QUALI CONSEGUENZE
Per T&E, i osservano riduzioni significative nella capacità della catena del valore delle batterie per il 2030: la produzione locale di catodi, il componente più prezioso della batteria, potrebbe coprire oltre i due terzi del fabbisogno locale entro il 2030 se fossero in vigore rigide norme sulle emissioni di CO2 delle auto e una solida politica industriale. Se gli emendamenti dell’industria automobilistica dovessero passare, è probabile che rimangano solo 5 progetti, coprendo poco più del 10% della domanda prevista per il 2030.
Circa 50 miliardi di euro potrebbero essere sprecati in importazioni di petrolio se verranno adottati gli emendamenti dell’industria. Oltre 2 miliardi di barili di petrolio possono essere evitati entro il 2035 con obiettivi ambiziosi di CO2 per le auto; inoltre, la dipendenza dalle batterie è solo del 7% rispetto al 96% del petrolio, poiché le politiche industriali rendono possibile produrre batterie e riciclarne i materiali internamente.
A TUTTO MADE IN UE
Inoltre, per T&E, nell’IAA (Industrial Alliance on Batteries) devono essere adottati rapidamente requisiti rigorosi sul contenuto locale, senza scappatoie: nessun veicolo elettrico di piccole dimensioni va definito “Made in EU” se utilizza una batteria cinese.
I DRAMMI DELLE GIGAFACTORY FALLITE
Il problema di fondo è che non si può piegare la realtà industriale a una visione ideologica, trasformando semplici powerpoint in certezze granitiche. Pensiamo al collasso di Britishvolt nel Regno Unito, al fantasma di Italvolt a Ivrea o al fallimento di Northvolt. Per non parlare di quelle fabbriche di batterie che mai vedranno la luce, come Termoli. Cautela anche nel valutare quello che oggi è considerato un avversario dall’UE: la Cina. Non è così sicuro che le risorse ipotizzate da T&E siano sufficienti per fare concorrenza a Pechino, in quanto le aziende del Dragone godono di un vantaggio spaventoso sotto il profilo economico e tecnologico, grazie anzitutto a colossi come CATL e BYD, e altre società in piena espansione. Più i vari competitori sudcoreani e statunitensi.
SCOLLEGAMENTO ETERNO FRA SOGNI E MERCATO
La discrepanza più evidente riguarda il rapporto tra l’offerta di batterie e l’effettiva domanda dei consumatori in UE: T&E ha sostenuto per anni la tesi secondo cui l’offerta avrebbe creato la propria domanda, ma la realtà ha presentato il conto, in quanto le vendite di elettriche in Europa hanno rallentato a causa dei prezzi elevati e di infrastrutture ancora immature. Questo ha generato un effetto boomerang: spingere per investimenti massicci in un clima di incertezza ha portato a “mangiare” denaro pubblico in progetti che rischiano di diventare “cattedrali nel deserto”. Invece di una transizione organica, abbiamo assistito a una serie di false partenze finanziate dai contribuenti. Chissà, magari un domani si potrebbe anche valutare un cambio di paradigma: la Cina come alleato per il futuro automotive, una nazione amica da non respingere con dazi che sanno di Medioevo.