

Flotte sempre più complesse: i dati CSM360 raccontano come stanno cambiando riparazioni, ricambi e fermo tecnico
Sinistri più costosi, manutenzioni che richiedono tempi maggiori e riparazioni che tengono i veicoli fermi per giorni. SICURAUTO.it analizza in esclusiva i dati di oltre 100.000 interventi gestiti da CSM360 per capire come stia cambiando il post-vendita delle flotte e quali sfide attendano officine, ricambisti e operatori aftermarket
Sinistri più costosi, manutenzioni che richiedono tempi maggiori e riparazioni che tengono i veicoli fermi per giorni. SICURAUTO.it analizza in esclusiva i dati di oltre 100.000 interventi gestiti da CSM360 per capire come stia cambiando il post-vendita delle flotte e quali sfide attendano officine, ricambisti e operatori aftermarket
Per molti anni parlare di post-vendita significava discutere principalmente di riparazioni e manutenzioni. Oggi non è più così. L’evoluzione tecnologica dei veicoli, la diffusione dei sistemi ADAS, l’ingresso di nuovi Brand emergenti, la crescita dell’elettrificazione e una filiera dei ricambi sempre più articolata stanno modificando non soltanto quanto costa riparare un’automobile, ma soprattutto come viene gestita ogni singola pratica. Tempi di approvvigionamento, diagnosi elettronica, disponibilità dei componenti, organizzazione della rete assistenziale e gestione del fermo tecnico stanno assumendo un peso sempre maggiore, soprattutto nel mondo delle flotte aziendali e del noleggio.
Per comprendere quanto questi cambiamenti siano già misurabili nella realtà operativa, nell’ambito del 6° Aftermarket Report, SICURAUTO.it ha analizzato in esclusiva i dati messi a disposizione da CSM360 – Car Service Management 360, società specializzata nella gestione dei processi post-vendita per flotte e noleggio, che coordina ogni anno centinaia di migliaia di interventi attraverso una rete nazionale di riparatori qualificati.
L’analisi si basa su un campione di oltre 100.000 interventi effettuati su circa 50.000 veicoli, composto per il 36% da autovetture e per il 64% da veicoli commerciali leggeri. Il parco analizzato comprende inoltre una quota crescente di veicoli elettrificati, pari a circa il 20%, e una presenza già significativa di Brand emergenti, che rappresentano circa il 10% del totale. Numeri che rendono questo osservatorio particolarmente rappresentativo delle trasformazioni in atto nel settore delle flotte.
📊
Questo contenuto fa parte del 6° Aftermarket Report di SICURAUTO.it dal titolo: “L’Aftermarket nell’era delle regole europee: opportunità, vincoli e nuove specializzazioni”.
L’ANALISI DEI DATI SU TRE MACRO CATEGORIE
La vera notizia, tuttavia, non risiede soltanto nell’ampiezza del campione, ma nell’approccio utilizzato per interpretarlo. Invece di osservare indistintamente migliaia di pratiche, SICURAUTO.it e CSM360 hanno deciso di analizzare separatamente tre grandi famiglie di interventi, evidenziando come ciascuna stia evolvendo secondo dinamiche profondamente diverse.
È proprio questa lettura che restituisce un’immagine più fedele dell’aftermarket contemporaneo. Perché parlare genericamente di “riparazioni” rischia oggi di nascondere fenomeni molto differenti tra loro, che incidono in modo diverso sui costi operativi delle flotte, sull’organizzazione delle officine e sulla capacità dell’intera filiera di garantire tempi di ripristino sempre più rapidi.
Una delle semplificazioni più frequenti quando si analizza il post-vendita automotive consiste appunto nel considerare tutte le riparazioni come parte dello stesso fenomeno. In realtà, mettere sullo stesso piano un sinistro di carrozzeria, un tagliando programmato e un guasto meccatronico significa confrontare attività che hanno caratteristiche, tempi e criticità completamente differenti.
Per questo motivo uno degli aspetti più interessanti dell’analisi realizzata da SICURAUTO.it su dati CSM360 è stata la scelta di non osservare gli oltre 100.000 interventi come un unico insieme, ma di suddividerli in tre macro-categorie, ciascuna con propri indicatori e proprie dinamiche evolutive.
- La prima categoria comprende gli interventi conseguenti a sinistri, quindi riparazioni di carrozzeria e attività legate ai danni da collisione;
- La seconda raccoglie la manutenzione ordinaria e gli interventi fast, includendo tagliandi, sostituzioni di componenti soggetti a usura e lavorazioni normalmente caratterizzate da tempi di esecuzione contenuti;
- La terza è dedicata ai guasti meccatronici e alla manutenzione straordinaria, un ambito che coinvolge sistemi meccanici, elettronici ed elettrici sempre più sofisticati e rappresenta oggi una delle aree a maggiore crescita tecnica.
NON ESISTE PIÙ ‘LA RIPARAZIONE’, MA TRE “MERCATI” DIVERSI
Può sembrare una semplice scelta metodologica, ma in realtà cambia completamente il modo di leggere i dati. Osservando separatamente le tre categorie emerge infatti che non esiste un’unica evoluzione del post-vendita. Ogni tipologia di intervento sta seguendo una traiettoria diversa e pone sfide specifiche agli operatori della filiera.
Nei sinistri, ad esempio, cresce in modo significativo l’importo medio autorizzato delle riparazioni, confermando una tendenza già osservata anche dal settore assicurativo (vedi dati ANIA).
Nella manutenzione ordinaria, invece, il principale elemento di attenzione non riguarda tanto il costo dell’intervento quanto il progressivo allungamento dei tempi necessari per completare operazioni che fino a pochi anni fa venivano normalmente concluse nell’arco della stessa giornata.
È però nella meccatronica che si osserva il cambiamento più profondo. La crescente presenza di elettronica di bordo, software, centraline e sistemi di assistenza alla guida sta trasformando radicalmente il modo di affrontare la diagnosi e la riparazione dei veicoli, con ricadute dirette sui tempi di fermo e sull’organizzazione delle attività di officina.
Le tre categorie raccontano quindi tre storie differenti, ma condividono un elemento comune. Dietro ciascuna di esse emerge infatti una crescente complessità nella gestione del post-vendita, dove il successo di una riparazione dipende in parte dalla sola capacità tecnica dell’officina e sempre più dalla capacità di coordinare approvvigionamento dei ricambi, disponibilità della rete, competenze, strumenti diagnostici e processi autorizzativi tipici del mondo flotte. Ed è proprio seguendo questo filo conduttore che, nei capitoli successivi, analizzeremo come stiano evolvendo costi, tempi di ripristino e disponibilità dei ricambi nelle tre principali aree operative del mondo flotte.
I SINISTRI DIVENTANO PIÙ COSTOSI: CAMBIA LA COMPOSIZIONE DELLE RIPARAZIONI
Che riparare un’automobile costi oggi più di qualche anno fa è un fenomeno ormai noto agli operatori del settore. Le statistiche pubblicate da ANIA mostrano da tempo una crescita del costo medio dei sinistri, attribuita all’aumento della complessità dei veicoli, al maggior valore dei componenti e alla diffusione sempre più ampia di sistemi elettronici e ADAS (da ricalibrare).
L’analisi conferma che la stessa tendenza è osservabile anche nel mondo delle flotte aziendali e del noleggio, ma aggiunge un elemento di lettura particolarmente interessante: non stanno semplicemente aumentando i costi delle riparazioni, sta cambiando la tipologia delle riparazioni che arrivano in officina.
Nel campione analizzato da CSM360, l’importo medio autorizzato per gli interventi di carrozzeria conseguenti a sinistro passa da 1.114 euro nel 2021 a 2.086 euro nel 2025, con un incremento dell’87,4% in quattro anni.
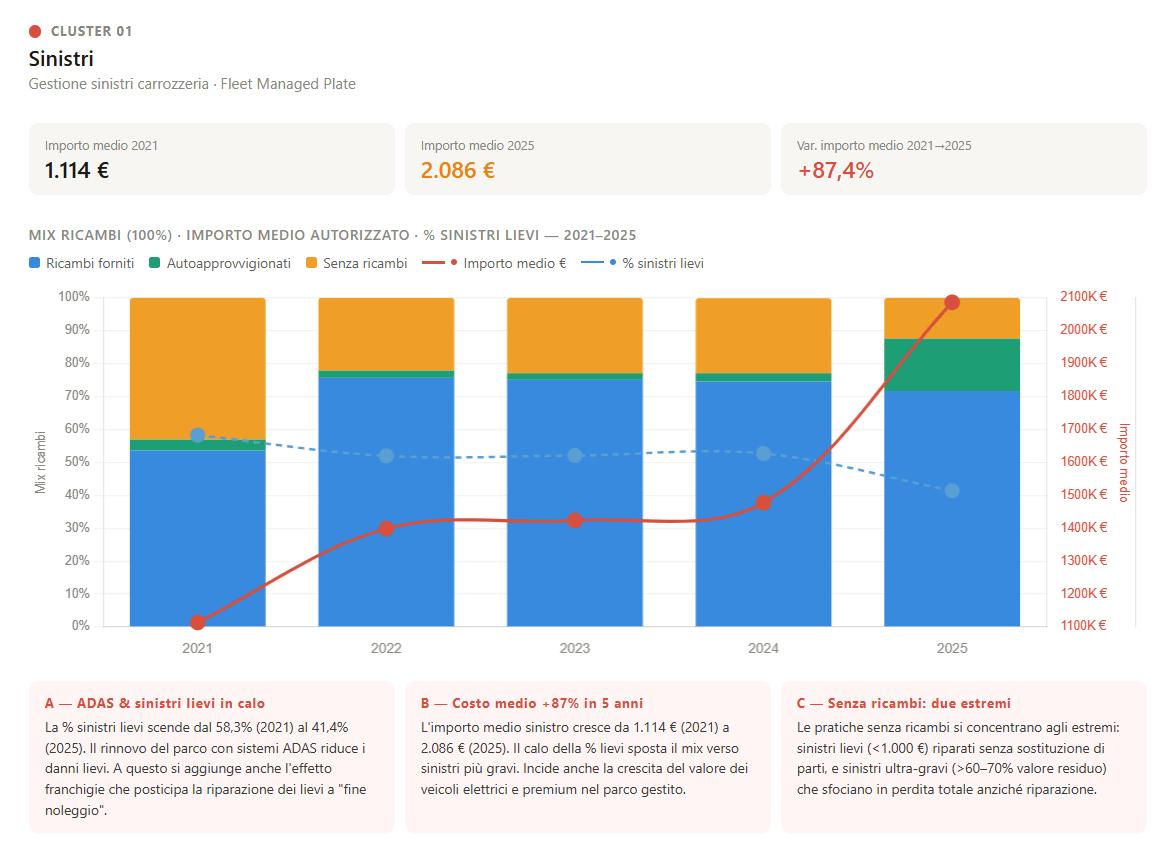
È importante precisare che il dato rappresenta l’importo effettivamente autorizzato dalla flotta, cioè il valore realmente sostenuto dal cliente al termine del processo di valutazione tecnico-economica della pratica. Come avviene anche nel settore assicurativo, l’importo finale può differire dal preventivo iniziale elaborato dall’officina, in funzione delle valutazioni effettuate sulla convenienza della riparazione e sulle lavorazioni ritenute effettivamente necessarie.
Pur trattandosi di indicatori costruiti con metodologie differenti, ANIA e CSM360 descrivono quindi una tendenza convergente: il costo medio delle riparazioni conseguenti a un sinistro continua ad aumentare.
MENO DANNI PICCOLI, PIÙ RIPARAZIONI AD ALTA COMPLESSITÀ
L’aspetto più interessante, tuttavia, riguarda le cause di questo incremento. Secondo l’interpretazione di CSM360, il fenomeno non può essere spiegato soltanto con l’aumento del costo dei ricambi o della manodopera. Negli ultimi anni è cambiata soprattutto la composizione delle pratiche.
La diffusione dei sistemi ADAS contribuisce infatti a ridurre molti degli urti a bassa velocità e dei piccoli tamponamenti che fino a pochi anni fa rappresentavano una parte consistente delle attività di carrozzeria. Le pratiche che arrivano oggi in officina sono quindi mediamente più complesse e coinvolgono danni di maggiore entità oppure veicoli caratterizzati da una densità tecnologica decisamente superiore rispetto al passato.
A questo si aggiunge il progressivo rinnovamento del parco circolante delle flotte, con una presenza crescente di veicoli elettrici, ibridi e modelli premium, nei quali anche un danno apparentemente limitato può interessare radar, telecamere, gruppi ottici evoluti, batterie al litio o altri dispositivi elettronici che richiedono sostituzioni, codifiche e successive calibrazioni. In altre parole, non sta aumentando soltanto il prezzo della riparazione: sta aumentando il valore tecnologico di ciò che deve essere riparato.
“Negli ultimi anni osserviamo una progressiva trasformazione della composizione delle pratiche di carrozzeria. La maggiore diffusione dei sistemi ADAS riduce il numero dei sinistri meno gravi, mentre cresce il peso delle riparazioni più complesse e tecnologicamente evolute. È un’evoluzione che si riflette inevitabilmente anche sull’importo medio autorizzato.”
Simone Guidi, General Manager di CSM360.
LA VERA EMERGENZA NON È IL COSTO DELLA RIPARAZIONE. È IL TEMPO DI FERMO DEL VEICOLO
Per chi gestisce una flotta, il costo della riparazione rappresenta ormai soltanto una parte del problema. Sempre più spesso il vero impatto economico è legato al tempo durante il quale il veicolo rimane indisponibile, con effetti diretti sulla continuità operativa, sulla necessità di ricorrere a vetture sostitutive e sul costo complessivo del servizio.
Non sorprende quindi che il fermo tecnico sia oggi considerato uno dei KPI più sensibili dell’intero processo di assistenza. Una percezione condivisa anche dagli operatori del settore: nel corso del convegno “Operai del NLT”, organizzato da AgitaLab, l’82% degli intervistati ha dichiarato che la crescente frammentazione del processo di manutenzione – con soggetti diversi coinvolti nelle autorizzazioni, nell’officina, nella fornitura dei ricambi e nella logistica – contribuisce ad aumentare il tempo di fermo del veicolo, mentre il 75% ritiene che questa complessità finisca per ridurre anche la soddisfazione del cliente.
Durante lo stesso convegno, Pierluigi Del Viscovo, Direttore del Centro Studi Fleet&Mobility, ha definito proprio i giorni di utilizzo della vettura sostitutiva come “il primo termometro dell’efficienza del post-vendita”, raccontando di aver raccolto esperienze con 26-27 giorni medi annui, definiti “il sintomo di tante inefficienze“.
Una valutazione condivisa anche da Marco Girelli, Sales & Marketing Director di Alphabet Italia, che ha evidenziato come l’allungamento dei tempi sia oggi fortemente influenzato dalla disponibilità dei ricambi. “Ricordo che qualche anno fa giravamo a 7-8 giorni di vettura sostitutiva. Oggi sto lottando per scendere da 17 giorni a qualcosa di più ragionevole“, ha spiegato, sottolineando come l’intero settore stia affrontando un’evoluzione significativa dei tempi di gestione delle riparazioni.
Il tema non riguarda quindi soltanto la velocità dell’officina, ma l’efficienza dell’intera filiera che ruota attorno alla riparazione: autorizzazioni, disponibilità dei ricambi, logistica, coordinamento tra gli operatori e comunicazione con il cliente finale incidono sempre di più sulla durata complessiva del fermo tecnico.
È proprio in questo contesto che acquistano particolare valore i dati condivisi in esclusiva da CSM360, perché consentono di osservare il fenomeno non da un punto di vista teorico, offrendo uno spaccato concreto sull’evoluzione di uno dei KPI più sensibili (e spesso tenuto segreto…) del post-vendita delle flotte.
Anche CSM360 ha registrato, negli ultimi anni, un incremento del tempo di fermo, ma decisamente più contenuto rispetto alla media di mercato – inferiore del 40% – attestandosi a circa 12 giorni (a parità di perimetro di confronto). Il risultato è frutto di azioni proattive e di modelli di gestione flessibili, in particolare nella ricerca dei ricambi e nella selezione qualitativa del network riparativo.
MECCATRONICA E MANUTENZIONE STRAORDINARIA ALLUNGANO I TEMPI DI FERMO
Se il comparto dei sinistri racconta come stia crescendo il valore economico delle riparazioni, osservando gli interventi di meccatronica e manutenzione straordinaria emerge un fenomeno ancora più significativo per chi gestisce una flotta: l’allungamento dei tempi necessari per riportare il veicolo in servizio di cui abbiamo appena parlato.
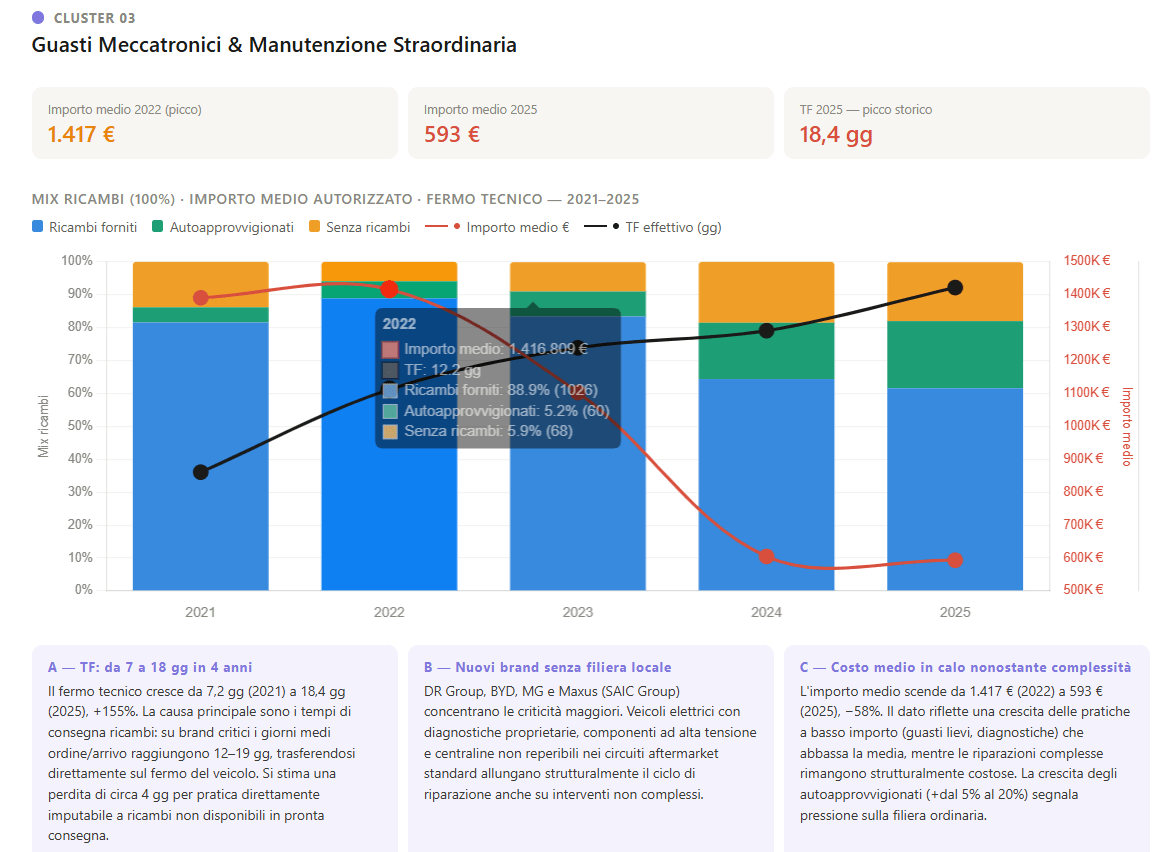
I dati analizzati da SICURAUTO.it, messi a disposizione in esclusiva da CSM360, mostrano infatti un’evoluzione che merita particolare attenzione. Tra il 2021 e il 2025 il fermo tecnico medio di questa categoria passa da 7 a 18,4 giorni, con un incremento superiore al 160%.
Il dato va però interpretato correttamente
La componente predominante che incide sul fermo tecnico è rappresentata dai guasti meccatronici, che sulle flotte a noleggio (veicoli nuovi, da 1 a 3 anni) hanno un impatto tecnico-riparativo particolarmente rilevante. Un ulteriore elemento fortemente critico è costituito dagli interventi svolti presso la rete Dealer, anch’essi incidenti sul tempo di fermo complessivo, essendo la rete particolarmente congestionata, specialmente per alcuni brand emergenti nel settore del noleggio.
È importante sottolineare che il fermo tecnico rilevato da CSM360 non misura esclusivamente il tempo di lavorazione in officina, bensì l’intero ciclo di gestione della pratica, dall’accettazione alla riconsegna del veicolo. Rientrano quindi in questo dato anche i tempi di autorizzazione, che incidono mediamente per circa 4 giorni.
Per questo motivo i dati raccolti da CSM360 vanno letti non come un indicatore riferito esclusivamente alle proprie performance aziendali, ma come uno spaccato concreto dell’evoluzione dei tempi di gestione delle riparazioni in un mercato delle flotte caratterizzato da una crescente complessità tecnica, organizzativa e logistica.
Per un’officina significa una gestione sempre più complessa delle lavorazioni. Per una flotta significa invece qualcosa di ancora più concreto: un veicolo che rimane indisponibile, con ripercussioni sull’operatività, sulla pianificazione delle attività e, in molti casi, sulla necessità di ricorrere a mezzi sostitutivi. È un dato che, da solo, racconta quanto sia cambiata la natura delle riparazioni negli ultimi anni.
C’è però un secondo indicatore che rende questa evoluzione ancora più interessante. Nello stesso periodo, infatti, l’importo medio autorizzato delle pratiche meccatroniche passa da 1.417 euro nel 2021 a 593 euro nel 2025. A una prima lettura i due dati sembrano contraddirsi. Se le riparazioni costano meno, perché richiedono così tanto tempo? In realtà il report CSM360 suggerisce una chiave di lettura molto diversa.
Negli ultimi anni il numero di interventi legati a diagnosi elettroniche, anomalie delle centraline, malfunzionamenti dei sistemi di assistenza alla guida e altri guasti meccatronici è cresciuto sensibilmente. Si tratta spesso di interventi economicamente meno impegnativi rispetto alle grandi riparazioni meccaniche del passato, ma caratterizzati da un processo tecnico decisamente più lungo e articolato. Il risultato è un apparente paradosso: diminuisce il valore medio della pratica, mentre aumenta il tempo necessario per completarla. Non perché la riparazione sia più costosa, ma perché è diventata più complessa da gestire.
“L’aumento delle pratiche meccatroniche è strettamente legato all’evoluzione tecnologica del parco circolante. Crescono gli interventi diagnostici e le anomalie elettroniche, spesso caratterizzati da importi contenuti ma da tempi di gestione più lunghi, sia per la indisponibilità dei componenti sia per la maggiore complessità delle procedure tecniche.”
Simone Guidi, General Manager di CSM360.
ANCHE LA MANUTENZIONE ORDINARIA STA CAMBIANDO
Quando si parla di trasformazione del post-vendita è naturale pensare alle riparazioni più complesse, come i sinistri o gli interventi meccatronici. I dati analizzati mostrano invece che il cambiamento interessa ormai anche la manutenzione ordinaria, un ambito tradizionalmente considerato il più standardizzato e prevedibile dell’assistenza ai veicoli.
Tagliandi programmati, sostituzione di componenti soggetti a usura e interventi cosiddetti fast fit rappresentano infatti attività caratterizzate da procedure consolidate e, almeno fino a pochi anni fa, da tempi di fermo estremamente contenuti. Oggi, però, anche questi interventi iniziano a riflettere la crescente complessità del parco circolante. Il dato più significativo riguarda il fermo medio, che passa da 0,18 giorni nel 2021 a 1,83 giorni nel 2025.
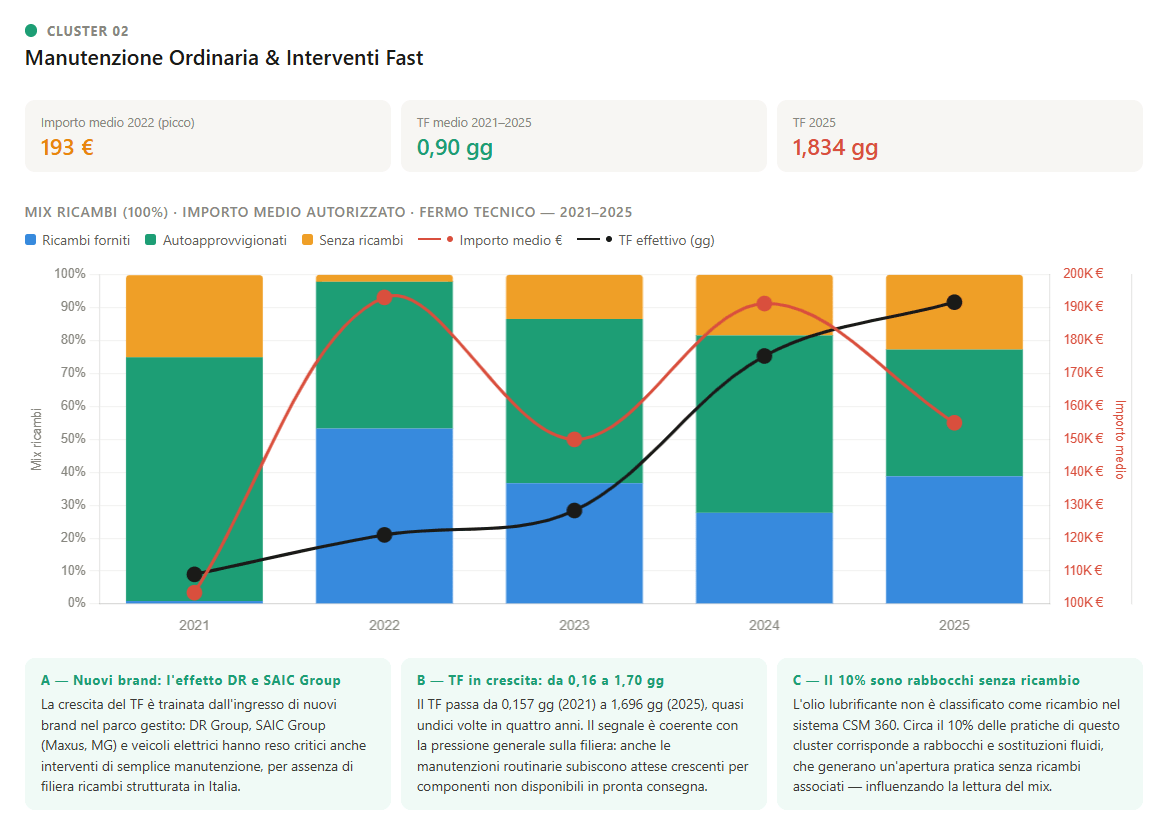
Si tratta della categoria più efficiente tra quelle analizzate da CSM360, ma un incremento di questa portata suggerisce che anche gli interventi apparentemente più semplici richiedano oggi una gestione più articolata rispetto al passato. In altre parole, non è il tagliando ad essere diventato più complesso. È il contesto nel quale viene eseguito.
Secondo l’analisi di CSM360, alla base di questa evoluzione concorrono diversi fattori. Da un lato cresce il numero di veicoli elettrificati presenti nelle flotte, dall’altro aumenta progressivamente il peso dei Brand Emergenti, che stanno ampliando rapidamente la loro presenza sul mercato europeo e introducono nuove esigenze sotto il profilo della disponibilità dei ricambi (anche semplici filtri), delle procedure di manutenzione e dell’organizzazione della rete post-vendita.
“Anche la manutenzione ordinaria riflette l’evoluzione del parco circolante. L’aumento dei veicoli elettrificati e la crescente presenza dei Brand Emergenti rendono il sistema post-vendita più articolato, richiedendo un’organizzazione sempre più efficiente per mantenere elevati gli standard di servizio.”
Simone Guidi, General Manager di CSM360.
Per flotte, officine e operatori aftermarket questo rappresenta un’indicazione importante. L’efficienza futura non dipenderà più esclusivamente dalla capacità di eseguire fisicamente una manutenzione, ma dalla possibilità di gestire in modo sempre più integrato ricambi, logistica, competenze tecniche e organizzazione dei processi. Ed è proprio su questi aspetti che si concentrano le principali sfide che Car Service Management 360 vuole risolvere grazie alle proprie tecnologie e competenze.
LA NUOVA COMPETIZIONE SI GIOCA SULLA DISPONIBILITÀ DEL RICAMBIO
I dati CSM360 mostrano anche come la gestione dei ricambi stia evolvendo verso modelli sempre più flessibili. Tra il 2021 e il 2025 le pratiche gestite con approvvigionamento diretto da parte dell’officina (autoapprovvigionamento) sono aumentate di circa il 300%, passando da 600 a 2.393, mentre le forniture dirette hanno raggiunto una fase di stabilizzazione.
In questo contesto, l’autoapprovvigionamento non rappresenta una criticità della supply chain, ma una precisa scelta organizzativa di CSM360: quando l’officina è in grado di reperire rapidamente il ricambio attraverso i propri canali, CSM360 ne autorizza l’acquisto diretto, privilegiando la riduzione del fermo tecnico rispetto alla gestione centralizzata della fornitura.
Una scelta che, oltre a velocizzare il ritorno in strada del veicolo, valorizza le competenze dell’autoriparatore e rafforza la collaborazione tra tutti gli attori della filiera nell’interesse della flotta. Parallelamente crescono anche gli interventi conclusi senza ricambi, segno che una parte delle lavorazioni viene risolta senza la sostituzione di componenti oppure richiede attività differenti rispetto a quelle inizialmente previste.
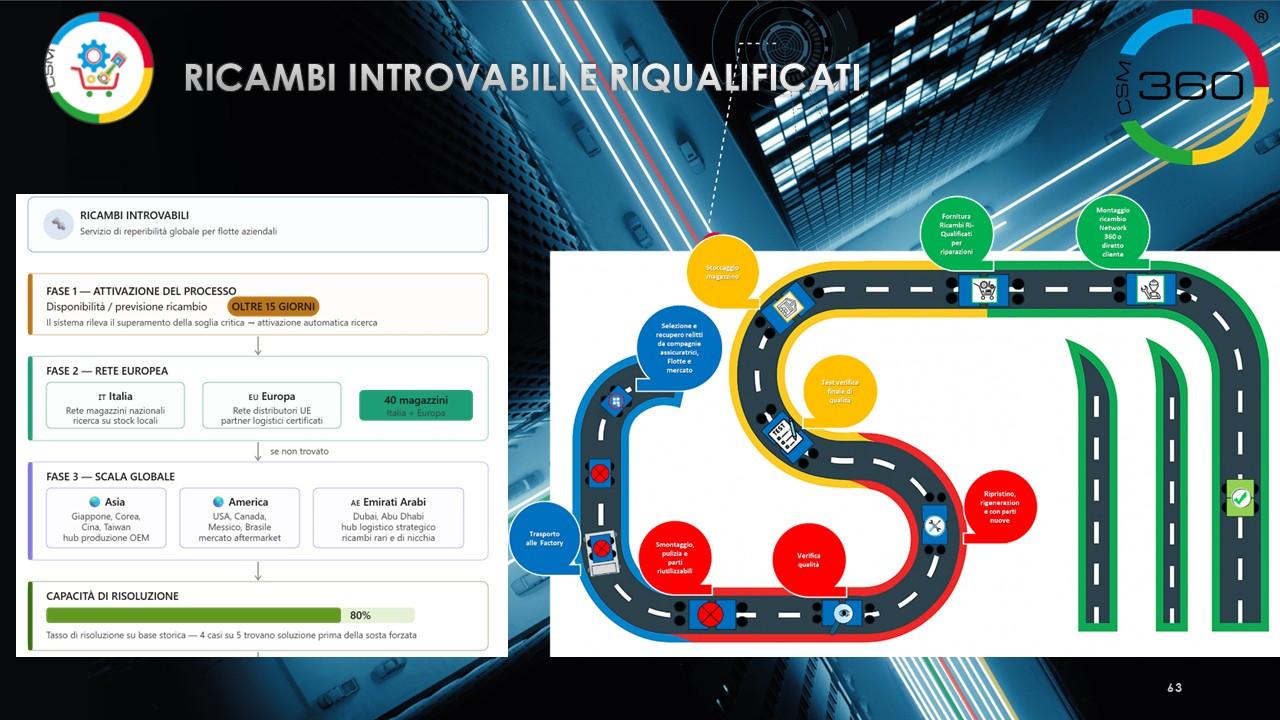
Per il mondo della distribuzione dei ricambi il tema non riguarda quindi soltanto il prezzo o la disponibilità a listino del componente, ma la capacità di reperire rapidamente ricambi sempre più difficili da trovare. L’ingresso di Brand Emergenti asiatici, l’espansione dei veicoli elettrici e la limitata presenza di componenti aftermarket per questi modelli stanno spostando il valore competitivo dalla semplice vendita del ricambio alla gestione dell’intera supply chain. Non a caso CSM360 ha affiancato agli approvvigionamenti tradizionali accordi con distributori specializzati, fornitori OE, circuiti internazionali e ricambi ri-qualificati, con l’obiettivo di ridurre i tempi di fermo e mantenere elevata la capacità di risolvere le pratiche, che secondo i dati CSM360 raggiunge circa l’80%.
BRAND EMERGENTI E SUPPLY CHAIN: LA VERA SFIDA INIZIERÀ QUANDO IL PARCO CIRCOLANTE MATURERÀ
L’evoluzione del parco circolante europeo non sta modificando soltanto le caratteristiche tecniche dei veicoli. Sta cambiando anche la struttura del mercato post-vendita. Accanto ai costruttori storici stanno infatti aumentando rapidamente la propria presenza numerosi Brand Emergenti, protagonisti di una crescita significativa soprattutto nel comparto delle alimentazioni elettrificate e delle flotte. Un fenomeno che, almeno per il momento, interessa una quota ancora limitata del parco circolante, ma che secondo CSM360 è destinato ad assumere un peso sempre maggiore nei prossimi anni.
Il campione analizzato comprende già una presenza significativa di questi marchi, che rappresentano circa il 10% dei veicoli gestiti. Una quota sufficiente per iniziare a osservare alcune tendenze che meritano attenzione, pur nella consapevolezza che il fenomeno è ancora in una fase iniziale.
Le criticità osservate non derivano necessariamente dalle caratteristiche tecniche dei veicoli, ma dalla maturità dell’intero ecosistema post-vendita che li supporta. Ogni nuovo costruttore che entra nel mercato europeo deve infatti costruire progressivamente una rete di assistenza, sviluppare una logistica efficiente per la distribuzione dei ricambi, formare il personale tecnico e creare, nel tempo, anche un mercato aftermarket indipendente capace di affiancare la rete ufficiale (questo fenomeno è stato ampliamente analizzato nello Speciale Aftersales Brand Emergenti di SICURAUTO.it, ndr).
“L’ingresso di nuovi costruttori rappresenta una grande opportunità per il mercato, ma comporta inevitabilmente una fase di assestamento del sistema post-vendita. La disponibilità dei ricambi, l’organizzazione della rete assistenziale e la crescita dell’aftermarket indipendente richiederanno tempo per raggiungere la stessa maturità dei marchi storicamente presenti sul mercato europeo.”
Simone Guidi, General Manager di CSM360.
GESTIRE LA COMPLESSITÀ: IL MODELLO E LA PROMESSA CSM360
L’analisi dei dati evidenzia come il post-vendita delle flotte stia attraversando una trasformazione che va ben oltre la semplice riparazione e manutenzione del veicolo come l’abbiamo conosciuta sino al periodo pre-Covid. Costi, tempi di fermo, disponibilità dei ricambi, organizzazione delle reti assistenziali e crescente complessità tecnologica impongono oggi un approccio molto diverso rispetto al passato. In questo scenario, il ruolo di chi gestisce il processo diventa sempre più strategico.
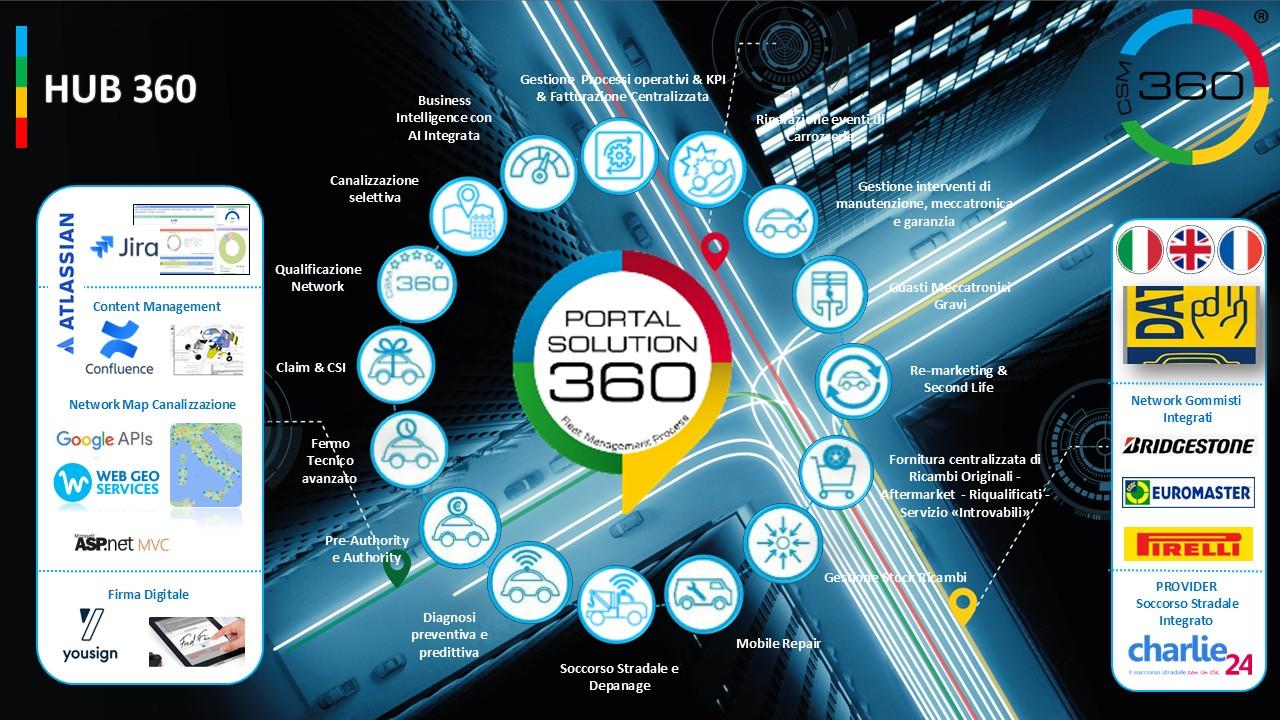
L’esperienza maturata da Car Service Management 360 nasce proprio da questa esigenza: trasformare migliaia di pratiche operative in un processo strutturato, monitorabile e orientato alla riduzione dei tempi di fermo, mantenendo sotto controllo costi, qualità della riparazione e livello di servizio. Più che limitarsi a gestire una singola autorizzazione o una rete di officine, il modello sviluppato dall’azienda si basa sull’integrazione di competenze, dati e strumenti digitali lungo tutto il ciclo della pratica e della vita del veicolo.
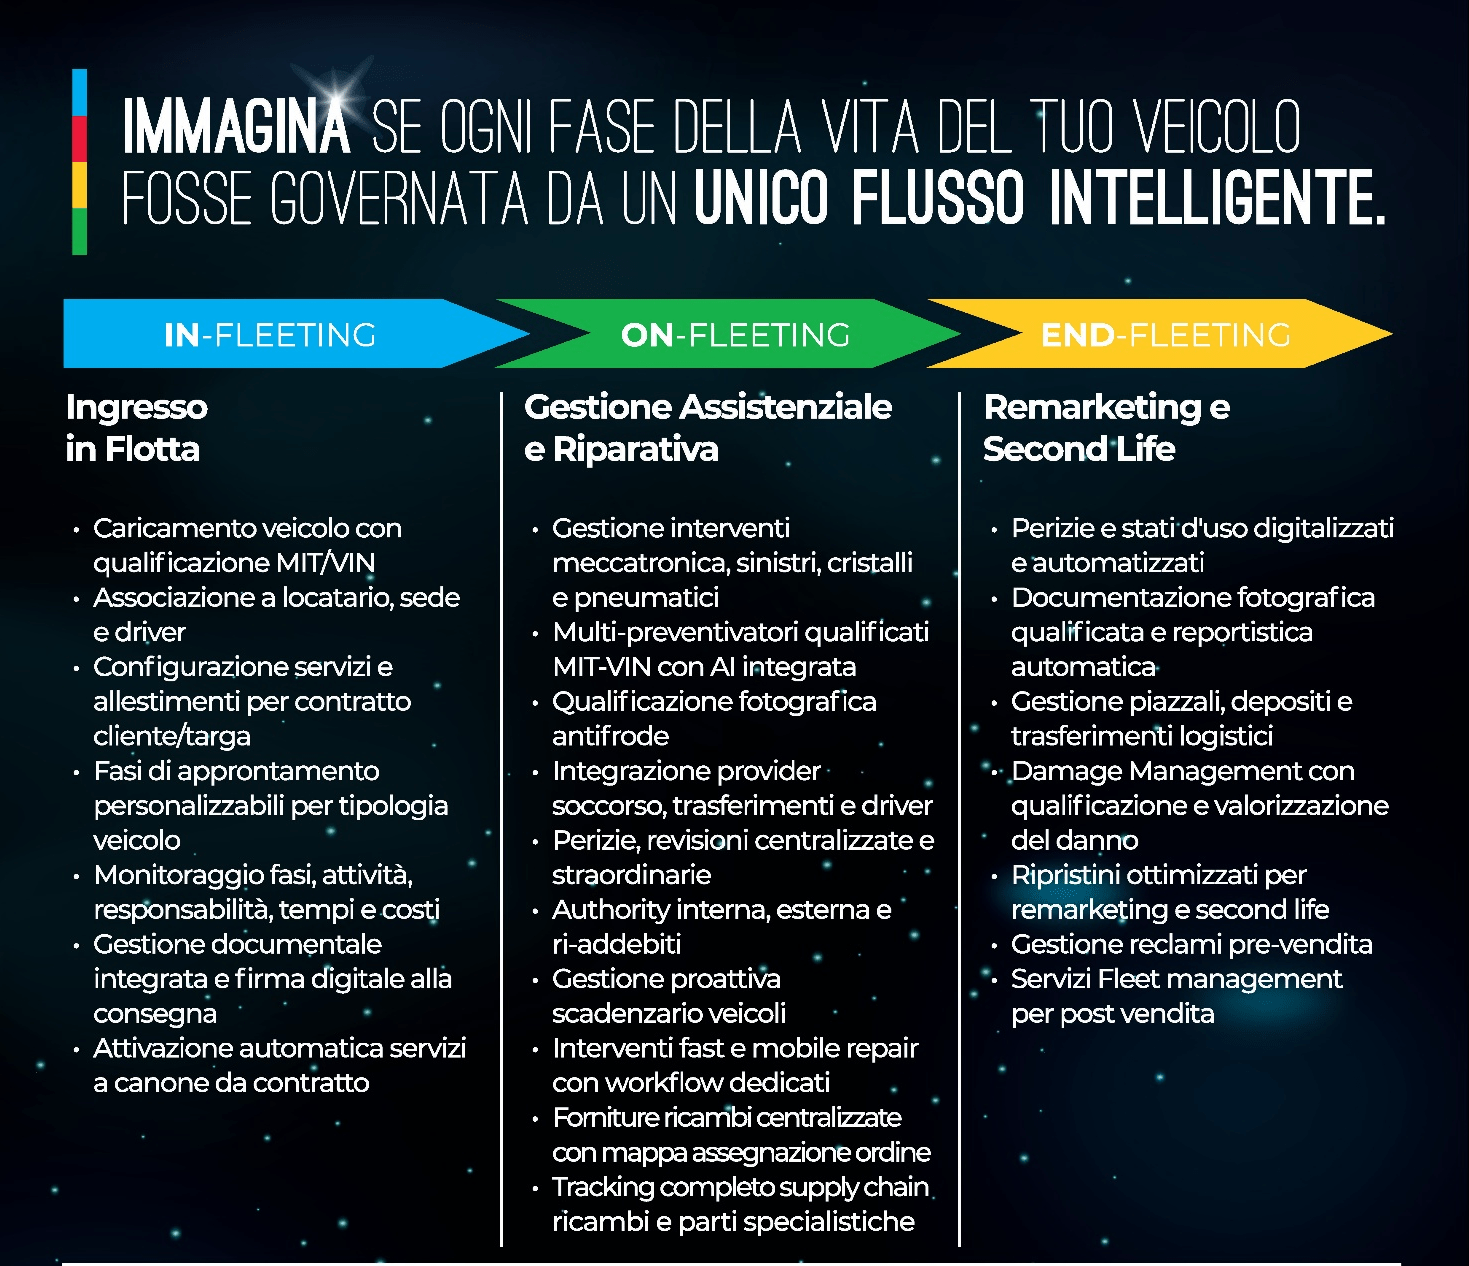
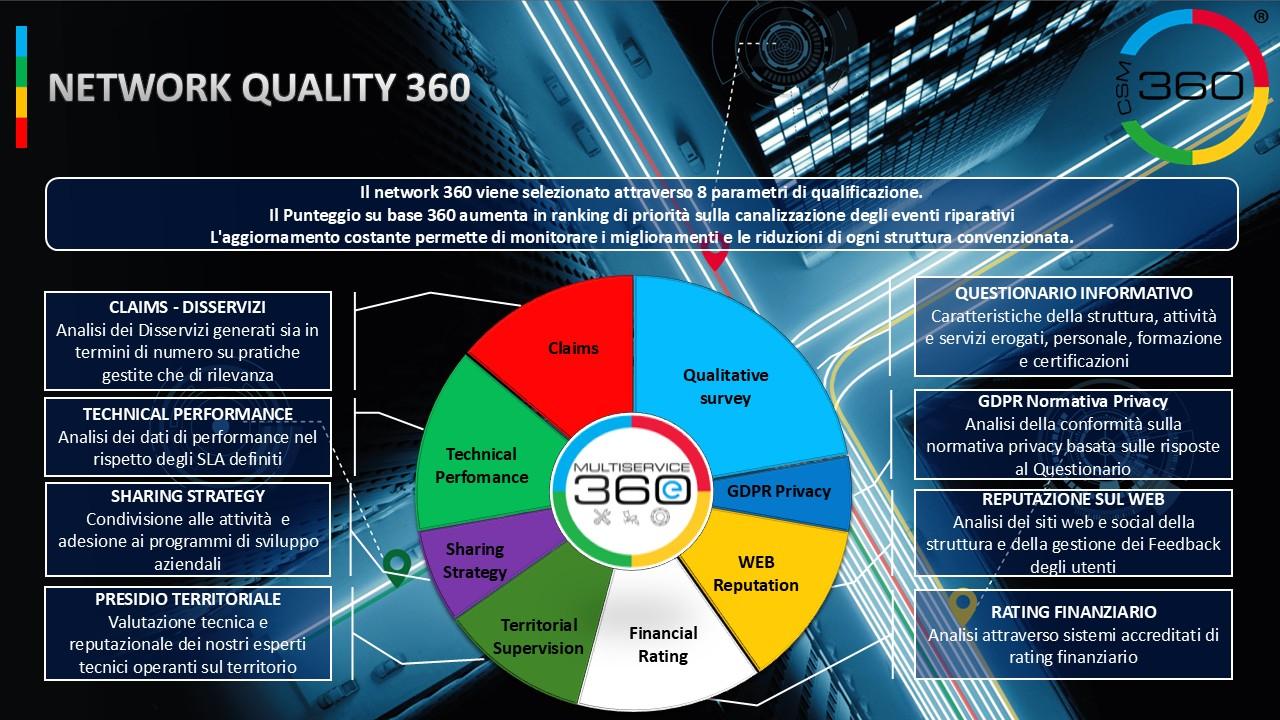
Il cuore del modello CSM360 consiste nella gestione coordinata delle diverse fasi che accompagnano ogni intervento. L’analisi tecnica della pratica, la verifica dei preventivi, il controllo degli importi autorizzati, il monitoraggio dei tempi di fermo, il coordinamento con la rete riparativa (Network360) e la gestione della supply chain vengono infatti affrontati come parti di un unico processo, nel quale ogni fase influenza direttamente quella successiva. Questa visione consente di intervenire non solo sul costo della riparazione, ma anche sulle cause che possono determinare rallentamenti, inefficienze o allungamenti dei tempi di riconsegna.
DATI E KPI PER MIGLIORARE LE DECISIONI
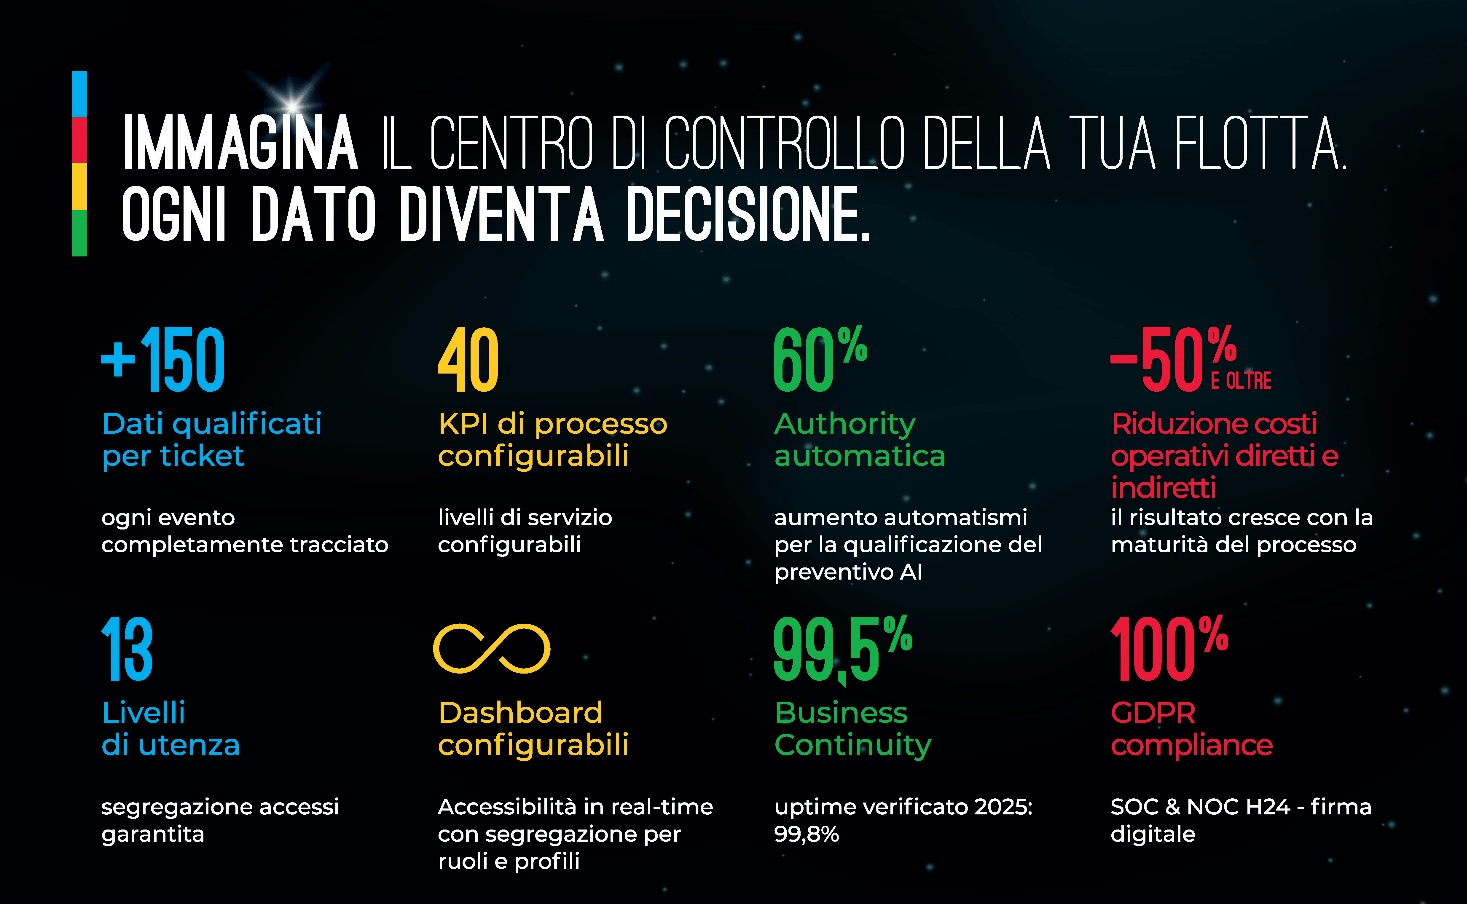
Uno degli elementi distintivi del modello CSM360 è la capacità di trasformare le informazioni raccolte durante la gestione quotidiana delle pratiche in strumenti di analisi e di miglioramento continuo. Attraverso piattaforme come BI360, l’azienda monitora costantemente indicatori quali tempi di autorizzazione, fermo tecnico, costi autorizzati, performance delle reti assistenziali, disponibilità dei ricambi e andamento delle diverse tipologie di intervento.
L’obiettivo è utilizzare questi KPI per individuare le criticità operative e intervenire lungo tutto il processo di gestione della pratica. Un approccio che trova riscontro anche nei risultati: nonostante il progressivo aumento della complessità del post-vendita, il report condiviso evidenzia come il fermo tecnico effettivo gestito da CSM360 è di 13 giorni e rimane sensibilmente inferiore al benchmark del mercato di cui parlavamo, grazie a un’attività continua di monitoraggio e coordinamento dei processi.
Allo stesso tempo, l’azienda misura anche indicatori come il tempo medio di autorizzazione, cresciuto da 1,5 a 3,7 giorni tra il 2021 e il 2025, proprio per individuare i passaggi che richiedono ulteriori interventi di ottimizzazione. In questo senso, i dati analizzati da SICURAUTO.it rappresentano un esempio concreto di come l’osservazione sistematica delle attività quotidiane possa trasformarsi non solo in uno strumento di controllo operativo, ma anche in una base di conoscenza utile per interpretare l’evoluzione dell’intero mercato aftermarket.
LA RETE COME FATTORE COMPETITIVO E OPERATIVO SUL TERRITORIO
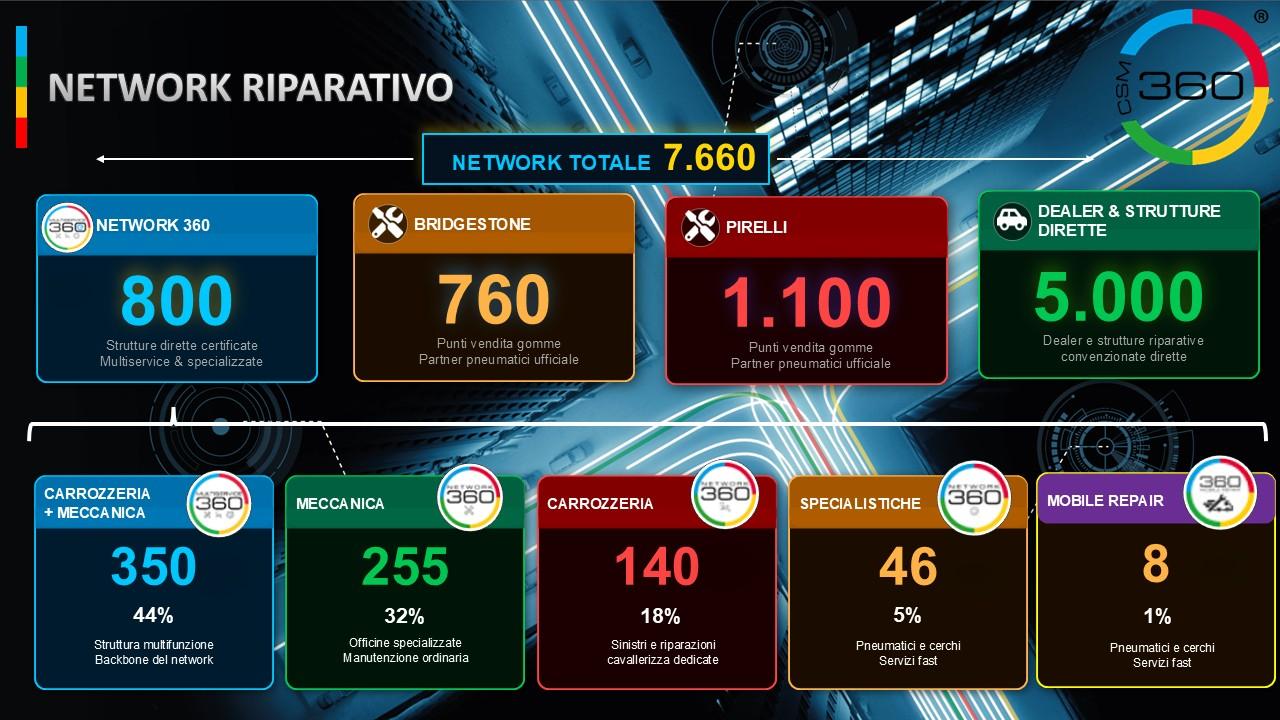
Un altro elemento centrale del modello è rappresentato da Network360, la rete di officine e carrozzerie qualificate coordinata da CSM360.
In un contesto in cui le competenze richieste aumentano costantemente e la disponibilità dei ricambi diventa un fattore sempre più critico, poter contare su una rete organizzata e monitorata attraverso indicatori di performance rappresenta un elemento importante per garantire uniformità di servizio e ridurre i tempi di gestione delle pratiche.
La qualità della riparazione rimane naturalmente un requisito fondamentale, ma oggi da sola non basta più. La capacità di coordinare rapidamente tutti gli attori coinvolti nel processo – flotte, riparatori, fornitori di ricambi e strutture autorizzative – diventa parte integrante dell’efficienza del post-vendita.
“L’evoluzione del mercato ci sta portando da una logica focalizzata sulla singola riparazione a una gestione sempre più orientata al processo. Oggi ridurre il fermo tecnico significa mettere in relazione dati, competenze, rete assistenziale e supply chain, con l’obiettivo di rendere ogni fase della pratica più efficiente.”
Simone Guidi, General Manager di CSM360.
DAL DATO ALLA CONOSCENZA E GESTIONE DEL CAMBIAMENTO
L’analisi presentata in questo approfondimento mostra come il post-vendita delle flotte stia vivendo una trasformazione molto più profonda di quanto suggeriscano i singoli indicatori economici. L’aumento del costo dei sinistri, il progressivo allungamento del fermo tecnico, la crescente incidenza dell’elettronica di bordo e l’ingresso dei Brand Emergenti sono manifestazioni diverse dello stesso fenomeno: il passaggio da una riparazione sempre più centrata sull’intervento tecnico a un modello nel quale organizzazione, dati e capacità di coordinare i processi diventano fattori competitivi.
È in questo contesto che si inserisce il ruolo strategico di CSM360. L’azienda non si limita a gestire autorizzazioni o a coordinare una rete di riparatori, ma raccoglie e trasforma i dati generati quotidianamente dalle attività operative in indicatori utili per monitorare le performance, individuare criticità e supportare decisioni più rapide e consapevoli. È proprio questo patrimonio informativo che ha permesso a SICURAUTO.it, nell’ambito del 6° Aftermarket Report, di andare oltre la semplice lettura dei KPI e sviluppare un’analisi capace di raccontare come stia evolvendo il post-vendita delle flotte.
