 Roberto Scarabel (presidente AsConAuto) illustra l'indagine sui ricambi originali
Costi di riparazione auto: il divario Italia – Estero e le sfide per le officine [report AsConAuto]
Il comparto del post vendita automotive affronta una profonda trasformazione tecnica ed economica analizzata a Verona da AsConAuto durante il Dealer Day 2026
Il comparto del post vendita automotive affronta una profonda trasformazione tecnica ed economica analizzata a Verona da AsConAuto durante il Dealer Day 2026
Sono emersi vari temi “caldi” durante la conferenza stampa di AsConAuto, che abbiamo seguito in occasione dell’Automotive Dealer Day 2026 a Verona. Roberto Scarabel (nella foto di copertina, presidente dell’Associazione dei consorzi concessionari autoveicoli) e Luca Montagner (senior advisor di AsConAuto Academy) hanno illustrato lo scenario dell’aftersales. Il mercato della riparazione affronta una transizione complessa, legata all’elettrificazione e all’ingresso di 50 brand orientati soprattutto alla tecnologia costruttiva asiatica: il report evidenzia un forte divario economico tra le tariffe orarie della manodopera in Italia rispetto al resto d’Europa. Un’ampia sezione dello studio analizza poi il comportamento degli automobilisti italiani nel momento dell’acquisto delle componenti di ricambio.
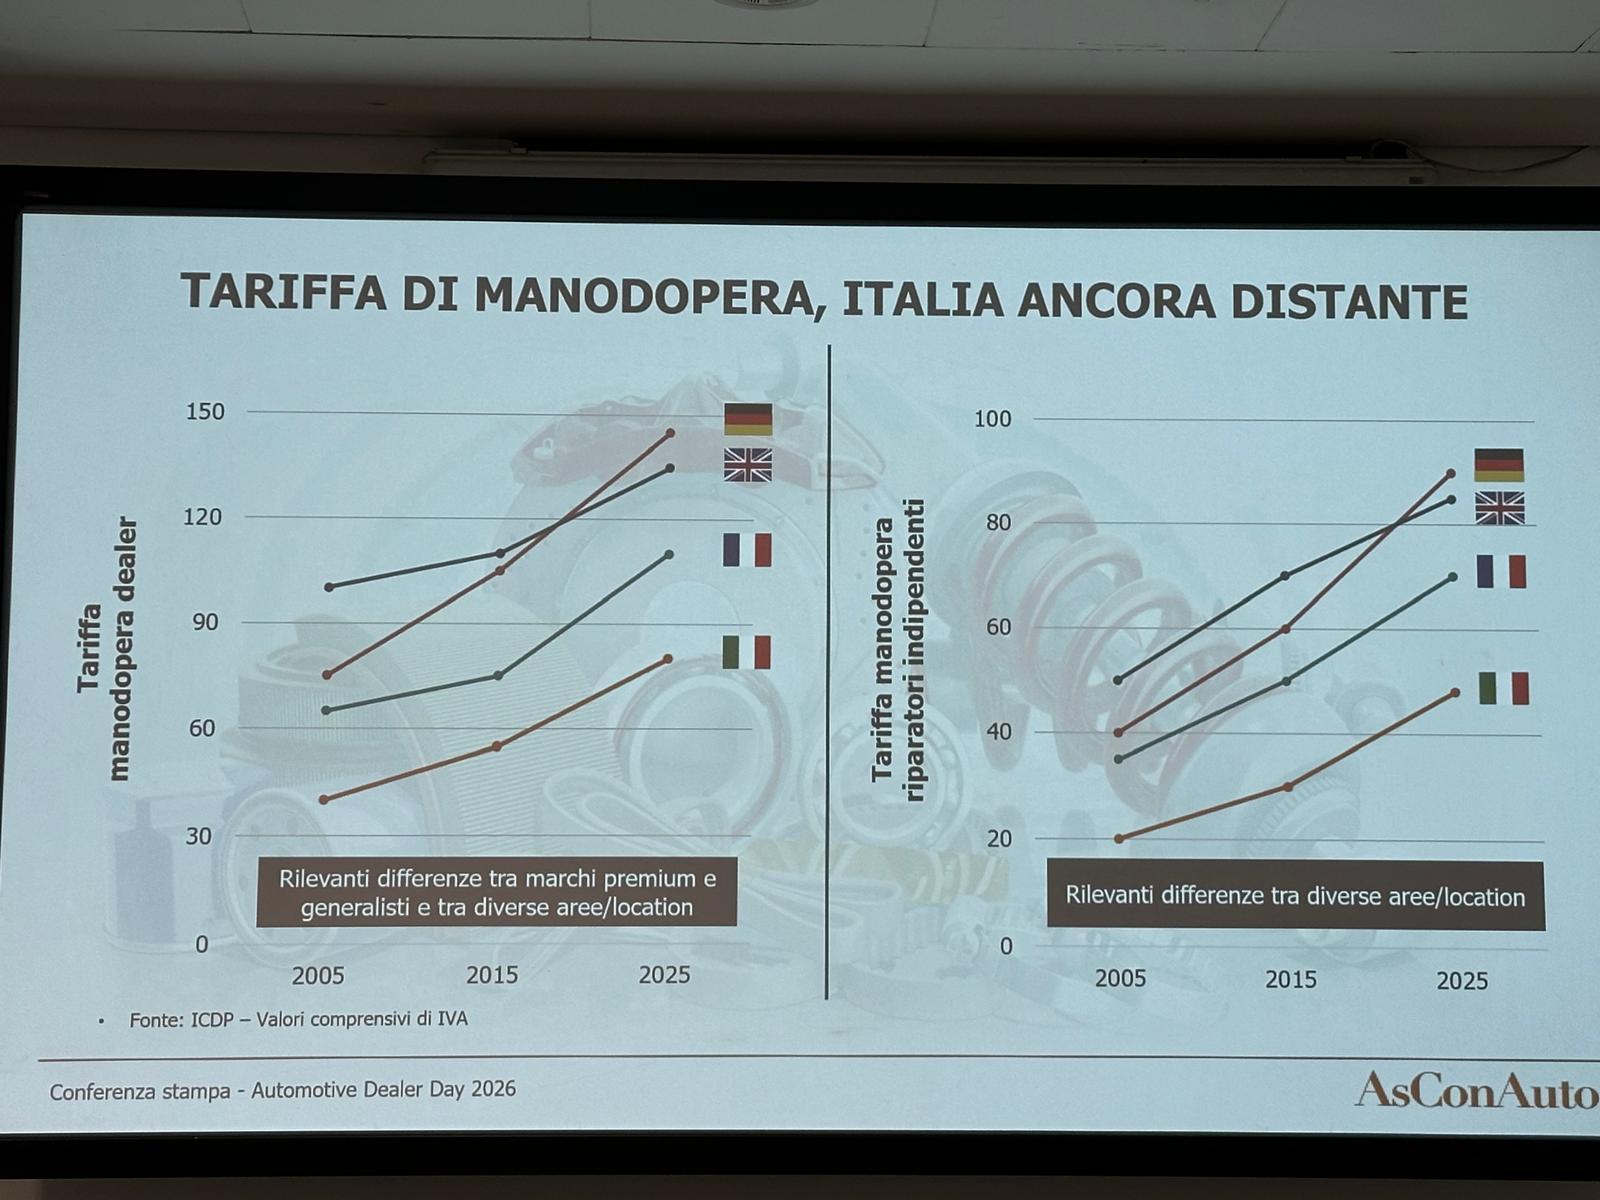
REPORT ASCONAUTO: IL DIVARIO DELLE TARIFFE DELLA MANODOPERA IN EUROPA
I dati emersi mettono in luce una situazione complessa per il mercato italiano, come conferma il grafico mostrato in conferenza. La tariffa di manodopera in Italia resta ancora distante rispetto ai livelli economici registrati in Germania o nel Regno Unito. Questo gap si riscontra sia all’interno delle reti ufficiali dei dealer sia tra i riparatori indipendenti, segnando un divario strutturale storico.
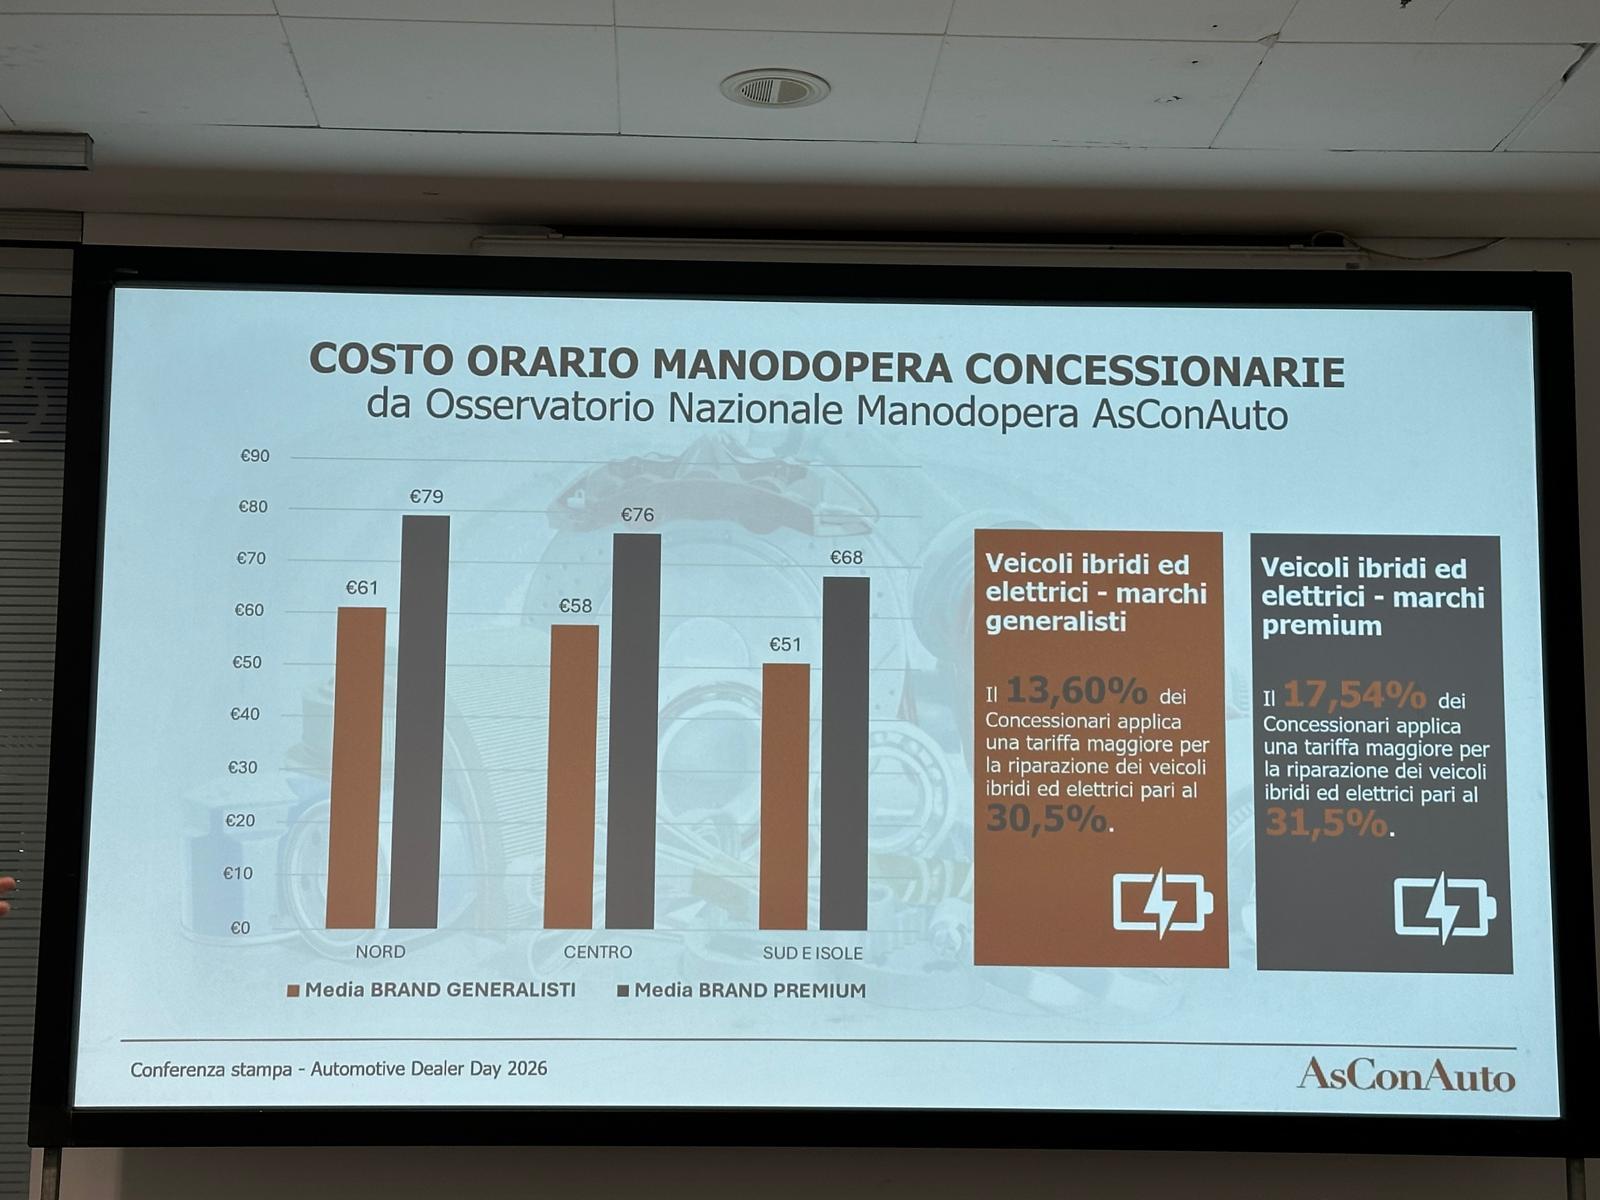
MANODOPERA: DIFFERENZE IN ITALIA
Nel nostro Paese – fa notare Montagner – il costo orario viene monitorato dall’Osservatorio nazionale manodopera AsConAuto. Per i marchi generalisti si passa da un minimo di 51 euro l’ora nelle regioni del Sud e nelle Isole, fino a raggiungere i 61 euro nelle officine del Nord. Le reti premium registrano valori più alti, oscillando tra 68 e 79 euro l’ora. Un elemento di novità riguarda la gestione dei veicoli elettrificati: il 13,60% delle carrozzerie generaliste e il 17,54% delle strutture premium applica già una tariffa maggiorata per vetture elettriche e ibride.
L’INDAGINE GIPA SULLA TRASPARENZA E LA SCELTA DEI RICAMBI ORIGINALI
Un ampio capitolo del report si concentra sulla ricerca commissionata da AsConAuto a GIPA, effettuata a gennaio 2026, i cui dettagli macroscopici sono visibili nella foto qui in alto. L’indagine ha coinvolto un campione di 1.000 automobilisti italiani che hanno effettuato un intervento di riparazione presso una struttura indipendente. L’analisi anagrafica mostra che il 40,2% dei rispondenti ha un’età superiore a 55 anni, mentre l’80% possiede un veicolo con più di 5 anni di anzianità. Il dato centrale emerso riguarda il coinvolgimento del cliente: quasi 2 automobilisti su 3 non vengono consultati sulla tipologia di ricambio da installare sulla vettura. Meno del 10% riceve spiegazioni approfondite sulle differenze qualitative dei componenti. Per rispondere a questo deficit informativo, AsConAuto ha lanciato una campagna di sensibilizzazione sull’uso del ricambio originale.
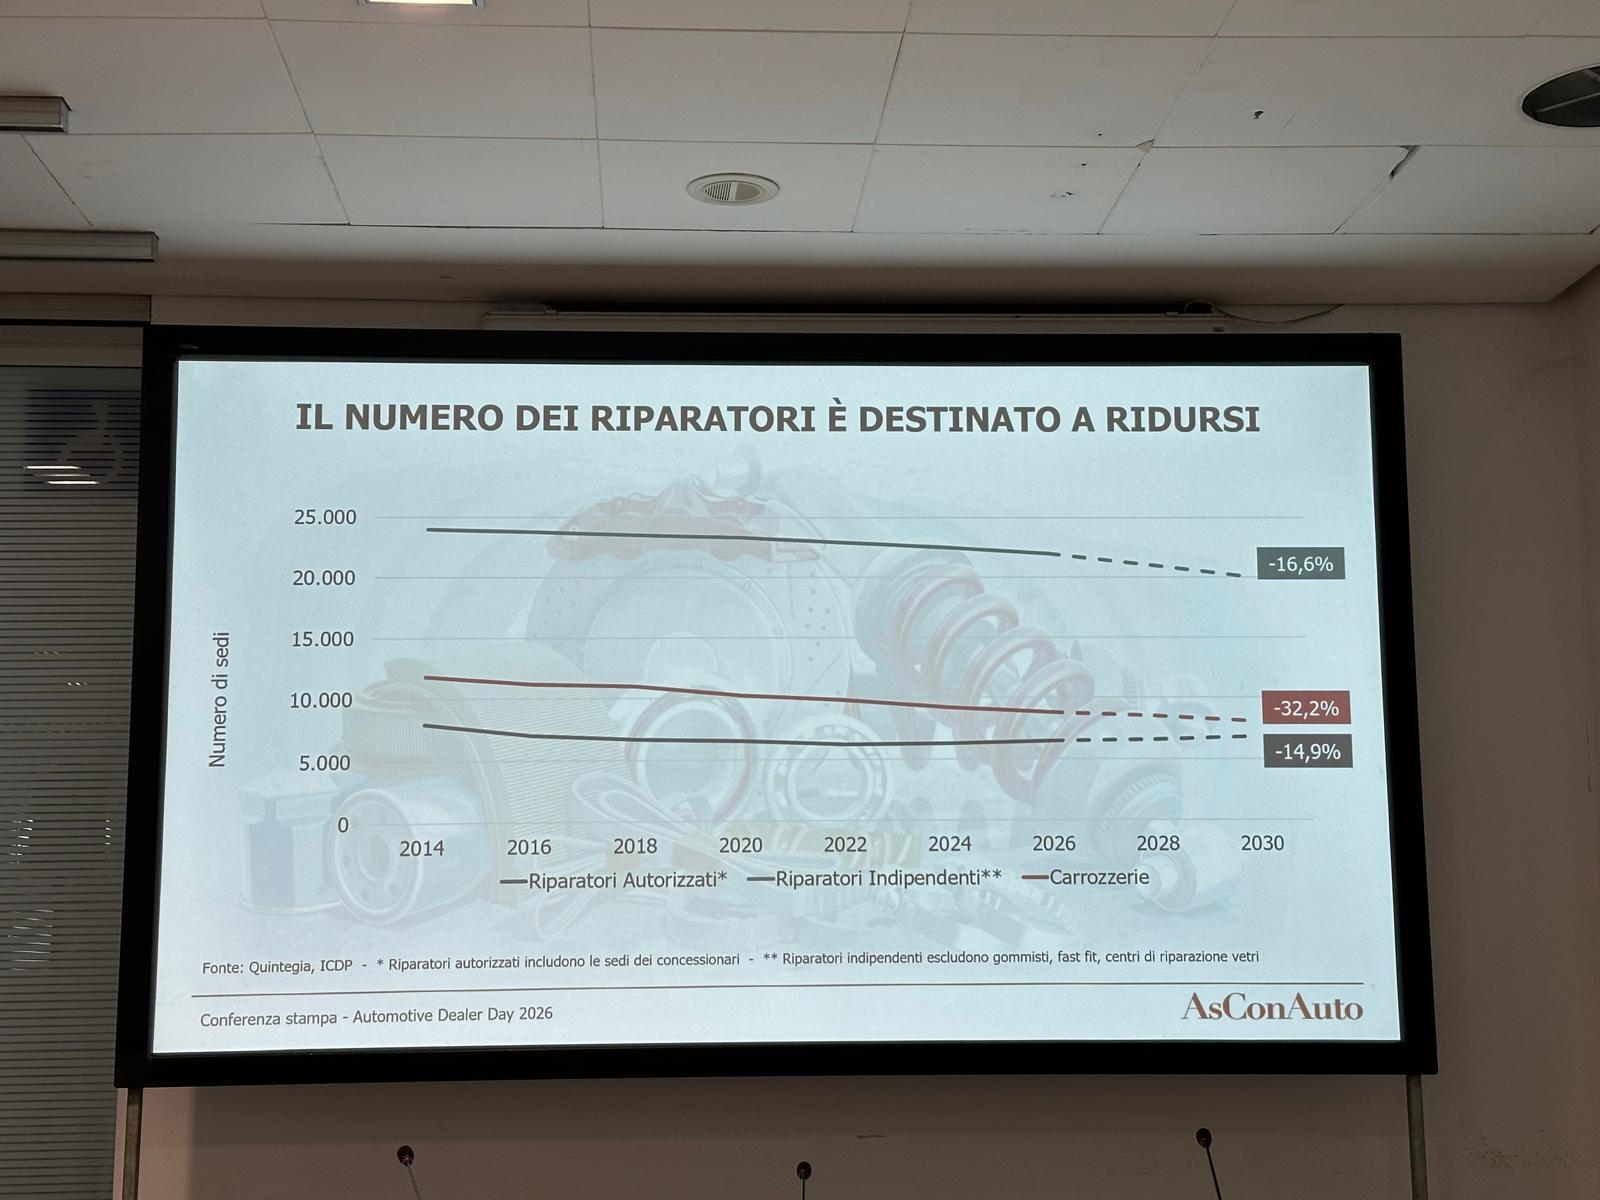
IL PROCESSO DI CONSOLIDAMENTO E LA RIDUZIONE DELLE OFFICINE
Le proiezioni economiche elaborate dal centro studi europeo ICDP indicano una trasformazione radicale dei volumi di officina entro il 2030. Il grafico evidenzia che entro il 2030 il numero dei riparatori autorizzati diminuirà del 16,6%, mentre le carrozzerie scenderanno del 32,2%. I riparatori indipendenti registreranno una contrazione del 14,9%. Sopravviveranno solo le realtà strutturate in grado di erogare servizi digitali e investire in formazione.
LE NUOVE STRATEGIE E IL SEGMENTO FLOTTE
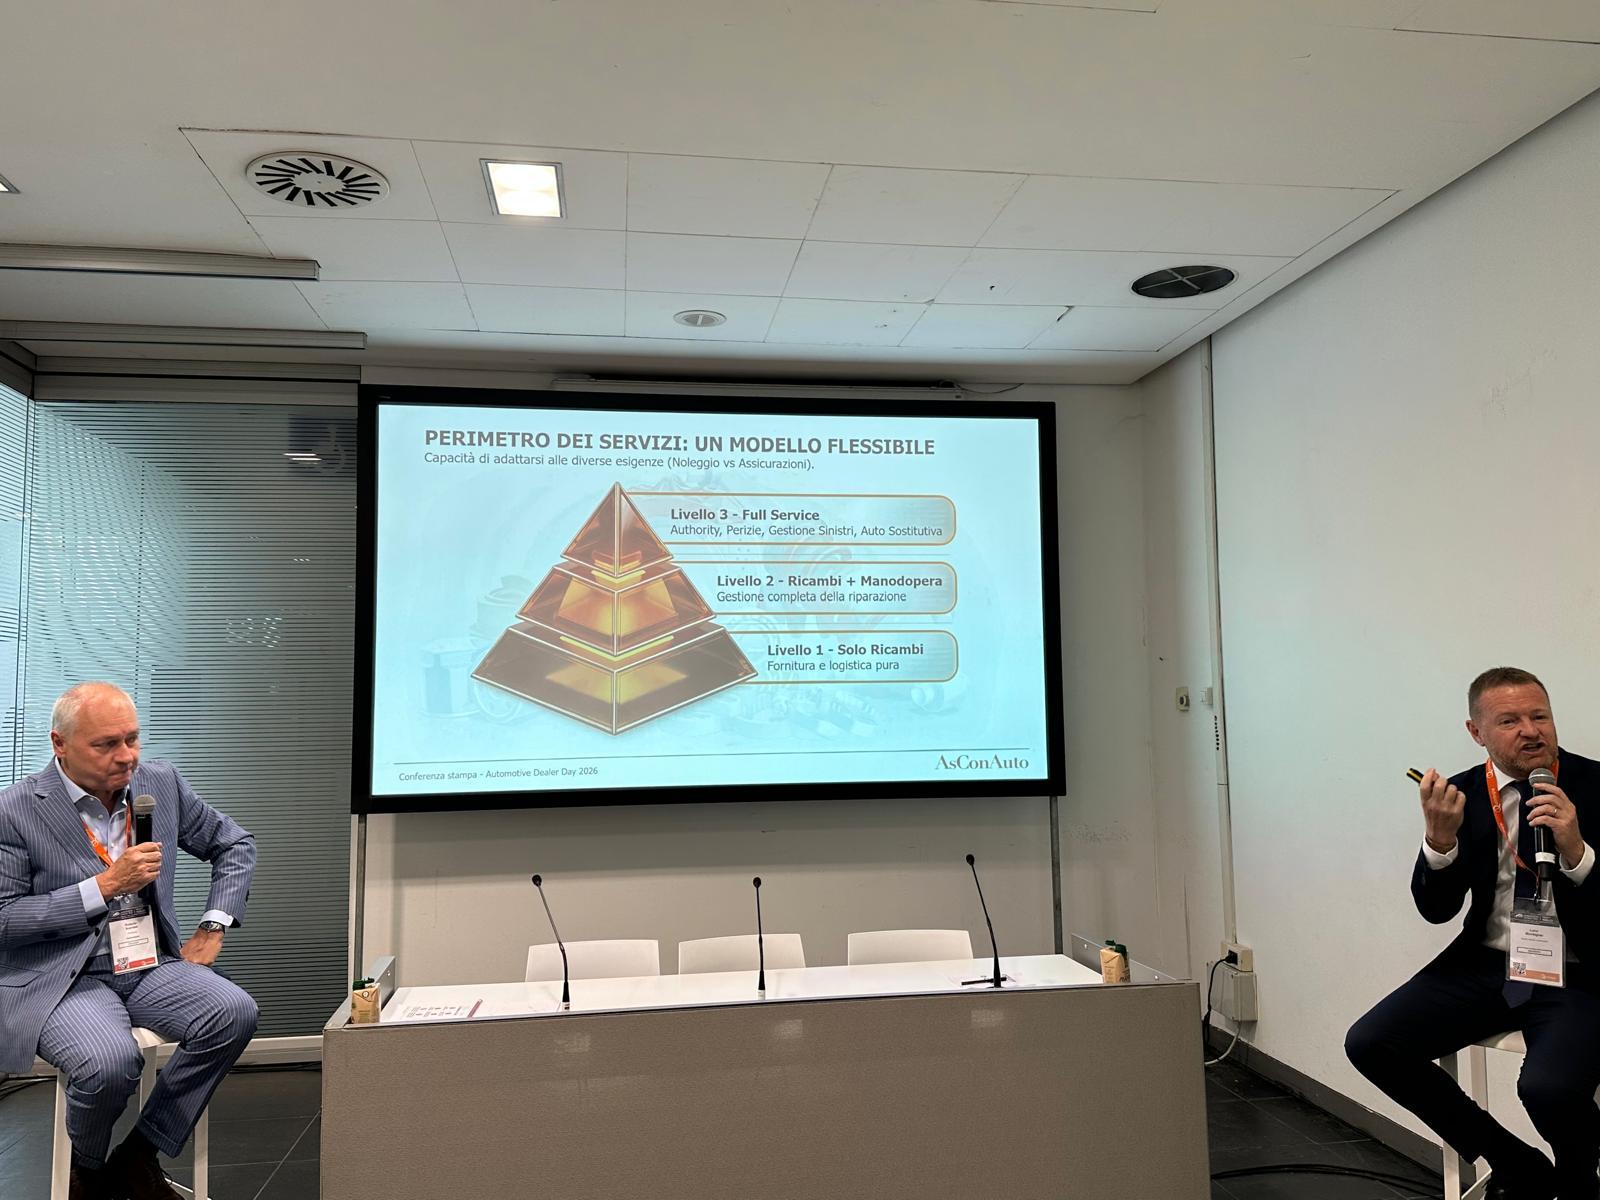
Per supportare la filiera in questa transizione, AsConAuto ha avviato lo sviluppo di nuovi servizi digitali e logistici. È iniziata la fase di test per l’integrazione tra la piattaforma ARIA e partslink24, che permetterà di identificare i ricambi di 52 marchi tramite telaio o targa, riducendo gli errori d’ordine. Parallelamente, l’associazione punta sul mercato del noleggio a lungo termine, che rappresenta il 25% delle nuove immatricolazioni. Come illustrato nel modello piramidale qui su, l’Associazione propone alle flotte un’offerta modulare divisa su 3 livelli di servizio: la fornitura pura di ricambi originali e rigenerati, la gestione completa della riparazione comprensiva di manodopera, fino al pacchetto full service con gestione dei sinistri e auto sostitutiva.
ANALISI DEI DATI: LA PERCEZIONE DEI RIPARATORI
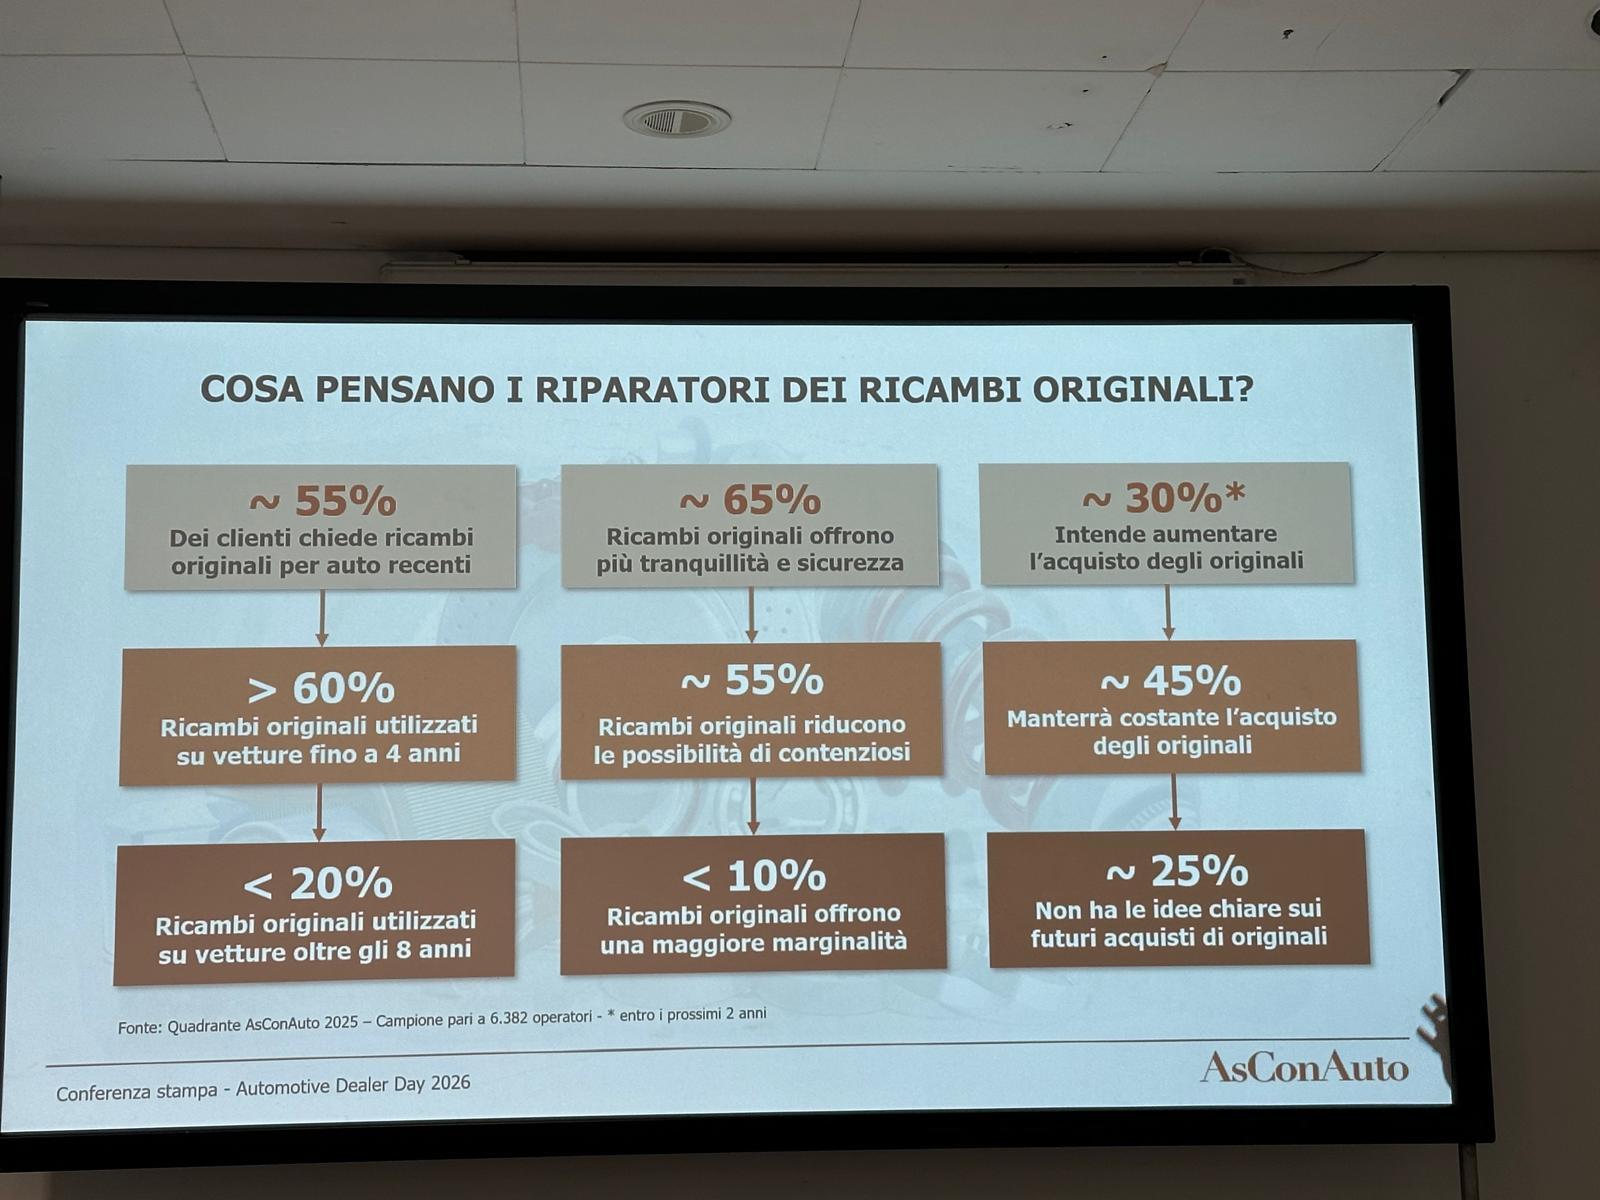
L’esame dell’evidenza grafica offre una panoramica sulle dinamiche interne alle officine e sui futuri assetti strutturali del comparto. Il sentiment dei riparatori nei confronti dei componenti originali evidenzia un punto chiave: circa il 55% dichiara che sono i clienti stessi a richiedere ricambi originali per le vetture più recenti. Una percentuale che trova riscontro pratico nell’operato quotidiano: oltre il 60% dei ricambi utilizzati su vetture fino a 4 anni di anzianità appartiene alla categoria degli originali, mentre la quota crolla sotto il 20% quando si prendono in considerazione i veicoli con oltre 8 anni di vita. Dal punto di vista della gestione del business e della tutela legale, circa il 55% degli intervistati riconosce che l’impiego di componenti originali riduce significativamente il rischio di contenziosi con la clientela, e poco meno del 10% vi associa un incremento della marginalità economica. Guardando alle strategie di approvvigionamento per i prossimi due anni, il 30% degli operatori manifesta l’intenzione di incrementare l’acquisto di ricambi originali, a fronte di un 45% che prevede di mantenere stabili i volumi e di un 25% che ammette di non avere ancora una pianificazione definita.
NELLA SFERA DI CRISTALLO DA QUI AL 2030
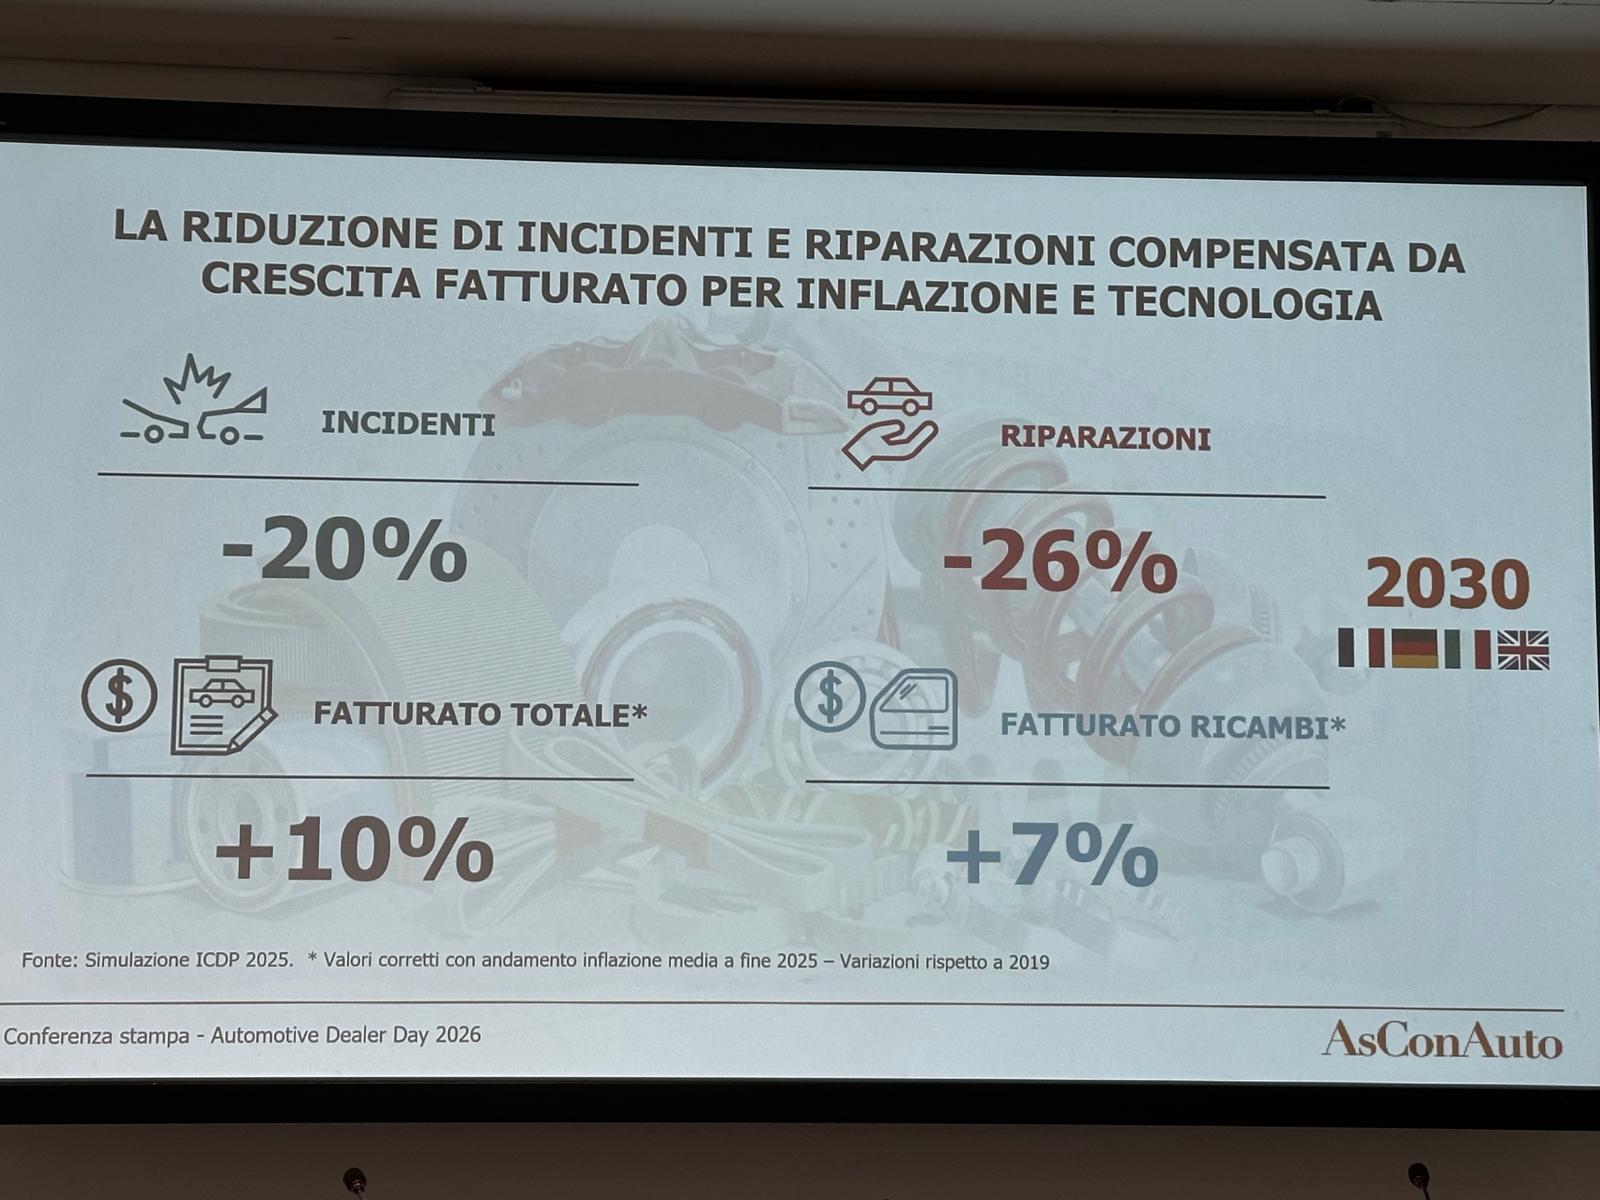
Spostando l’attenzione sulle proiezioni macroeconomiche al 2030, l’evoluzione tecnologica imporrà una parziale ridefinizione dei flussi finanziari. Sebbene l’introduzione dei sistemi di assistenza alla guida determini una contrazione del 20% dei sinistri stradali e un calo del 26% nel volume complessivo delle riparazioni, il fatturato totale delle strutture registrerà un incremento del 10% e la vendita dei ricambi crescerà del 7%. Le officine autorizzate potrebbero trovare nuova linfa (e invertire la decrescita) grazie ai nuovi costruttori cinesi in ingresso sul mercato. In un mondo automotive “impazzito” e stracolmo di negatività, ascoltare previsioni confortanti fa solo bene.