
 Pagamento bollo auto
Sospensione bollo auto e moto: quale mezzo posso scegliere per l’esenzione?
Chiariamo uno dei dubbi più importanti sulla sospensione del bollo auto nel 2027: si potrà scegliere l'auto o la moto che usufruirà del beneficio?
Chiariamo uno dei dubbi più importanti sulla sospensione del bollo auto nel 2027: si potrà scegliere l'auto o la moto che usufruirà del beneficio?
Non ci sono più dubbi: con la pubblicazione in Gazzetta Ufficiale del decreto-legge n. 162 del 17 settembre 2026, la sospensione per un anno del pagamento del bollo auto e moto, in presenza di specifici requisiti, è divenuta realtà. Il Capo I articolo 2 comma 1 del decreto recita infatti che le persone fisiche in possesso dei requisiti sono esentate dal pagamento della tassa automobilistica relativa a un solo veicolo regolarmente assicurato. L’esenzione si applica ai versamenti il cui termine ordinario di pagamento cade nel periodo compreso tra il 1° gennaio e il 31 dicembre 2027. Poi si vedrà, anche se il Governo intende rendere la misura strutturale con le risorse della Legge di Bilancio di fine anno.
L’ESENZIONE RIGUARDA “UN SOLO VEICOLO” A PERSONA
Tuttavia neppure l’uscita del decreto ha dissipato tutti i dubbi degli automobilisti. Per esempio, chi compra, vende o rottama un mezzo nel 2027, potrà trasferire l’esenzione su un altro veicolo? Il decreto non lo chiarisce. Così come non specifica se per godere del beneficio bisognerà presentare una domanda o se il riconoscimento sarà automatico. In attesa che tali quesiti, non affatto di secondo piano, vengano risolti, cerchiamo di capire se il decreto-legge consente di scegliere l’auto o la moto che usufruirà della sospensione del bollo.
Il testo legislativo specifica infatti che l’esenzione riguarda “un solo veicolo regolarmente assicurato“. Pertanto chi possiede più veicoli, per esempio due auto oppure un’auto e una moto, vedrà riconoscersi il beneficio solamente su uno di essi. E no, anticipiamo subito che non potrà sceglierlo lui.
COSA SUCCESE SE SI POSSIEDE PIÙ DI UN’AUTO
Considerato che l’esenzione spetta alle persone fisiche che, nell’anno 2027, dovranno pagare la tassa automobilistica relativamente a una o più autovetture, alimentate a benzina o gasolio anche in combinazione con altra fonte di propulsione (cioè bifuel gas e metano o ibride), aventi potenza non superiore a 80 kW, qualora risultino più autovetture agevolabili, l’esenzione sarà riconosciuta con riferimento a una sola di esse e applicata all’autovettura avente la minore potenza espressa in kW. In caso di pari potenza, l’esenzione sarà applicata all’autovettura per la quale risulta dovuto, in assenza dell’agevolazione, l’importo meno elevato della tassa automobilistica.
Quindi, ricapitolando: non si potrà scegliere l’auto su cui non pagare il bollo, ma l’esenzione sarà obbligatoriamente applicata all’auto meno potente tra quelle in possesso (purché rispetti il requisito degli 80 kW). Se due auto hanno gli stessi kW, verrà esentata quella per cui si sarebbe dovuto pagare il bollo meno elevato. E se anche questo importo coincide? Beh, questo il decreto non l’ha previsto…
E SE TRA I MEZZI DI PROPRIETÀ C’È UNA MOTO?
E se i tra i mezzi di proprietà c’è anche un motoveicolo? Si può scegliere di non pagare il bollo per il mezzo a due ruote? Premesso che non avrebbe molto senso, visto che la tassa sul possesso della moto è nettamente inferiore a quella delle autovetture, anche in questo caso la risposta è no: chi possiede, per esempio, un’auto di potenza inferiore a 80 kW e un motoveicolo, usufruirà della sospensione del bollo per l’automobile, mentre il motoveicolo o i motoveicoli posseduti saranno soggetti come al solito al pagamento annuale del bollo.
Il comma 3 dell’articolo 1 dispone infatti che per i motocicli e i ciclomotori l’esenzione spetta alle persone
fisiche che, nell’anno 2027, debbano pagare la tassa automobilistica o la tassa di circolazione relativamente a uno o più motocicli o ciclomotori alimentati a benzina, anche in combinazione con altra fonte di propulsione, A CONDIZIONE PERÒ che non risultino soggetti passivi della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore agli 80 kW. Non sarà quindi possibile trasferire a piacere l’esenzione dall’auto alla moto.
Lo stesso comma 3 specifica inoltre che qualora risultino più motocicli agevolabili (in assenza di una qualunque autovettura con potenza pari o inferiore agli 80 kW), l’esenzione sarà riconosciuta con riferimento a uno solo di essi e sarà applicata al motociclo avente la minore potenza, espressa in kW. In caso di pari potenza, l’esenzione
sarà applicata al motociclo per il quale risulta dovuto, in assenza dell’agevolazione, l’importo meno elevato della tassa automobilistica. Qualora risultino più ciclomotori agevolabili, l’esenzione sarà riconosciuta al ciclomotore con data di prima immatricolazione più remota.
BOLLO AUTO SOSPESO: ATTENZIONE AI TERMINI DI PAGAMENTO
Nell’ottica della sospensione del bollo nel 2027, per determinare i termini di pagamento conta quando il versamento è dovuto, non il mese indicato come scadenza sulla precedente ricevuta. Di conseguenza, se la scadenza del bollo auto è fissata a dicembre 2026, si potrà comunque ottenere l’agevolazione perché il termine ordinario di pagamento cade a gennaio 2027, nel periodo di applicazione del beneficio. Ricordiamo infatti che nella regola generale, il rinnovo si paga entro l’ultimo giorno del mese successivo a quello di scadenza del bollo precedente.
Però attenzione, quanto appena detto vale solo in caso di rinnovo del bollo: invece per il primo bollo di un veicolo nuovo, la regola ordinaria prevede il pagamento entro l’ultimo giorno del mese di immatricolazione. Tuttavia se l’immatricolazione avviene negli ultimi dieci giorni del mese, si può pagare entro la fine del mese successivo, ma la tassa decorre comunque dal mese di immatricolazione. Lo stesso criterio si applica, in via generale, al primo versamento dopo l’uscita da un’esenzione o da una sospensione e dopo il rientro in possesso del veicolo.
Traduzione: chi immatricola un’auto nuova ≤ 80 kW dal 1° al 21 dicembre 2026, non potrà usufruire della sospensione del bollo perché il versamento della tassa è dovuto entro il 31/12/2026. Invece chi la immatricola negli ultimi dieci giorni del mese, dal 22 al 31, potrà pagarla entro il 31/1/2027 e pertanto godrà dell’esenzione
Tutto questo al netto delle eccezioni: in Lombardia e Piemonte, infatti, anche il primo bollo può essere pagato entro la fine del mese successivo all’immatricolazione, così come nelle Province autonome di Trento e Bolzano.
ALTRE COSE DA SAPERE
Aspettare il 2027 per pagare un bollo arretrato non fa scattare l’esenzione (e ci mancherebbe altro): conta infatti il termine ordinario, non il giorno in cui si decide di pagare. Un bollo dovuto nel 2026 non diventa esente versandolo in ritardo nel 2027.
Per le auto ibride, il calcolo ordinario del bollo considera solo la potenza del motore termico.
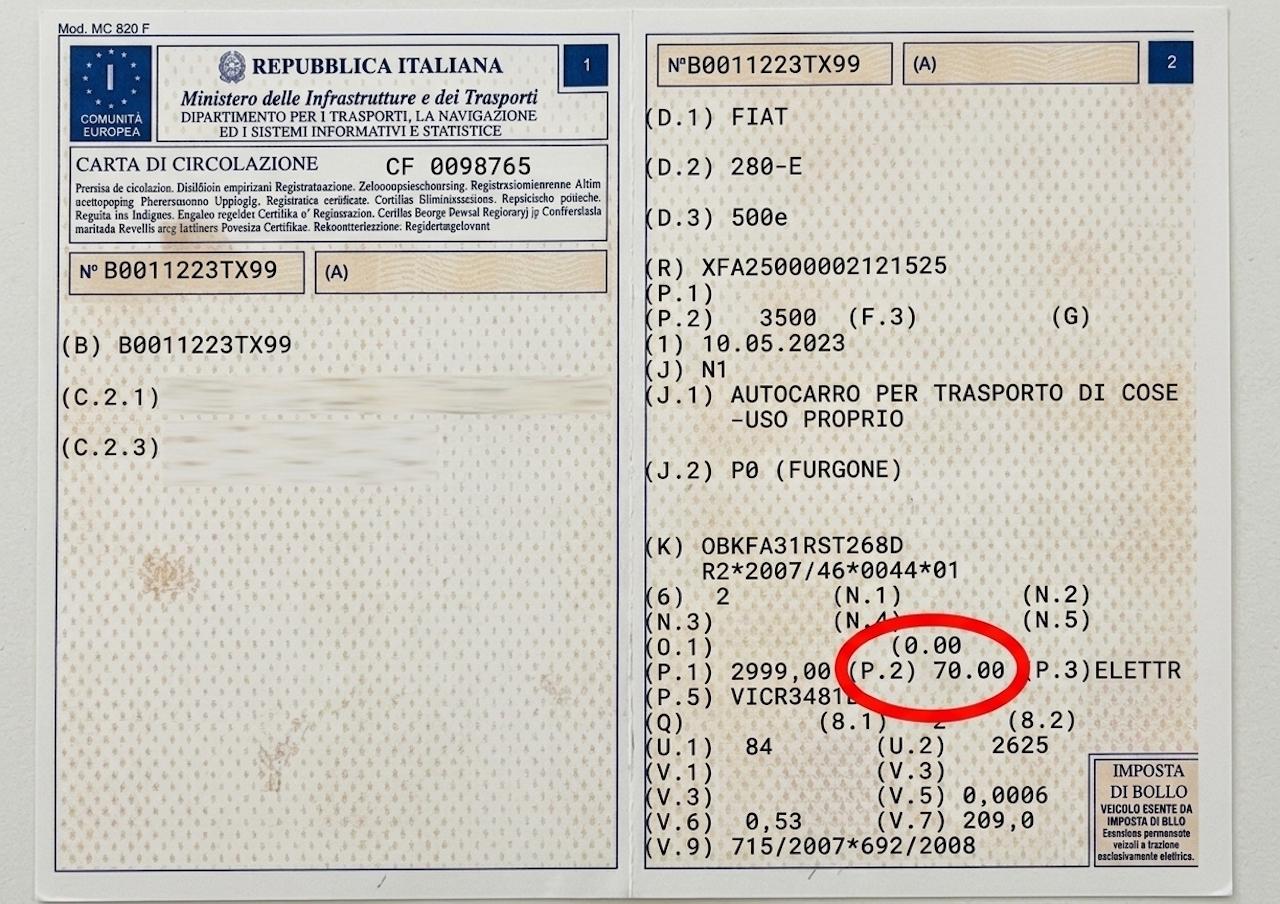
Le auto esclusivamente elettriche non rientrano nel provvedimento, considerato che già godono di specifiche esenzioni sul bollo (di solito nei primi 5 anni dall’immatricolazione, con qualche eccezione).
È possibile avere più esenzioni nella stessa famiglia se le vetture risultano intestate a persone fisiche diverse (per esempio il marito e la moglie, oppure uno o entrambi i genitori e uno o più figli) e ciascuna rispetta i requisiti. Se invece le auto di famiglia sono intestate alla stessa persona, ne verrà esentata una sola. Allo stesso tempo il decreto non detta una regola specifica per le auto cointestate, occorrerà un’apposita circolare.
Insieme al limite degli 80 kW, un altro requisito fondamentale per ottener il beneficio è avere un’assicurazione RCA obbligatoria regolarmente attiva.