
 Produzione componenti e ricambi automotive aftermarket
Componentistica auto, l’Europa arretra: 18.900 tagli e il sorpasso cinese
CLEPA lancia l'allarme sulla componentistica auto in Europa: i licenziamenti rallentano ma non si fermano mentre la Cina avanza spedita
CLEPA lancia l'allarme sulla componentistica auto in Europa: i licenziamenti rallentano ma non si fermano mentre la Cina avanza spedita
I licenziamenti nella componentistica auto europea rallentano, ma non si fermano: nel primo semestre 2026 i fornitori hanno annunciato 18.900 tagli, il terzo anno consecutivo di ristrutturazioni pesanti. Il vero segnale d’allarme, però, arriva dai numeri del commercio estero: l’Europa importa sempre di più dalla Cina ed esporta sempre di meno, fino a trasformare un surplus in deficit. È la fotografia scattata dall’ultimo Data Digest di CLEPA, l’associazione europea dei fornitori automotive, pubblicato a settembre 2026.
MENO TAGLI DEL 2025, MA LA CRISI NON È SUPERATA
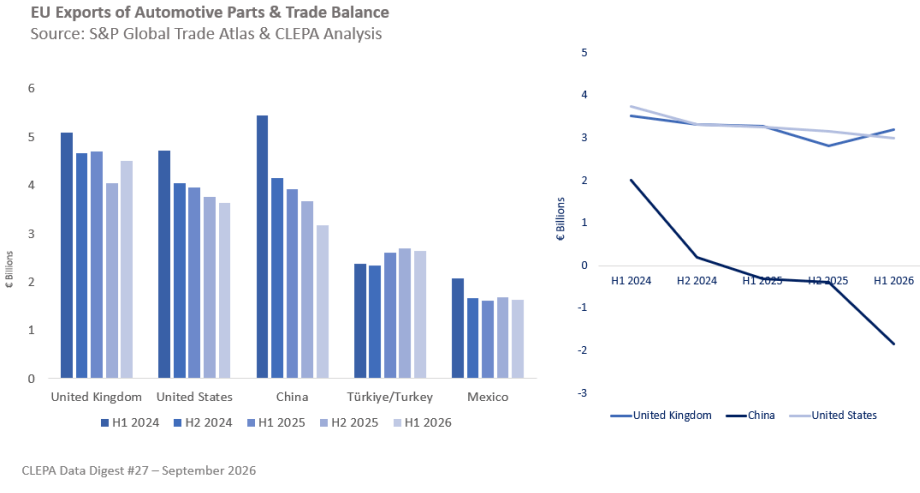
Nel primo semestre di quest’anno i fornitori automotive hanno annunciato 18.900 esuberi in tutta Europa. È un dato del 35% inferiore rispetto al secondo semestre 2025, quando i tagli annunciati erano stati 29.250, ma resta comunque più alto dei livelli registrati nel 2022 e nel 2023.
Proiettando i numeri del primo semestre sull’intero anno, il 2026 dovrebbe chiudersi sotto i picchi eccezionali del 2024 e del 2025. CLEPA avverte però che una nuova ondata di ristrutturazioni nella seconda metà dell’anno non è affatto da escludere. Il rallentamento, insomma, non significa che il settore sia uscito dalla crisi: significa solo che la curva delle chiusure e dei ridimensionamenti si sta appiattendo su un livello ancora molto alto.
LE NUOVE ASSUNZIONI CI SONO, MA SOLO NELL’ELETTRICO
Accanto ai tagli, il semestre ha portato anche 5.440 nuovi posti di lavoro annunciati: oltre il 40% in più rispetto ai 3.800 del secondo semestre 2025 e il dato più alto in un singolo semestre da fine 2023. Il saldo resta però nettamente negativo, perché i posti creati sono una frazione di quelli persi.
A cambiare non è solo la quantità dell’occupazione, ma la sua natura. Il 66% di tutti i posti creati nella prima metà del 2026 è legato all’elettromobilità, cioè a batterie, motori elettrici, elettronica di potenza e componenti per la trazione a zero emissioni. Le attività automotive tradizionali continuano invece a ridursi. È il segno che le aziende stanno riorganizzando in anticipo reti produttive e piani d’investimento, spostando risorse verso i segmenti elettrificati mentre l’occupazione complessiva continua a scendere.
LA CINA STRINGE LA PRESA SULLA CATENA DI FORNITURA EUROPEA
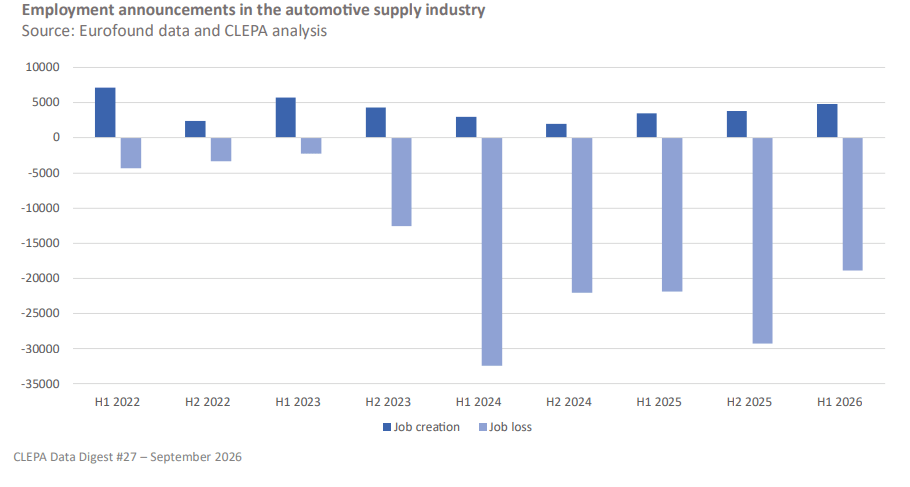
Il secondo fronte è quello degli approvvigionamenti. Le importazioni europee di componenti auto dalla Cina hanno raggiunto 5 miliardi di euro nel primo semestre 2026, con una crescita del 23% su base annua: nessun altro Paese fornitore si avvicina a questo ritmo.
Il confronto storico rende l’idea del cambiamento. Nella prima metà del 2020 l’Unione Europea importava dalla Cina componenti per circa 1,8 miliardi di euro, all’incirca quanto acquistava da Regno Unito e Giappone. Da allora l’import cinese è esploso, mentre i fornitori tradizionali hanno progressivamente perso quote del paniere di importazioni europeo. Il risultato è una dipendenza sempre più profonda, che non mostra segnali di rallentamento: la Cina non si limita a vendere di più in Europa, ma conquista porzioni crescenti della catena del valore automotive.
L’AVANZO COMMERCIALE EUROPEO SI STA ASSOTTIGLIANDO
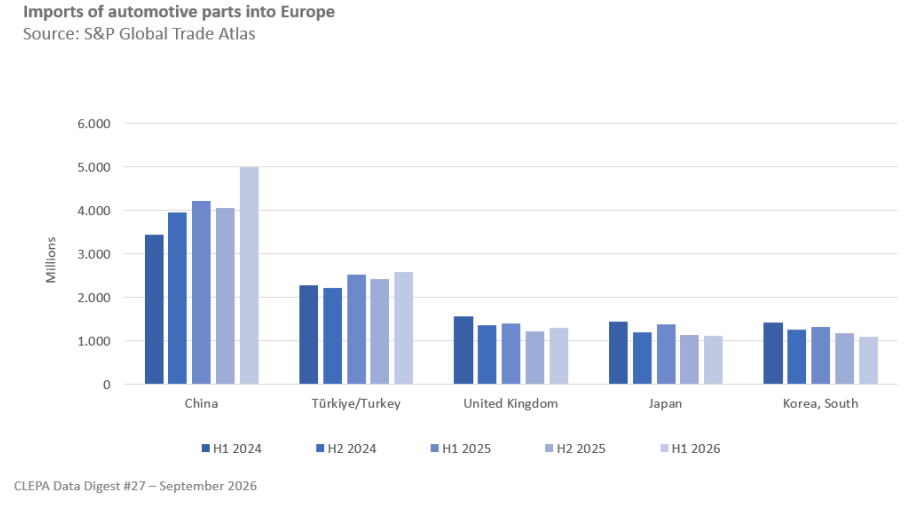
Se le importazioni crescono, le esportazioni vanno nella direzione opposta. Le vendite europee di componenti auto all’estero sono scese a 24,4 miliardi di euro nel primo semestre 2026, contro i 28,9 miliardi di due anni prima. Verso partner storici come Regno Unito e Messico l’export è sostanzialmente fermo, ma è con la Cina che il peggioramento diventa clamoroso: le esportazioni europee sono quasi dimezzate in due anni, passando da 5,4 miliardi di euro nel primo semestre 2024 a 3,2 miliardi nello stesso periodo del 2026.
La combinazione tra import in crescita ed export in calo sta erodendo rapidamente il saldo commerciale del settore. Dopo il picco di 14,2 miliardi di euro toccato nella seconda metà del 2023, l’avanzo commerciale automotive europeo è sceso a soli 8,6 miliardi nella prima metà del 2026. Il ribaltamento più netto riguarda proprio gli scambi con Pechino: il surplus di 1,9 miliardi del primo semestre 2024 si è trasformato in un deficit di 1,8 miliardi appena due anni dopo.
IL NODO NON È CONGIUNTURALE, MA INDUSTRIALE
Letti insieme, questi numeri raccontano qualcosa di più profondo di una fase economica negativa. L’Europa sta ristrutturando la propria industria automotive proprio mentre la sua posizione nella catena del valore globale si indebolisce: taglia capacità e occupazione in casa, mentre all’esterno perde mercati di sbocco e diventa più dipendente dalle forniture cinesi. Secondo il segretario generale di CLEPA, Benjamin Krieger, i tagli occupazionali sono il sintomo visibile di un problema a monte, cioè una concorrenza internazionale che non si svolge su basi eque, e mentre la Cina assorbe una quota crescente della base manifatturiera europea, la porta verso il suo mercato resta sempre più chiusa all’export del Vecchio Continente.
La conclusione dell’associazione è netta: senza una strategia industriale mirata, capace di invertire il deterioramento della produzione e di sostenere con politiche e incentivi i prodotti realizzati in Europa, la ristrutturazione in corso non porterà a un settore più snello e competitivo, ma al declino della base industriale europea. Il tempo utile per intervenire, alla luce della velocità con cui il saldo commerciale si è capovolto in soli due anni, è verosimilmente più corto di quanto la curva dei licenziamenti in rallentamento lasci intendere.